Piensa en Andina Robótica S.A.S., un caso hipotético pero frecuente entre las mipymes de tecnología en Medellín, que en 2024 invirtió 800 millones de pesos en un proyecto de inteligencia artificial calificado por el Consejo Nacional de Beneficios Tributarios en Ciencia, Tecnología e Innovación (CNBT) como de investigación, desarrollo tecnológico e innovación, gracias a lo cual accedió al crédito fiscal del artículo 256-1 del Estatuto Tributario, que le devuelve el 50% del valor invertido, descontándolo directamente del impuesto de renta que debe pagar.
Hasta hace pocos meses, la DIAN (Dirección de Impuestos y Aduanas Nacionales) le habría dicho a Andina Robótica que ahí terminaba el beneficio, ya que el otro 50% de la inversión no podía tratarse también como costo o gasto deducible ni podía amortizarse, esto es, repartirse como deducción durante varios años.
El 27 de mayo de 2026, la DIAN cambió esa posición mediante el Concepto 012495 int. 962 de 2026, con reglas nuevas que benefician directamente a Andina Robótica y a cientos de mipymes reales que ya usan el artículo 256-1 del Estatuto Tributario.
¿Qué dice el nuevo concepto de la DIAN?
El Concepto 012495 int. 962 de 2026 resuelve una solicitud de reconsideración que un contribuyente le hizo a la DIAN sobre el Concepto 001047 int. 131 del 30 de enero de 2026, el cual había reiterado lo dicho en el Oficio 904626 del 21 de mayo de 2021.
La doctrina de 2021 y la de enero de 2026 decían lo mismo, esto es, que la inversión que da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario nunca podía tratarse como costo o deducción amortizable, posición que el nuevo concepto reconsidera, pues ahora la DIAN admite que la inversión sí puede capitalizarse, esto es, registrarse como un activo en la contabilidad y no como un gasto inmediato.
También admite que la inversión puede amortizarse, es decir, deducirse poco a poco durante varios años, en los términos de los artículos 74-1, 107 y 142 del Estatuto Tributario, pero solo bajo una condición precisa, que se explica más adelante.
¿Por qué anteriormente la DIAN prohibía sumar los dos beneficios?
La prohibición anterior venía del artículo 1.8.2.4.13 del Decreto 1625 de 2016, adicionado por el Decreto 1011 de 2020, que dice que el crédito fiscal del artículo 256-1 del Estatuto Tributario no puede coexistir con otros beneficios tributarios y que, de forma expresa, tampoco puede tratarse como costo o deducción.
La antigua doctrina de la DIAN interpretaba esa prohibición de forma amplia, ya que el crédito fiscal equivale al 50% del valor invertido, pero para calcularlo se toma como base el 100% de la inversión, de manera que entendía que toda la inversión quedaba contaminada por la prohibición, no solo el 50% que se recupera como crédito, y que ninguna parte de esa inversión podía tratarse como costo, deducción o amortización.
Bajo esa lectura, Andina Robótica tenía solo un camino disponible, el crédito fiscal, y nada más.
¿Qué cambia con la nueva tesis de la DIAN?
El contribuyente que pidió la reconsideración distinguió dos cosas:
- El crédito fiscal en sí, que equivale al 50% de la inversión, y
- El valor total de la inversión, que sirve de base para calcular ese crédito.
Su argumento fue que la prohibición del Decreto 1625 de 2016 busca evitar que se use dos veces el mismo beneficio, no bloquear cualquier otro tratamiento tributario sobre el resto de la inversión, argumento que la DIAN acogió, pero con un límite claro.
Ese límite viene del artículo 23 de la Ley 383 de 1997, que regula la concurrencia de beneficios tributarios y fue modificado por el artículo 84 de la Ley 2277 de 2022, el cual dispone que un mismo hecho económico no puede generar más de un beneficio tributario para el mismo contribuyente, salvo que la ley lo permita de forma expresa.
Esa norma solo prohíbe la concurrencia de beneficios en casos puntuales. El primero, una deducción sin relación directa de causalidad con la renta, seguido de los descuentos tributarios, las rentas exentas, los ingresos no gravados y las reducciones de tarifa, siendo esa relación de causalidad, precisamente, un requisito general de toda deducción, previsto en el artículo 107 del Estatuto Tributario, que significa que el gasto debe tener una conexión directa con la actividad que genera los ingresos gravados de la empresa.
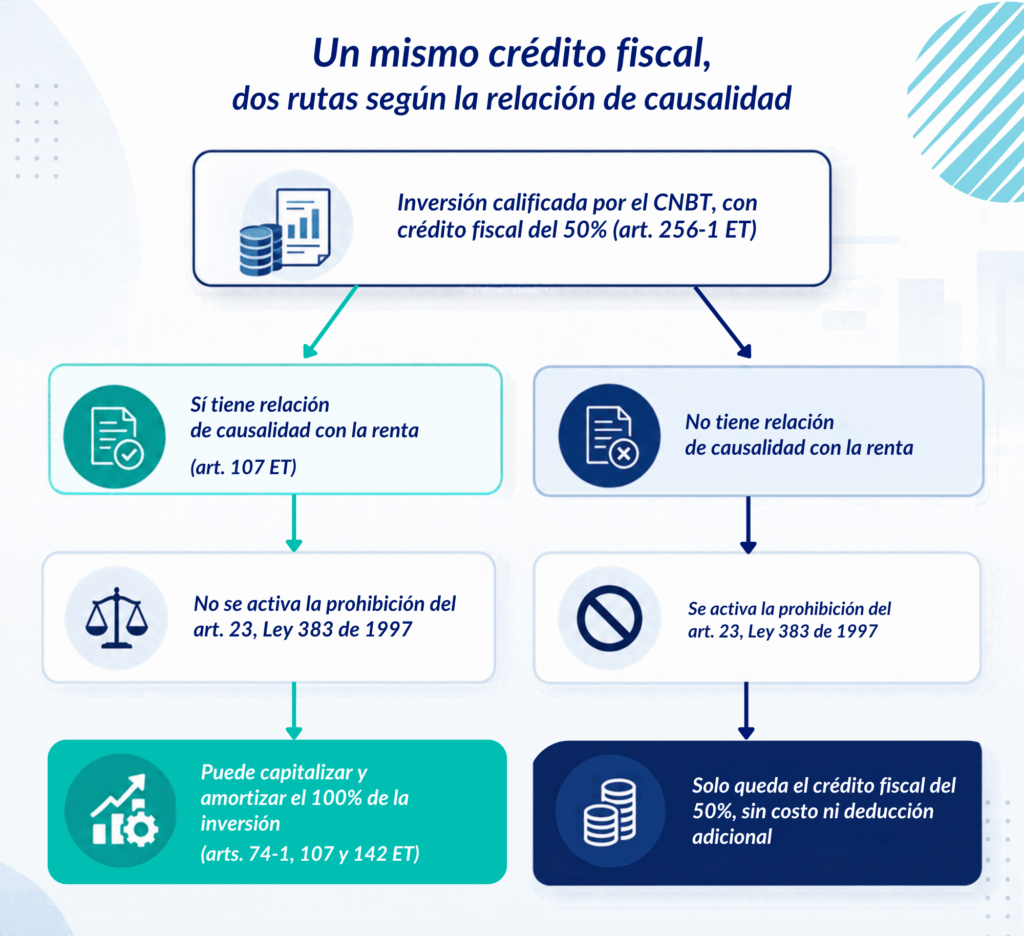
Si la inversión de Andina Robótica cumple ese requisito, no hay concurrencia prohibida de beneficios, de manera que la empresa puede quedarse con el crédito fiscal del 50% y, además, capitalizar y amortizar la inversión completa.
¿Qué pasa si la inversión no tiene relación de causalidad con la renta?
La tesis de la DIAN tiene una segunda mitad, menos favorable, ya que si la inversión no tiene relación de causalidad directa con la renta, se activa la prohibición del artículo 23 de la Ley 383 de 1997, caso en el cual la inversión únicamente da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario, sin costo ni deducción adicional sobre el resto del valor invertido.
La diferencia entre uno y otro escenario ya no depende de si el proyecto fue calificado por el CNBT, sino de si esa inversión puede conectarse directamente con la actividad generadora de renta de la empresa, de manera que, volviendo al caso de Andina Robótica, si su proyecto de inteligencia artificial no tiene esa conexión directa, el 50% del crédito fiscal sigue siendo el único beneficio disponible.
Queda así la bifurcación completa bajo la nueva tesis de la DIAN:
¿Qué debe verificar su empresa antes de aplicar esto?
El concepto no cambia una obligación que ya existía anteriormente, prevista en un parágrafo aparte del artículo 1.8.2.4.13 del Decreto 1625 de 2016, que trata un tema distinto al de los costos y las deducciones, y que obliga a las mipymes a escoger, desde que postulan el proyecto ante el CNBT, entre dos modalidades, el crédito fiscal o el esquema de deducción y descuento, sin poder cambiar de modalidad una vez asignado el beneficio.
Además, vale recordar que las referencias del Decreto 1625 de 2016 al artículo 158-1 del Estatuto Tributario ya no tienen efecto, porque ese artículo fue derogado por el artículo 96 de la Ley 2277 de 2022, de manera que, antes de aplicar la nueva tesis de la DIAN, la empresa debe documentar por qué su inversión tiene relación directa con la renta que genera, con soportes como un contrato, un estudio de factibilidad o el destino comercial del proyecto.
Conclusión
Como quedó evidenciado con el caso de Andina Robótica, el Concepto 012495 int. 962 de 2026 de la DIAN cambia una regla que llevaba vigente desde el Oficio 904626 de 2021, pues la inversión que da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario cambia de estatus, pues ya no queda excluida, de forma automática, de tratarse también como costo o deducción amortizable.
Asimismo, esta nueva tesis traslada la discusión hacia un terreno probatorio, de manera que ya no basta con que el CNBT haya calificado el proyecto como de investigación, desarrollo tecnológico o innovación, sino que la empresa debe estar en capacidad de demostrar que esa inversión tiene relación directa de causalidad con la renta que genera, pues de eso depende que conserve solo el crédito fiscal o si, además, puede capitalizar y amortizar el valor invertido.
En definitiva, el crédito fiscal del 50% dejó de ser el único beneficio disponible por invertir en investigación, desarrollo tecnológico e innovación, y esto aplica para las mipymes con inversiones bien sustentadas.
¿Está tu empresa en capacidad de demostrar que su inversión en investigación, desarrollo tecnológico o innovación tiene relación directa con la renta que genera?
Preguntas frecuentes:
¿Qué es el crédito fiscal por inversión en I+D+i?
De acuerdo con el artículo, es el beneficio previsto en el artículo 256-1 del Estatuto Tributario que permite a las mipymes acceder a un crédito fiscal equivalente al 50 % del valor de las inversiones calificadas en investigación, desarrollo tecnológico e innovación.
¿Una inversión que genera crédito fiscal también puede deducirse?
Según la nueva tesis de la DIAN explicada en el artículo, la inversión puede capitalizarse y amortizarse cuando existe relación directa de causalidad con la renta que genera la empresa.
¿Qué ocurre si la inversión en I+D+i no tiene relación de causalidad con la renta?
En ese escenario, según el artículo, la inversión únicamente da derecho al crédito fiscal del artículo 256-1, sin costo ni deducción adicional sobre el resto del valor invertido.
¿Qué debe demostrar una empresa para aplicar el nuevo criterio de la DIAN?
Debe poder documentar por qué la inversión tiene relación directa con la renta que genera. El artículo menciona como posibles soportes un contrato, un estudio de factibilidad o el destino comercial del proyecto.
El nuevo criterio de la DIAN abre una oportunidad relevante para las mipymes que realizan inversiones en investigación, desarrollo tecnológico e innovación, pero su aplicación exige evaluar y sustentar adecuadamente la relación de causalidad de la inversión con la actividad generadora de renta.
En Russell Bedford Colombia, acompañamos a las empresas en el análisis y estructuración tributaria de sus proyectos de I+D+i para identificar los beneficios aplicables y respaldar su adecuado tratamiento fiscal.