En 2009, la sociedad Proedinsa Calle & Cía. S. en C. firmó un acuerdo privado con Inversiones Vermont Uno, Inversiones Vermont Dos e Inversiones Vermont Tres, las tres accionistas del Colegio Gimnasio Vermont Medellín S.A.
Cuatro años después, Proedinsa demandó ante la Superintendencia de Sociedades, alegando que, en una asamblea, se habían ejecutado una reforma de estatutos y un aumento del capital autorizado en contravía de ese acuerdo, lo mismo que una venta de acciones, caso registrado como la Sentencia 801-16 del 23 de abril de 2013.
Antes de resolver el caso, la Superintendencia tuvo que contestar previamente una pregunta. Ese documento firmado entre accionistas, ¿realmente obligaba a la sociedad, o solo obligaba a quienes lo firmaron?
La respuesta no es automática, porque un acuerdo de accionistas, también llamado shareholders agreement o SHA por su sigla en inglés, es un contrato diferente de los estatutos de la sociedad.
Allí los accionistas pactan reglas adicionales, por ejemplo, cómo comprar o vender acciones, cómo votar o qué sucede si alguno de ellos quiere salir del negocio. Muchos incluyen también cláusulas de arrastre y de acompañamiento, previstas para el día en que uno de los socios venda su participación.
El problema es que dicho contrato, por sí solo, no siempre ata a la sociedad ni a sus administradores.
¿Qué regula un acuerdo de accionistas en una SAS?
En la sociedad por acciones simplificada, la SAS, el artículo 24 de la Ley 1258 de 2008 regula expresamente estos acuerdos, permitiendo pactar sobre la compra o venta de acciones, la preferencia para adquirirlas y las restricciones para transferirlas.
Cubre además el ejercicio del derecho de voto y sobre quién representará las acciones en la asamblea, y cierra con una cláusula abierta, cualquier otro asunto lícito.
La lista es amplia, y no se limita al voto, como ocurre en otros tipos de sociedad, según se explica más adelante.
Ese mismo artículo agrega un candado importante, pues el pacto solo debe ser acatado por la compañía cuando este ha sido depositado en las oficinas administrativas.
Ese depósito no es un trámite decorativo, es la frontera entre un compromiso que solo vincula a quienes lo firmaron y un compromiso que la propia sociedad está obligada a respetar.
¿Qué pasa si el acuerdo nunca fue depositado?
Si el acuerdo no se entregó formalmente a la administración de la sociedad, sigue siendo válido, pero solo entre quienes lo firmaron, y la sociedad puede ignorarlo sin consecuencias frente a ella misma.
Un ejemplo ayuda a visualizarlo: dos accionistas pactan votar siempre en el mismo sentido, y si uno de ellos rompe esa promesa en una asamblea, la sociedad no tiene por qué desconocer ese voto, salvo que el acuerdo estuviera depositado.
La Superintendencia de Sociedades explicó qué significa depositar un acuerdo en el Oficio 220-121211 del 1 de noviembre de 2009, según el cual el depósito consiste en entregar a la sociedad el documento original o una copia auténtica del acuerdo, firmado por quienes lo celebran.
Así queda archivado en las oficinas de administración, y solo desde ese momento el pacto puede generar efectos vinculantes frente a la sociedad.
Cuando el acuerdo está depositado, la ley protege su cumplimiento de una manera muy concreta, pues el parágrafo primero del artículo 24 ordena que el presidente de la asamblea no compute el voto emitido en contra de lo pactado en un acuerdo debidamente depositado.
Es decir, si un accionista se comprometió a votar de cierta forma y en la reunión vota distinto, ese voto simplemente no cuenta.
¿Aplica lo mismo si la sociedad no es una SAS?
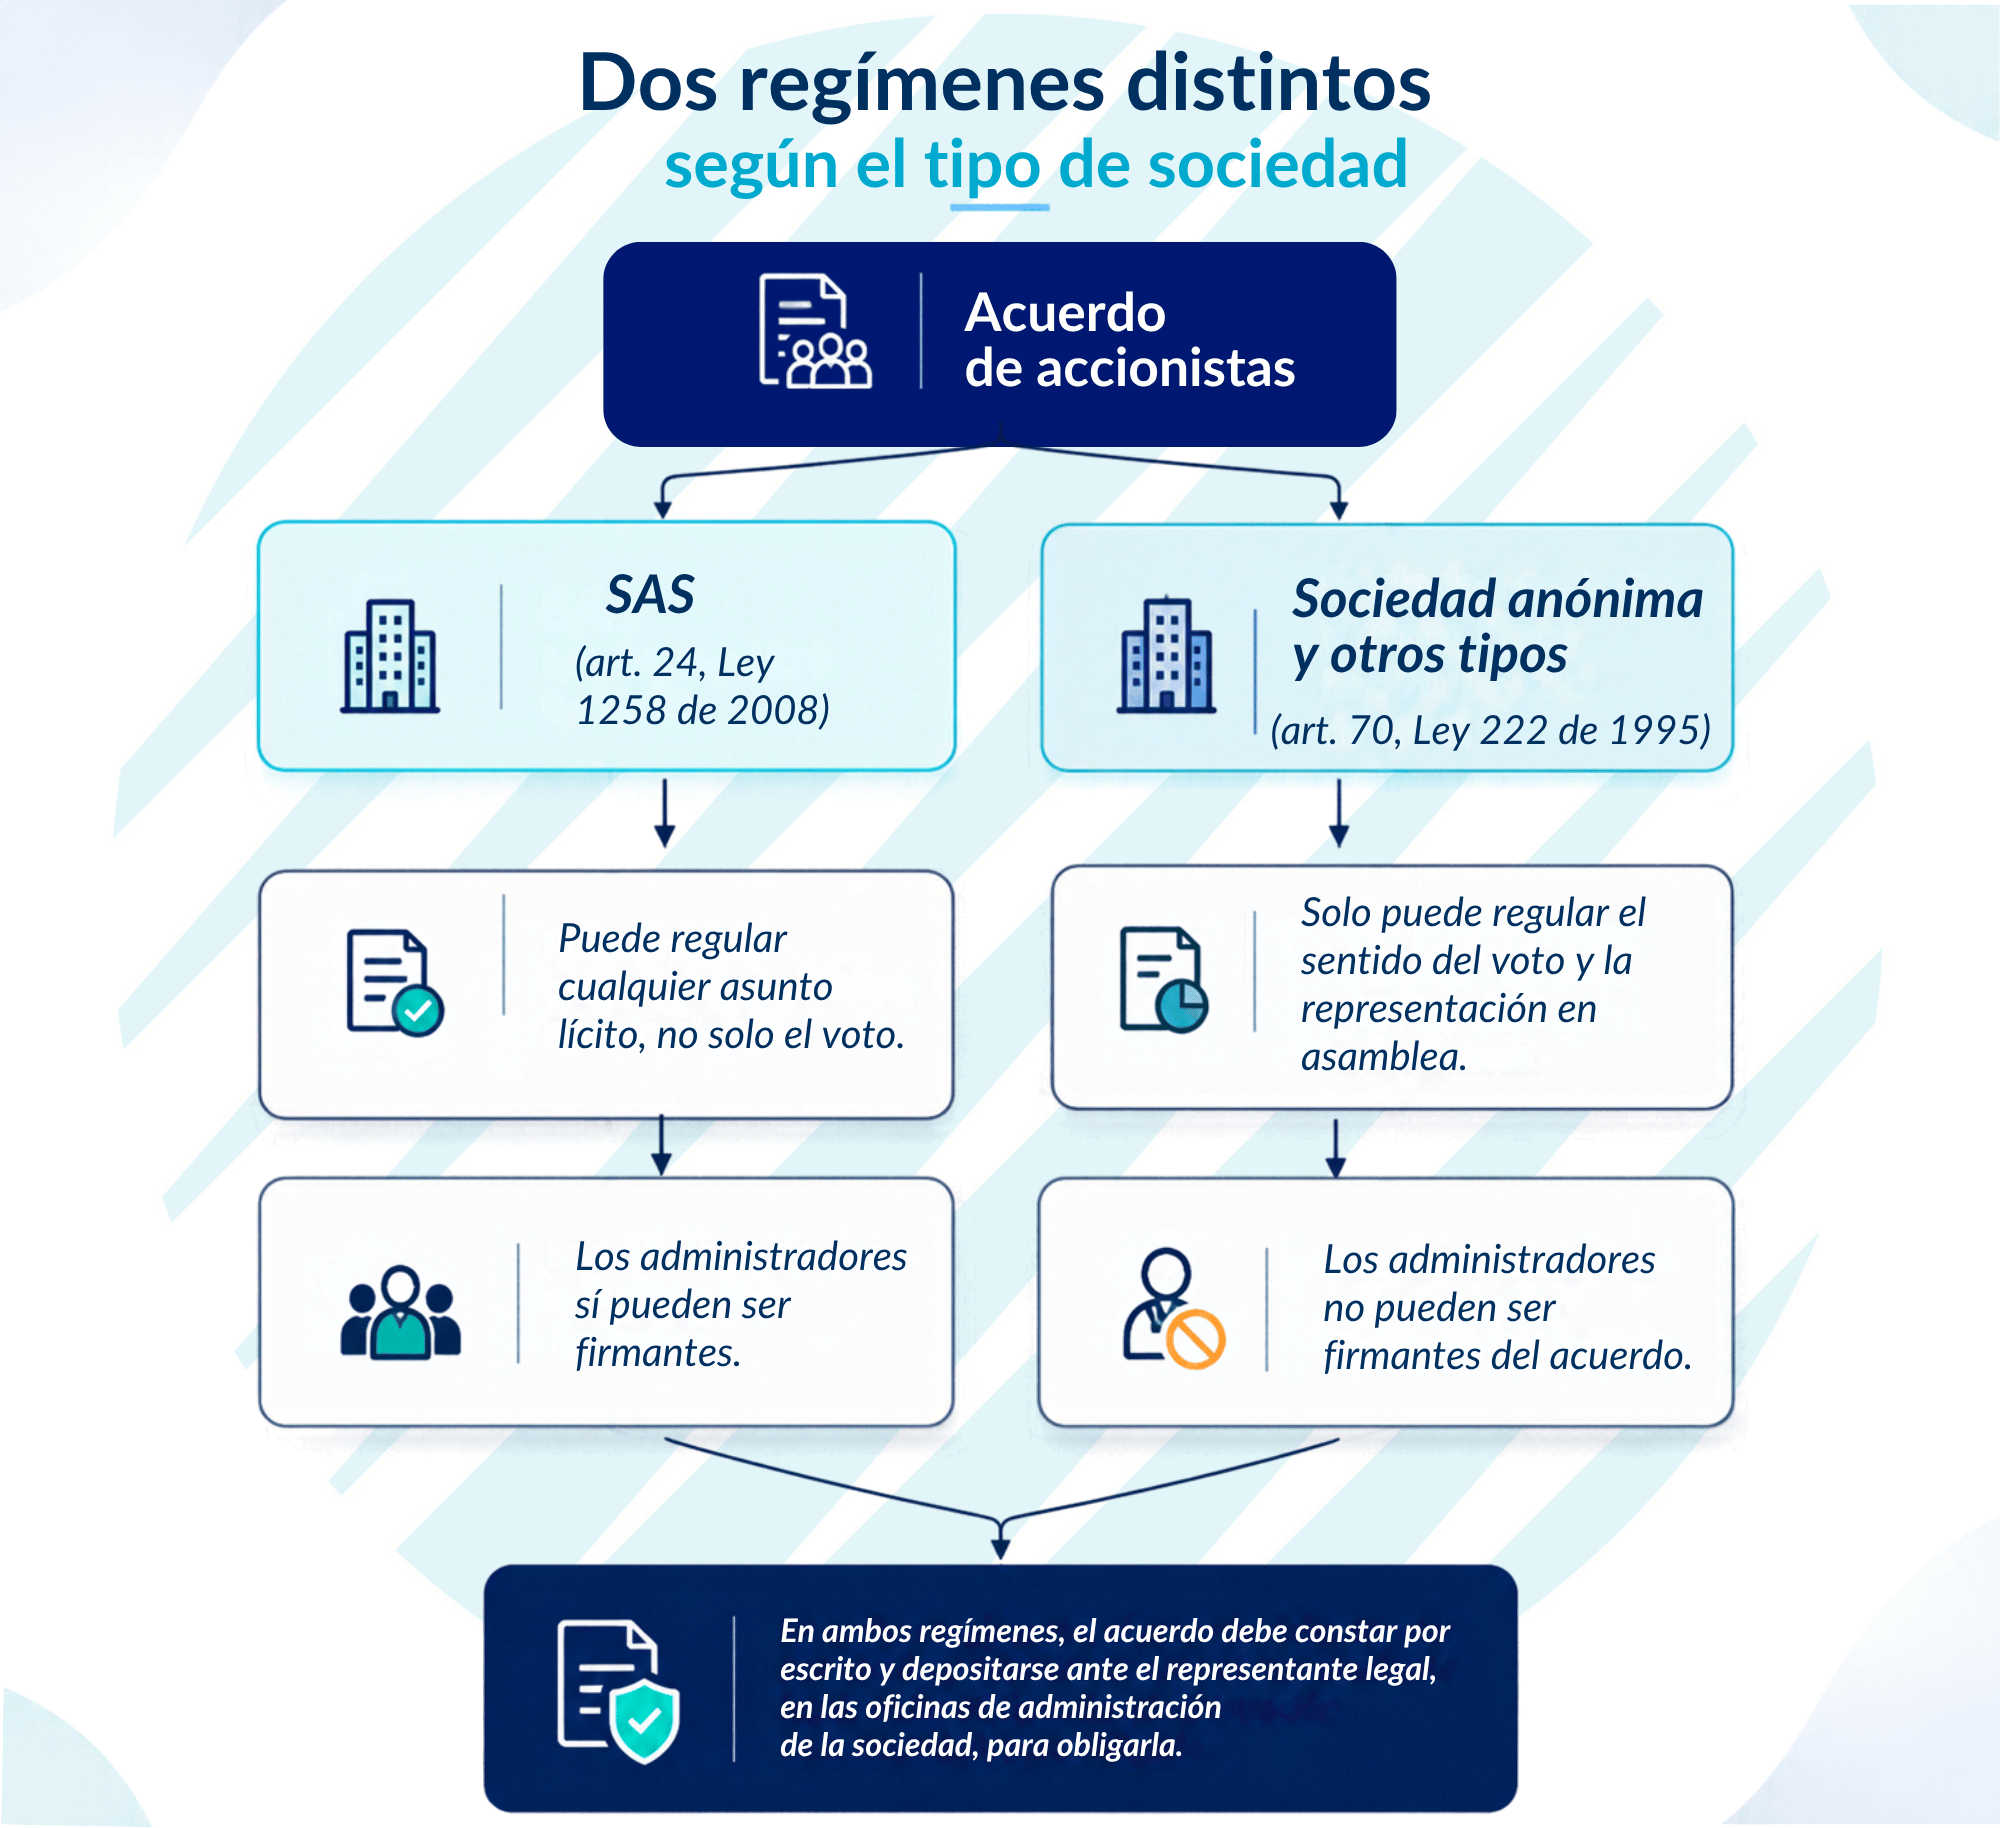
No, porque el artículo 24 de la Ley 1258 de 2008 fue pensado y estructurado para las SAS, mientras que las sociedades anónimas y otros tipos societarios se rigen por una norma distinta y más estrecha, el artículo 70 de la Ley 222 de 1995. Esa norma exige condiciones que el artículo 24 no demanda, pues quienes firman el acuerdo no pueden ser administradores de la sociedad, y el pacto solo puede versar sobre el sentido del voto en la asamblea y sobre quién representará a los firmantes en las reuniones, nunca sobre cualquier otro asunto lícito como sí permite la norma de la SAS.
Igual que en la SAS, en ambos regímenes el acuerdo debe constar por escrito y entregarse al representante legal para su depósito en las oficinas de administración de la sociedad, como se observa en el comparativo:
La Superintendencia de Sociedades confirmó esta diferencia en el Oficio 220-253291 del 24 de noviembre de 2022, al precisar que la Ley 1258 de 2008 ya regula expresamente los acuerdos de accionistas en la SAS, por lo que no corresponde aplicarle el artículo 70 de la Ley 222 de 1995.
Cada tipo de sociedad tiene su propio régimen; cualquier confusión puede llevar a firmar un acuerdo que posteriormente resulte imposible modificar o exigir frente a la compañía.
Este es justamente el terreno donde se dio el caso del Colegio Gimnasio Vermont Medellín S.A., una sociedad anónima cuyo acuerdo de 2009 solo podía producir efectos frente a ella si cumplía los requisitos del artículo 70 de la Ley 222 de 1995, y no los del artículo 24 de la Ley 1258 de 2008, que está pensado para otro tipo de sociedad.
¿Qué son las cláusulas de arrastre y de acompañamiento?
Dentro de un acuerdo de accionistas, dos cláusulas generan más disputas que cualquier otra: la cláusula de arrastre, conocida en inglés como drag along, da al accionista mayoritario un derecho puntual. Puede obligar a los minoritarios a vender sus acciones cuando él decide vender las suyas a un tercero, de manera que un comprador externo adquiera el cien por ciento de la sociedad, sin quedar atado a un socio minoritario que se niegue a vender.
La cláusula de acompañamiento, o tag along, funciona al revés, pues le da al accionista minoritario el derecho de sumarse a la venta que hace el mayoritario, en las mismas condiciones de precio, buscando que no quede solo dentro de una sociedad cuyo control cambió de manos sin su consentimiento.
¿Puede pactarse el arrastre en los estatutos, o solo en un acuerdo independiente?
La respuesta cambia según el tipo de sociedad, pues en la sociedad anónima, el artículo 403 del Código de Comercio fija la regla general: las acciones son libremente negociables.
La misma norma señala excepciones taxativas, como las acciones privilegiadas, las de industria no liberadas o las gravadas con prenda, y el arrastre y el acompañamiento no aparecen en esa lista.
Por eso, la Superintendencia de Sociedades se pronunció en el Oficio 220-002294 del 13 de enero de 2014, indicando que estas cláusulas tienen objeto ilícito, esto es, un fin que la ley no permite, cuando se incluyen directamente en los estatutos de una sociedad anónima.
El mismo concepto aceptó algo distinto, pues pueden pactarse válidamente en un acuerdo separado de accionistas, aunque en ese caso solo obligan a quienes lo firmaron, no a la sociedad, salvo que se cumplan los requisitos de depósito explicados anteriormente.
En la SAS la flexibilidad es mayor, ya que el artículo 13 de la Ley 1258 de 2008 permite que los propios estatutos prohíban negociar las acciones, con un límite de diez años, prorrogables por acuerdo unánime de los accionistas.
El artículo 14 permite someter cualquier negociación de acciones a la autorización previa de la asamblea, lo que da a la SAS un margen que la sociedad anónima no tiene, pues puede incorporar reglas de arrastre y acompañamiento directamente en los estatutos, siempre que la restricción quede dentro de esos límites.
¿Qué pasa si un accionista incumple el arrastre o el acompañamiento ya pactado?
El parágrafo segundo del artículo 24 de la Ley 1258 de 2008 da una salida concreta para las SAS: los accionistas pueden acudir a la Superintendencia de Sociedades, mediante el trámite llamado proceso verbal sumario, y pedir ahí la ejecución específica de las obligaciones pactadas en el acuerdo.
Esto significa que el superintendente, actuando como juez, puede ordenar que se cumpla lo pactado, sin limitarse a reconocer una indemnización en dinero.
La Superintendencia precisó, en el mismo Oficio 220-253291 de 2022, que esa competencia cubre el cumplimiento del acuerdo y su ejecución específica, pero no la declaración de nulidad del pacto, discusión que, según el propio oficio, le corresponde a un juez ordinario y no a la Superintendencia en función jurisdiccional.
Con la Sentencia 801-16 de 2013 se dimensiona lo que está en juego cuando estas reglas no se respetan, pues Proedinsa no solo pidió que se declarara el incumplimiento del acuerdo de accionistas, sino también que se dejaran sin efectos jurídicos una asamblea completa, una reforma estatutaria, un aumento del capital autorizado y una venta de acciones.
Todos esos actos ya habían sido ejecutados por la sociedad, dimensionándose así lo que puede desatar un acuerdo mal estructurado o depositado.
Conclusiones
Como quedó evidenciado en el caso de Proedinsa Calle & Cía. contra el Colegio Gimnasio Vermont Medellín S.A., un acuerdo de accionistas firmado de buena fe no siempre es suficiente para deshacer lo ya ejecutado, ni una asamblea, ni una capitalización, ni una venta de acciones.
Todo depende de si el pacto se depositó correctamente y si se ajustó al régimen legal del tipo de sociedad que lo suscribió, esto es, la SAS del artículo 24 de la Ley 1258 de 2008 o la sociedad anónima del artículo 70 de la Ley 222 de 1995.
Asimismo, las cláusulas de arrastre y acompañamiento, tan comunes en las negociaciones de inversión, no escapan a esta misma lógica, porque pactarlas en un correo o en una minuta que no es depositada ante la sociedad no genera ninguna obligación exigible frente a ella, y pueden incluso convertirse en cláusulas de objeto ilícito si se intentan imponer directamente en los estatutos de una sociedad anónima, según lo advirtió la Superintendencia de Sociedades.
En definitiva, un acuerdo de accionistas bien redactado, debidamente depositado y ajustado al tipo societario correspondiente puede marcar la diferencia, al determinar si sus disposiciones son obligatorias para la empresa o si, por el contrario, constituyen simplemente un pacto con efectos exclusivamente entre quienes lo firmaron.
Preguntas frecuentes:
¿Cuándo un acuerdo de accionistas obliga a la sociedad?
En una SAS, el acuerdo debe constar por escrito y estar debidamente depositado en las oficinas administrativas para que la compañía deba acatarlo. Además, debe cumplir las reglas correspondientes al tipo societario.
¿Qué pasa si un acuerdo de accionistas no se deposita?
El acuerdo continúa siendo válido entre quienes lo firmaron, pero la sociedad no queda obligada a respetarlo. El depósito es el que permite que produzca efectos vinculantes frente a la compañía.
¿Qué diferencia existe entre un acuerdo de accionistas en una SAS y en una sociedad anónima?
La SAS cuenta con un régimen más amplio bajo el artículo 24 de la Ley 1258 de 2008. Para otras sociedades, el artículo 70 de la Ley 222 de 1995 establece condiciones más restrictivas sobre quiénes pueden celebrarlo y las materias que pueden pactarse.
¿Qué son las cláusulas drag along y tag along?
El drag along permite que el accionista mayoritario obligue a los minoritarios a acompañarlo en una venta bajo las condiciones pactadas. El tag along protege al minoritario permitiéndole participar en la venta realizada por el mayoritario en las mismas condiciones de precio.
Un acuerdo de accionistas puede ser determinante para definir las reglas entre socios y proteger los intereses de la empresa, pero su efectividad depende de que esté correctamente estructurado, depositado y ajustado al tipo societario correspondiente.
En Russell Bedford Colombia acompañamos a empresas y accionistas en la revisión y estructuración de acuerdos societarios, identificando riesgos jurídicos antes de que se conviertan en conflictos.