Al escuchar la palabra apalancamiento financiero, la mente nos realiza una especie de juego que termina complicando mucho la manera en la que entendemos y afrontamos este tema en nuestras empresas. Sin embargo, si relacionamos el endeudamiento con nuestra vida personal, termina siendo un ejercicio que nos facilita mucho la comprensión de ese proceso. Es por esto que, a lo largo de este texto, desarrollaremos la idea central de este concepto realizando un símil con nuestro día a día.
Primero, si relacionamos la deuda corporativa o de nuestras empresas con la nuestra como individuos, encontraremos que tenemos un salario más cualquier otro ingreso que recibamos; a esto le restamos todo lo que debemos pagar cada mes y, como resultado, tendremos un excedente o un faltante.
Al final, saber qué es lo que debemos pagar cada mes y desagregarlo en gastos corrientes o deuda es lo que nos permitirá tomar control y evitar que la deuda sobrepase los límites que personalmente nos podemos permitir. Esto es, en síntesis, lo que debemos llevar a la práctica en nuestras empresas.
Ya habiendo entendido esto, pasemos a las compañías. El ejercicio es idéntico, pero es importante desmitificar primero la deuda: se trata de un instrumento históricamente estigmatizado por muchos empresarios en Colombia. En nuestra cultura es motivo de orgullo narrar, en medio de una conversación, lo mucho que nuestra compañía ha crecido sin necesidad de endeudarse nunca, y eso no está mal.
Lo incorrecto es tenerle miedo creyendo que la deuda limita nuestro crecimiento o nos deja en negativo cada mes; si, al igual que en el párrafo anterior, la ejecutamos de manera ordenada, eso no tendría por qué pasar.
A modo de ejemplo, si en nuestras empresas enfrentamos un nivel de crecimiento que demanda capital de trabajo, un proyecto que requiere caja para financiarse o cualquier otra situación que demande capital, tenemos múltiples opciones: pedirles a nuestros socios que capitalicen o nos presten, o ir al banco.
Esta última suele ser, por lo general, la opción más económica, debido a que la tasa de retorno esperada por el socio suele ser mayor a la de los bancos porque el tipo o nivel de riesgo que corren no es el mismo: el socio asume más riesgo porque su retorno depende del resultado del negocio, mientras que el banco normalmente tiene una obligación contractual de pago, tasa pactada y, muchas veces, garantías. A esto se suma que los intereses son deducibles y los dividendos no, lo que hace la deuda todavía más económica después de impuestos. Y es esta la razón por la que debemos ver a los bancos como un aliado estratégico y eliminar ese estigma del que hablábamos.
¿Cuándo el apalancamiento financiero impulsa el crecimiento empresarial?
Ahora bien, desarrollando la tesis central de nuestro título, un apalancamiento financiero bien ejecutado puede impulsar nuestro crecimiento o, todo lo contrario: puede también absorber toda la caja que ese crecimiento genera. En términos técnicos, la deuda nos suma cuando la rentabilidad que obtenemos del activo financiado supera el costo de esa deuda después de impuestos, y nos resta cuando ocurre lo contrario.
Volviendo al ejercicio de comparabilidad entre nuestra vida personal y la empresarial, planteamos los siguientes escenarios en los que endeudarse no es un ejercicio rentable:
- Comprar celulares o tecnología que exceden nuestra capacidad de pago: estos productos pierden valor rápidamente y no generan un retorno económico que compense los intereses pagados por la financiación.
- Diferir gastos mensuales a 24 o 36 cuotas: Se financian gastos de consumo inmediato con obligaciones de largo plazo. Cuando llega el siguiente mes, aún estamos pagando cuotas de gastos anteriores, lo que genera una acumulación constante de deuda.
- Financiar viajes o vacaciones con crédito: el viaje genera recuerdos y experiencias, pero no produce ingresos ni incrementa el patrimonio. La deuda continúa mucho después de que el viaje ha terminado.
- Pagar deudas adquiriendo más deudas: Pagar préstamos usando la tarjeta de crédito, o viceversa, es un mecanismo que genera dependencia financiera y dificulta recuperar la estabilidad económica. Solo es inteligente si hacemos una compra de cartera evaluando tasas y plazos.
¿Cómo saber si la deuda está consumiendo la caja de la empresa?
Si trasladamos lo anterior a la vida empresarial, ocurre exactamente lo mismo. Uno de los errores más frecuentes es endeudarnos para financiar capital de trabajo por un plazo superior al ciclo real de rotación de ese capital. Lo mismo ocurre cuando tomamos créditos de tesorería a plazos excesivamente largos, por ejemplo, superiores a 24 meses, para cubrir necesidades puntuales como el pago de la prima legal.
El deber ser es que la deuda tenga una duración coherente con el periodo en el que se genera la necesidad y en el que esperamos recuperar la caja. De lo contrario, la empresa empieza a acumular obligaciones que no ha terminado de pagar cuando aparece nuevamente la misma necesidad de financiación. Así se forma una “bola de nieve”: llega el siguiente ciclo de pagos y todavía estamos pagando el anterior.
Por otro lado, es importante resaltar que el endeudamiento no impulsa el crecimiento cuando no realizamos el ejercicio correcto previo a someternos a esa etapa, y lo mencionamos debido a que nuestro mayor paradigma es creer que crecer siempre da más plata y que, si nos endeudamos para crecer, siempre será una decisión correcta. Por eso hacemos énfasis en que, antes de crecer, debemos ver qué debemos mejorar. Veamos el siguiente ejemplo:
Para ilustrar el ejercicio, supongamos una compañía con un margen EBITDA del 13% y un PKT (Productividad del Capital de Trabajo, es decir, el KTNO dividido entre las ventas) del 20%. En el año N registra ventas por 8.300 y proyecta un crecimiento del 15% para el año N+1. Bajo este escenario, las ventas esperadas pasarían de 8.300 a 9.545.
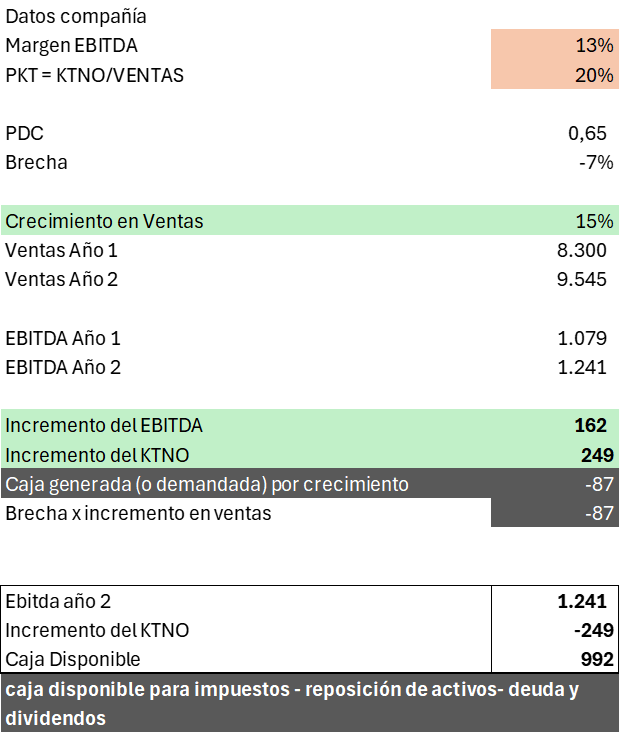
Con ese nuevo nivel de ventas, el primer paso es estimar el EBITDA aplicando el margen del 13%. Esto permite calcular la caja operativa que generaría la compañía como resultado del crecimiento proyectado. Luego, se calcula la necesidad adicional de capital de trabajo aplicando el PKT del 20% al incremento de las ventas, es decir, el 20% de los 1.245 de ventas nuevas, porque ese indicador muestra qué proporción de las ventas debe permanecer invertida en la operación para sostener ese mayor volumen de actividad.
Al comparar los dos porcentajes, aparece el punto central del ejercicio: cada peso adicional de ventas nos deja 13 centavos de EBITDA, pero nos exige 20 centavos de capital de trabajo. Esa brecha de 7 puntos es la que explica una Palanca de Crecimiento (PDC) de 0,65 y significa que, con esta estructura, crecer nos demanda caja en lugar de liberarla.
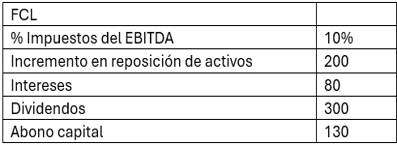
A partir de estos supuestos, el ejercicio busca determinar cuánto flujo de caja queda disponible después de considerar el crecimiento en ventas, la inversión requerida en capital de trabajo y las demás salidas de caja asociadas a impuestos, reposición de activos, intereses, dividendos y abonos a capital.
En el lado izquierdo se observa el flujo de caja neto que generaría la compañía en el escenario de crecimiento del 15%, mientras que en el lado derecho se presenta el resultado si la empresa no creciera y mantuviera sus ventas constantes. Este segundo escenario permite analizar qué ocurriría si, antes de buscar un mayor volumen de ventas, la compañía concentrara sus esfuerzos en ordenar su capital de trabajo, y evidentemente sería capaz de generar más flujo de caja neto mientras que, a la vez, tiene el tiempo de solucionar todas las situaciones que debilitan su estructura financiera.
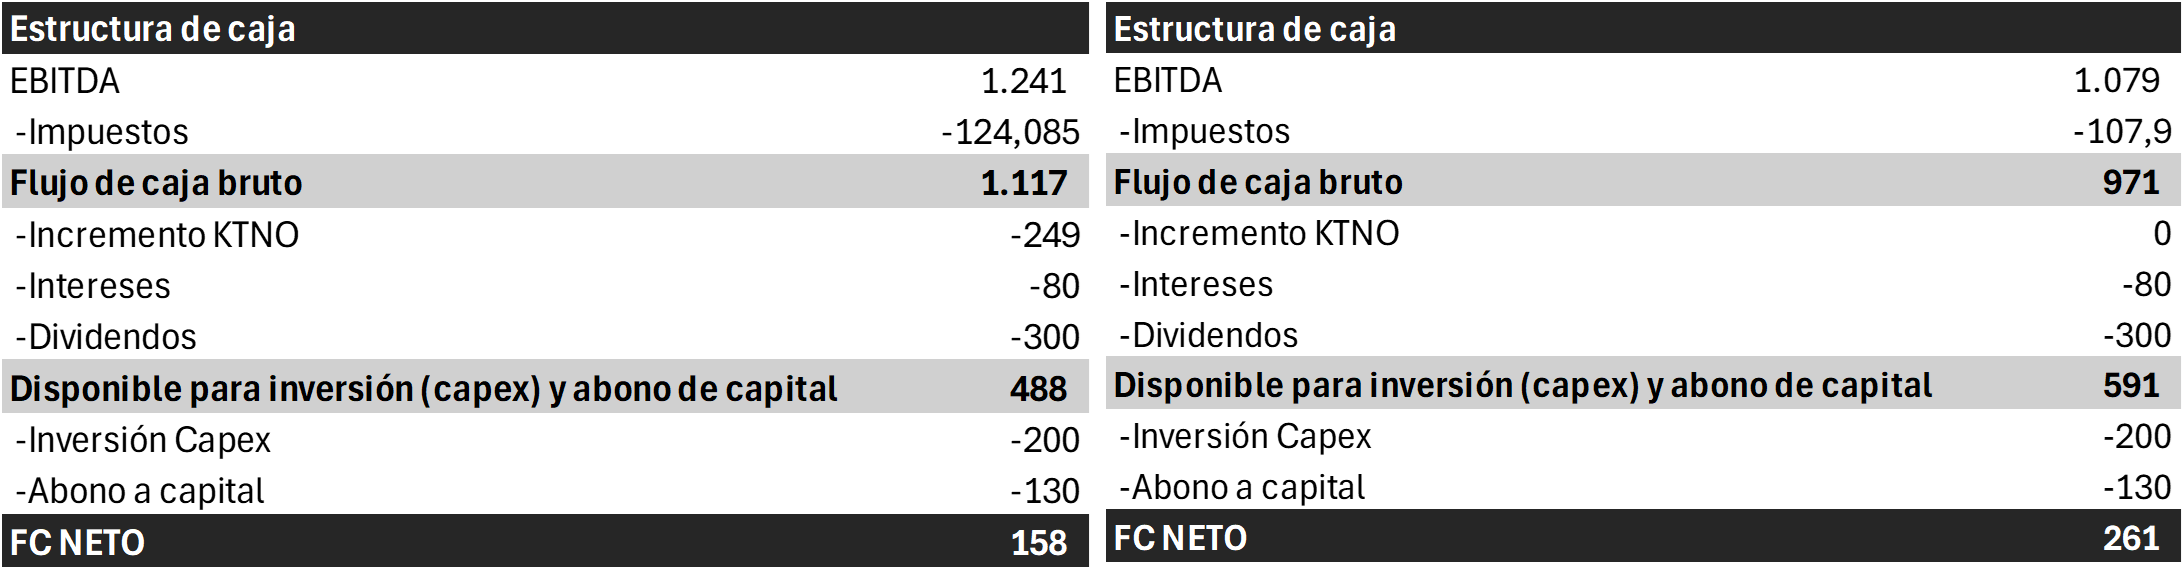
Lo anterior es la muestra de que crecer y adquirir deuda para hacerlo no es una buena opción si primero no nos detenemos a mirar qué tan organizada financieramente tenemos nuestra compañía.
¿Qué debe revisar una empresa antes de asumir una deuda?
Los rangos sanos de una deuda deberán ser entre 2 y 3 veces el EBITDA, medido como Deuda Neta sobre EBITDA; sin embargo, lo más lógico es revisar qué tan capaces seremos de generar la caja suficiente para pagar dicha deuda.
Por ejemplo, hay compañías que, previo a proyectos o grandes inversiones en CAPEX, llevan su deuda hasta 6 y 7 veces, pero luego de ejecutados dichos proyectos generan la caja suficiente que hace que este indicador baje. Es decir, que para evitar que una deuda nos explote en la cara, lo primero que debemos hacer es tomar control de nuestras cifras y revisar si adquirimos esa deuda para financiar proyectos u oportunidades capaces de generar la caja suficiente para pagarse por sí misma y generarnos rendimientos.
Por eso, cuando hablamos de ver al banco como un aliado estratégico, no basta con acercarnos únicamente a pedir financiación. Es fundamental hablarle con transparencia, explicar en detalle el negocio o el proyecto que se quiere ejecutar y construir una narrativa financiera sólida que permita negociar condiciones acordes con la realidad del flujo de caja.
Esto puede incluir periodos de gracia mientras el proyecto entra en operación, esquemas de pago graduales mientras se alcanza el punto de equilibrio o plazos que acompañen el ciclo real de generación de ingresos. No hacerlo puede llevar a que una empresa empiece a pagar una deuda destinada a financiar un proyecto que todavía no ha comenzado a producir caja, presionando innecesariamente su liquidez desde el primer día.
Conclusión
En conclusión, la deuda no debe verse como una amenaza ni como una solución automática para crecer, sino como una herramienta que exige criterio, planeación y disciplina financiera. Bien estructurada, puede convertirse en un motor para ejecutar proyectos, acelerar el crecimiento y mejorar la rentabilidad; mal adquirida, puede consumir la caja del negocio y limitar su capacidad de maniobra.
Por eso, antes de endeudarse, toda empresa debe entender sus cifras, medir su capacidad real de pago, evaluar si el proyecto generará los flujos necesarios y negociar con sus aliados financieros condiciones que acompañen el ciclo natural del negocio. Y si la deuda ya explotó en la cara de la compañía, en nuestra área de Banca de Inversión contamos con expertos en endeudamiento y reestructuración de deuda para acompañar el proceso de ordenamiento financiero y recuperación de liquidez.
Preguntas frecuentes
¿Cuándo el apalancamiento financiero beneficia a una empresa?
El apalancamiento financiero genera valor cuando la rentabilidad obtenida del activo o proyecto financiado supera el costo de la deuda después de impuestos. Si sucede lo contrario, el endeudamiento puede reducir la generación de caja.
¿Cómo saber si una empresa está utilizando correctamente la deuda?
La duración de la deuda debe guardar relación con el periodo durante el cual existe la necesidad financiera y con el momento en que la empresa espera recuperar la caja. Financiar necesidades de corto plazo con obligaciones excesivamente largas puede generar acumulación de deuda.
¿Por qué crecer puede generar problemas de liquidez?
Porque un aumento de las ventas también puede exigir mayor inversión en capital de trabajo. En el ejemplo del artículo, cada peso adicional de ventas genera 13 centavos de EBITDA, pero requiere 20 centavos de capital de trabajo, por lo que el crecimiento demanda caja en lugar de liberarla.
¿Qué debe analizar una empresa antes de endeudarse para crecer?
Debe conocer sus cifras, analizar su capacidad de generar caja, determinar si el proyecto financiado podrá producir los recursos necesarios para pagar la obligación y negociar condiciones financieras coherentes con el ciclo del negocio.
Un apalancamiento financiero bien estructurado puede convertirse en una herramienta para respaldar el crecimiento; uno que no corresponda con la capacidad real de generación de caja puede terminar limitando la operación.
Por eso, antes de asumir nuevas obligaciones o cuando la deuda existente ya empieza a presionar la liquidez, es fundamental evaluar la estructura financiera, los flujos proyectados y las condiciones de financiación.
En Russell Bedford Colombia, nuestro equipo de Finanzas Corporativas puede acompañar a tu empresa en la gestión, estructuración y reestructuración de deuda para tomar decisiones financieras alineadas con la realidad del negocio.
Contáctanos y conversemos sobre la estructura financiera de tu empresa.