Planeación patrimonial en tiempos de incertidumbre: lo que la ley permite y lo que muchos ignoran

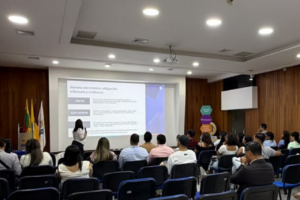
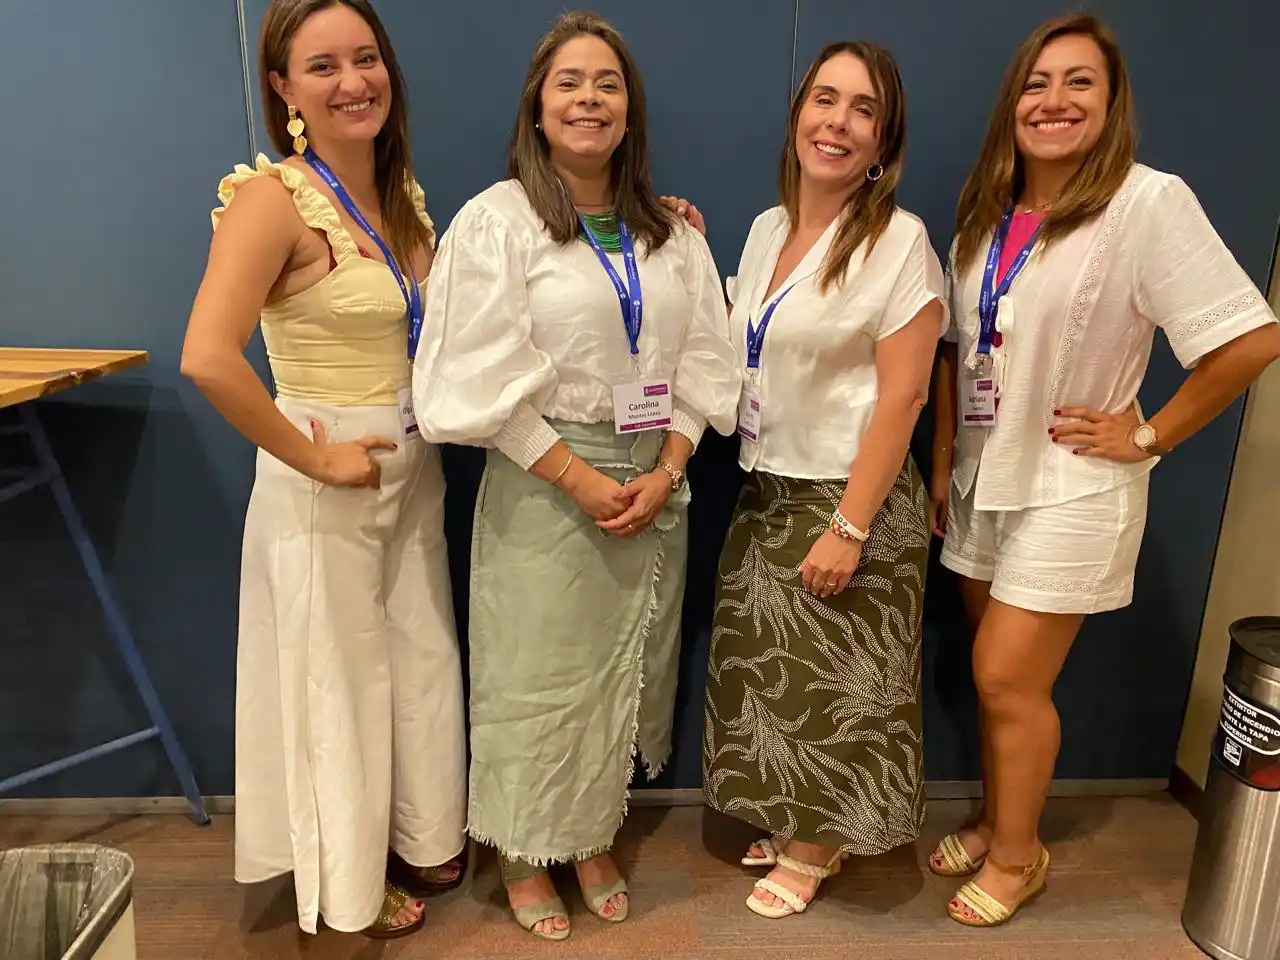
Profesionales en encuentro corporativo sobre planeación patrimonial en Colombia

Pensemos en una familia empresaria que en 2022 aportó sus inmuebles y sus participaciones societarias a una sociedad de tenencia, convencida de que esa decisión bastaba para blindar su patrimonio frente a cualquier reforma futura, y que en julio de 2026 vio radicarse ante el Congreso un nuevo proyecto de reforma tributaria sin haber revisado, durante ese lapso, si su estructura de planeación patrimonial seguía siendo la adecuada.

Sin embargo, el resultado de ese trámite legislativo no es lo importante en este momento, pues mientras el Congreso decide, la estructura patrimonial de esa familia sigue sometida a las reglas vigentes, entre ellas las establecidas por la Ley 2277 de 2022.

Por lo tanto, la pregunta relevante es: ¿La estructura creada hace cuatro años continúa siendo adecuada bajo las reglas actuales?

¿Qué es la planeación patrimonial y por qué no es evasión?

Para entender la planeación patrimonial, es necesario hacer antes una diferenciación entre evasión y elusión, que la práctica tributaria colombiana ha confundido reiteradamente, ya que no toda estrategia para reducir la carga fiscal es ilegal:

  • La evasión ocurre cuando una obligación tributaria ya existe y el contribuyente la oculta para no pagarla, conducta que viola la ley y genera sanciones.
  • La elusión, en cambio, consiste en organizar las operaciones o el patrimonio dentro de las alternativas permitidas por la ley, de manera que no llegue a generarse una determinada obligación tributaria.

La planeación patrimonial opera en este segundo plano, donde lo que se aprovecha son las figuras jurídicas que el ordenamiento diseñó precisamente para organizar, proteger y transferir el patrimonio de manera eficiente.

Esta diferenciación es importante hacerla porque Colombia cuenta con una cláusula general antiabuso en el artículo 869 del Estatuto Tributario que habilita a la DIAN para desconocer operaciones cuya finalidad sea artificiosa o sin propósito de negocio distinto al de reducir impuestos, de manera que una planeación mal estructurada, aunque use vehículos legales, puede ser recaracterizada por la administración tributaria. Por tanto, el objetivo no es el vehículo, sino la sustancia económica que lo respalda.

¿Qué vehículos contempla el ordenamiento colombiano?

  1. La Sociedad por Acciones Simplificada como estructura de protección patrimonial.

El primer vehículo que muchas familias y empresarios subutilizan es la sociedad por acciones simplificadas o S.A.S., no como sociedad operativa, sino como sociedad de tenencia, esto es, una sociedad cuyo objeto es ser titular de activos, participaciones en otras sociedades o inversiones, de manera que el efecto inmediato es la separación patrimonial prevista en el artículo 2 de la Ley 1258 de 2008, donde el accionista responde hasta el monto de su aporte y los activos personales quedan por fuera del alcance de los acreedores de la sociedad.

Es lo que hizo la familia del caso en cuestión, al aportar sus inmuebles a una S.A.S. de tenencia en 2022, de modo que los riesgos operacionales de su empresa principal no contaminaran el patrimonio familiar, aunque esa decisión aislada, sin revisión periódica, no bastara para saber si la estructura seguía respondiendo a sus objetivos cuatro años después.

  1. La fiducia mercantil y el principio de transparencia fiscal.

La fiducia mercantil permite separar determinados bienes del patrimonio de una persona y administrarlos a través de un patrimonio autónomo. Esto puede convertirla en una herramienta útil de protección y organización patrimonial.

En materia tributaria, el artículo 102 del Estatuto Tributario aplica el principio de transparencia fiscal, por lo que las cargas tributarias derivadas del patrimonio autónomo recaen sobre los beneficiarios identificados, no sobre el patrimonio en sí.

La DIAN lo precisó en el Oficio 1863 de 2020 al señalar que los patrimonios autónomos son no contribuyentes cuando es posible identificar a los beneficiarios del contrato; en caso contrario, el patrimonio autónomo se asimila a una sociedad nacional y tributa como tal, lo que convierte la identificación de los beneficiarios en una decisión de diseño con consecuencias fiscales directas.

Frente a la protección que ofrece la fiducia, es menester aclarar que no opera como escudo frente a obligaciones previas del fideicomitente contraídas de mala fe, dado que el artículo 1238 del Código Civil y la Circular Básica Jurídica de la Superintendencia Financiera establecen que la constitución de una fiducia no prospera cuando el deudor tiene bienes suficientes para solventar sus deudas o cuando la finalidad es defraudar acreedores.

  1. El usufructo con reserva de dominio como herramienta de sucesión eficiente.

Para patrimonios que incluyen inmuebles o activos de valor considerable, el usufructo con reserva de dominio permite que el propietario transfiera la nuda propiedad mientras conserva el derecho de uso y disfrute del bien durante su vida, de manera que se evita el impacto del impuesto de ganancia ocasional que sí se generaría en una donación simple.

La base gravable del derecho de usufructo equivale al 30% del valor fiscal del bien, y cada parte debe declarar el valor de su derecho en su respectiva declaración de renta, conforme al artículo 294-3 del Estatuto Tributario.

No obstante, esta figura no implica separación legal del activo ni lo pone a salvo de acreedores del nudo propietario, por lo que su utilidad es principalmente sucesoral y de planeación familiar, no de blindaje frente a riesgos comerciales.

¿Qué implica cada decisión en términos de riesgo?

Así las cosas, la planeación patrimonial no elimina los riesgos, los redistribuye y los hace manejables, de manera que el primer paso es identificar con precisión los activos e ingresos por proteger, las obligaciones actuales y contingentes, y los objetivos jurídicos y económicos que se persiguen, ya que sin ese inventario previo, cualquier vehículo puede resultar más costoso que el riesgo que pretende cubrir.

El segundo paso es definir si el objetivo es la sucesión eficiente del patrimonio familiar, la separación del riesgo empresarial del patrimonio personal, la consolidación de inversiones bajo una estructura que facilite la administración o la preparación frente a eventuales cambios en las tarifas impositivas.

El tercer paso: asesorarse con un equipo que integre las áreas comercial, tributaria y societaria, dado que ninguno de estos vehículos opera en solitario y una decisión tomada desde una sola perspectiva puede generar pasivos en las otras. 

Conclusión

Como quedó evidenciado con el caso de la familia que aportó sus inmuebles a una S.A.S. de tenencia en 2022 sin volver a revisar su estructura, el patrimonio no se protege asumiendo la permanencia del marco normativo; se estructura estratégicamente para mitigar el impacto de eventuales cambios regulatorios y se somete a revisiones periódicas, de acuerdo con la evolución de la normativa y las circunstancias patrimoniales.

Asimismo, los vehículos que el ordenamiento colombiano contempla, la S.A.S. de tenencia, la fiducia mercantil, el usufructo con reserva de dominio, entre otros, no son soluciones universales ni intercambiables; son herramientas cuya eficacia depende de que se usen con propósito económico real, con sustancia jurídica suficiente y con pleno conocimiento de sus efectos tributarios, societarios y civiles.

En definitiva, en un entorno donde las reglas tributarias cambian con cada gobierno y donde el proyecto de reforma que hoy discute el Congreso puede aprobarse, archivarse o regresar con otro nombre en el siguiente período legislativo, la planeación patrimonial no es un lujo de grandes patrimonios; es la diferencia entre reaccionar después del cambio y estar preparado antes de que este llegue.

¿Sabe su empresa o su familia qué pasaría con su patrimonio si mañana entra en vigor una nueva reforma tributaria?

Preguntas frecuentes: 

¿Qué es la planeación patrimonial y por qué no es evasión?

La planeación patrimonial consiste en organizar, proteger y transferir el patrimonio utilizando figuras jurídicas permitidas por la ley. Se diferencia de la evasión porque no busca ocultar una obligación tributaria existente, sino estructurar el patrimonio dentro de alternativas legales.

¿Qué mecanismos de planeación patrimonial existen en Colombia?

El artículo analiza tres alternativas: la S.A.S. utilizada como sociedad de tenencia, la fiducia mercantil mediante patrimonio autónomo y el usufructo con reserva de dominio como herramienta principalmente sucesoral.

¿La fiducia mercantil protege siempre los bienes frente a los acreedores?

No. El artículo advierte que la fiducia no funciona como un escudo frente a obligaciones previas contraídas de mala fe ni cuando su finalidad sea defraudar acreedores.

¿Qué debe analizarse antes de elegir una estructura de planeación patrimonial?

Deben identificarse los activos e ingresos que se quieren proteger, las obligaciones actuales y contingentes y los objetivos jurídicos y económicos, como sucesión, separación del riesgo empresarial, administración de inversiones o preparación frente a cambios tributarios.
 

Servicios Legales de Russell Bedford para planeación patrimonial en Colombia
Servicios Legales de Russell Bedford para la estructuración y planeación patrimonial en Colombia.


Si tu empresa o familia empresaria ya cuenta con una estructura patrimonial —o está evaluando implementar una—, revisarla periódicamente es clave para confirmar que siga respondiendo a tus objetivos y al marco normativo vigente.

En Russell Bedford Colombia, podemos acompañarte desde nuestros Servicios Legales en el análisis de riesgos, la estructuración societaria y la planeación patrimonial y sucesoral.
Contáctanos y evalúa con nuestro equipo qué mecanismos pueden ajustarse mejor a tu realidad empresarial y patrimonial.

Escrito por: Ángel Felipe Santos. Asistente Junior Legal. Russell Bedford Bogotá

Ángel Felipe Santos Uribe.

Semi Senior Legal.

Russell Bedford Bogotá.

Comparte este boletín

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.