El artículo 259-1 del Estatuto Tributario establece un límite general para determinados beneficios tributarios que pueden aplicar las empresas en Colombia, restringiendo su efecto fiscal al 3% anual de la renta líquida ordinaria, conforme a la fórmula prevista en la norma. Sin embargo, no todas las deducciones especiales están sujetas a esta limitación.
Como continuación de nuestra serie sobre beneficios tributarios asociados a la vinculación laboral, en la que abordamos las deducciones tributarias por contratación de empleados, los incentivos fiscales por vincular adultos mayores y mujeres víctimas de violencia y las deducciones por contratación de jóvenes en primer empleo y trabajadores en situación de discapacidad, en esta cuarta entrega analizamos el límite general del artículo 259-1 del Estatuto Tributario, identificando cuáles de estos beneficios están sujetos a dicha limitación, cómo se calcula su aplicación y qué aspectos deben considerar las empresas para aprovecharlos correctamente en su declaración de renta.
Límite general del artículo 259-1 del Estatuto Tributario
1. Alcance del límite
El artículo 259-1 del Estatuto Tributario establece un límite para ciertos beneficios y estímulos tributarios aplicables a sociedades nacionales y asimiladas, establecimientos permanentes de entidades del exterior y personas jurídicas extranjeras contribuyentes del impuesto sobre la renta.
La norma dispone que el valor de los ingresos no constitutivos de renta ni ganancia ocasional, deducciones especiales, rentas exentas y descuentos tributarios allí señalados no puede exceder el 3% anual de la renta líquida ordinaria antes de detraer las deducciones especiales.
No todos los beneficios tributarios se someten a este límite. La norma señala expresamente cuáles beneficios están sujetos, y dispone que los beneficios que no se encuentren allí señalados no estarán sometidos al límite.
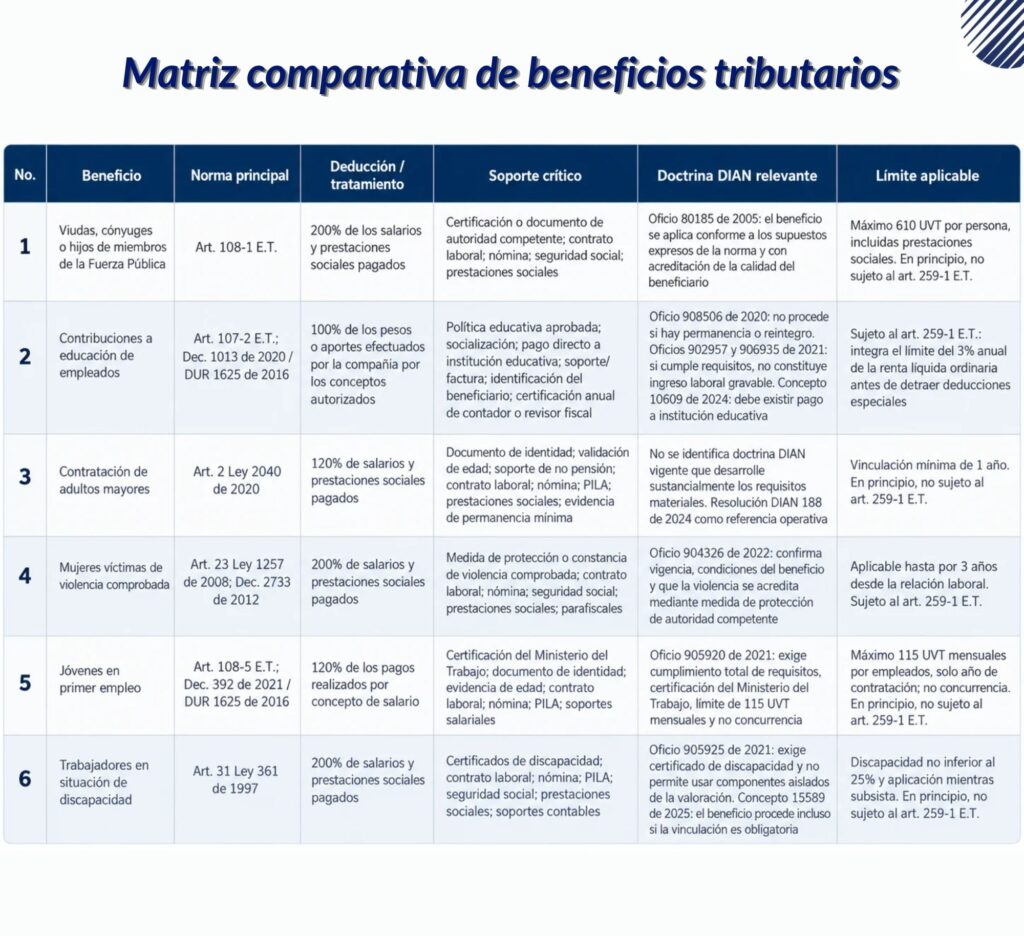
Para los beneficios objeto de este informe, se identifican como sujetos al artículo 259-1 E.T. la deducción por contribuciones a educación de empleados del artículo 107-2 E.T. y la deducción por vinculación de mujeres víctimas de violencia comprobada del artículo 23 de la Ley 1257 de 2008.
2. Fórmula del límite
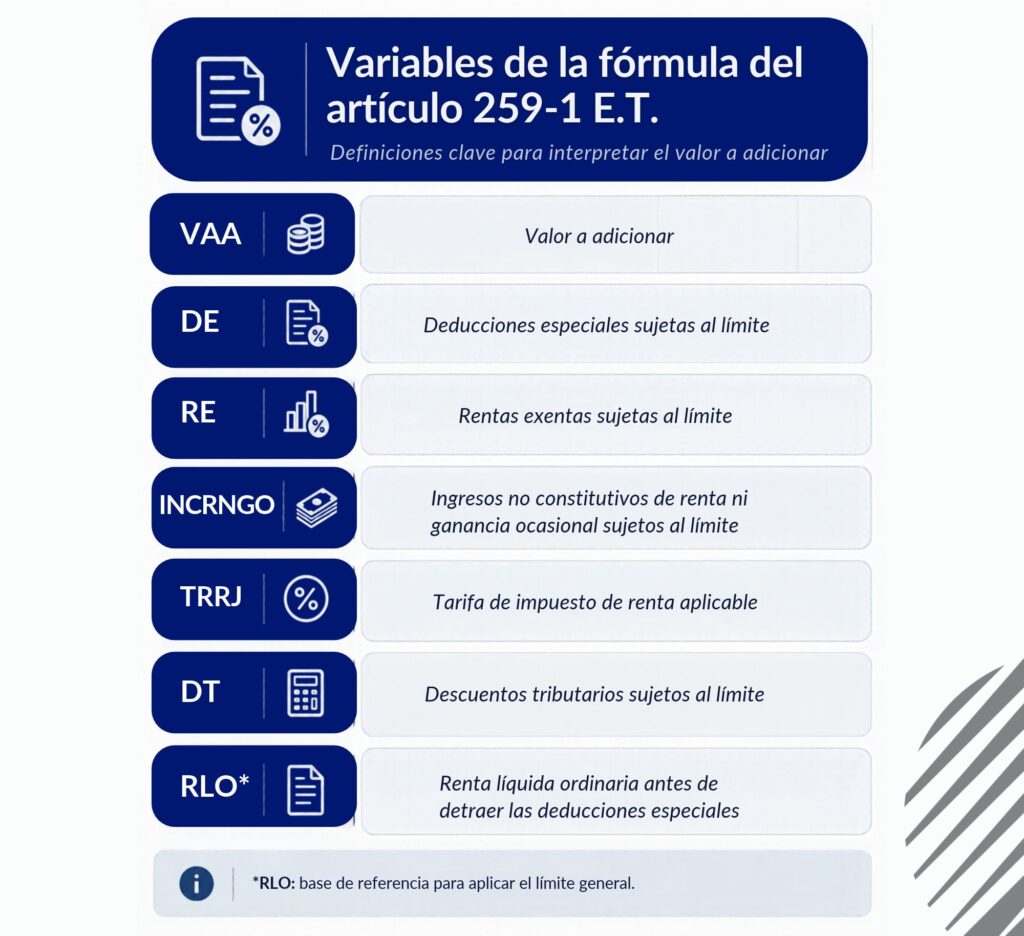
El artículo 259-1 E.T. prevé la siguiente fórmula para determinar el valor a adicionar:
VAA = (DE + RE + INCRNGO) x TRPJ + DT – 3% RLO*
Donde:
3. Aplicación práctica
Para efectos de aplicar el límite previsto en el artículo 259-1 del Estatuto Tributario, la compañía deberá identificar únicamente aquellos beneficios que se encuentren expresamente sometidos a dicho límite.
En el caso de los beneficios desarrollados en este informe, integrarían la base del límite la deducción por contribuciones a educación de empleados del artículo 107-2 E.T. y la deducción por vinculación de mujeres víctimas de violencia comprobada del artículo 23 de la Ley 1257 de 2008.
Los demás beneficios analizados tendrían sus propios límites particulares, pero no integrarían, en principio, la base del límite general del artículo 259-1 E.T., al no encontrarse listados expresamente en dicha disposición.
A modo de ejemplo, supongamos que durante el año gravable la compañía presenta la siguiente información:
| Concepto | Valor |
| Renta líquida ordinaria antes de detraer deducciones especiales sujetas al límite — RLO | $ 2.000.000.000 |
| Deducción por contribuciones a educación de empleados — Art.
107-2 E.T. |
$ 90.000.000 |
| Deducción por salarios y prestaciones sociales pagados a mujeres víctimas de violencia comprobada — Art. 23 Ley 1257 de 2008 | $ 160.000.000 |
| Total deducciones especiales sujetas al límite — DE | $ 250.000.000 |
| Rentas exentas sujetas al límite — RE | $ 0 |
| Ingresos no constitutivos sujetos al límite — INCRNGO | $ 0 |
| Descuentos tributarios sujetos al límite — DT | $ 0 |
| Tarifa del impuesto sobre la renta aplicable — TRPJ | 35% |
Reemplazando los valores del ejemplo:
VAA = ($250.000.000 + $0 + $0) x 35% + $0 – (3% x $2.000.000.000)
VAA = $87.500.000 – 60.000.000
VAA = $27.500.000
En este escenario, como el resultado del VAA es positivo, la compañía tendría un valor a adicionar al impuesto a cargo de $27.500.000. Esto no significa que la deducción sea improcedente, sino que, por efecto del límite del artículo 259-1 E.T., el beneficio fiscal efectivo no puede exceder el monto permitido por la fórmula legal.
Por el contrario, si con los mismos beneficios sujetos al límite la renta líquida ordinaria antes de detraer deducciones especiales fuera de $4.000.000.000, el cálculo sería:
VAA = ($250.000.000 x 35%) – (3% x $4.000.000.000)
VAA = $87.500.000 – $120.000.000
VAA = -$32.500.000
En este segundo escenario, como el VAA es negativo, no habría valor a adicionar al impuesto a cargo, sin perjuicio de que la compañía deba cumplir los requisitos sustanciales y formales de cada beneficio.
Cierre y recomendaciones
Con base en los beneficios analizados, se observa que las deducciones especiales asociadas a la vinculación de determinados trabajadores pueden representar una oportunidad tributaria relevante para la compañía. Sin embargo, su procedencia exige el cumplimiento estricto de requisitos sustanciales y formales.
En ese sentido, no basta con que la compañía tenga vinculado al trabajador o haya efectuado el pago. Es indispensable contar con la documentación que acredite la condición que da lugar al beneficio, la existencia de la relación laboral, los pagos efectuados por concepto de salarios y prestaciones sociales, el cumplimiento de obligaciones de seguridad social y parafiscales; y los certificados exigidos por la norma o por la reglamentación.
Adicionalmente, la compañía deberá evaluar en cada caso la existencia de límites propios, tales como el porcentaje de deducción, el término máximo de aplicación, la vinculación mínima, el valor máximo mensual, la vigencia del certificado o la prohibición de concurrencia de beneficios.
De igual manera, deberá identificar cuáles beneficios se encuentran expresamente sometidos al límite general del artículo 259-1 E.T.
Finalmente, se recomienda implementar una matriz de control por beneficio y por trabajador, en la que se consolide: identificación del trabajador, beneficio aplicado, norma soporte, valor base del beneficio, porcentaje de deducción, certificado o soporte crítico, año gravable, límite aplicable y validación de no concurrencia.
Esta matriz permitirá contar con trazabilidad suficiente ante una eventual revisión de la DIAN.
La correcta aplicación del límite del artículo 259-1 del Estatuto Tributario es fundamental para que las empresas aprovechen los beneficios fiscales permitidos sin comprometer el cumplimiento de sus obligaciones tributarias.
En Russell Bedford Colombia, a través de nuestra línea de Consultoría Tributaria, te acompañamos en la evaluación de deducciones especiales, la revisión de sus requisitos y la identificación de los límites aplicables a tu organización.