Pensemos en un caso hipotético, pero muy frecuente en la práctica societaria colombiana, protagonizado por Marta Elena Rojas y Jorge Iván Cárdenas, socios de Insumos del Valle S.A.S., donde Marta tiene el 40% de las acciones y Jorge el 60% restante.
Firman una promesa de compraventa en la que Marta se compromete a venderle a Jorge su participación, con una cláusula de precio que dice que el valor será «el que arroje un avalúo de la compañía», sin precisar el método a usar para calcularlo.
Seis meses después, cada uno encarga su propio avalúo del 40% de Marta, y los resultados son los siguientes:
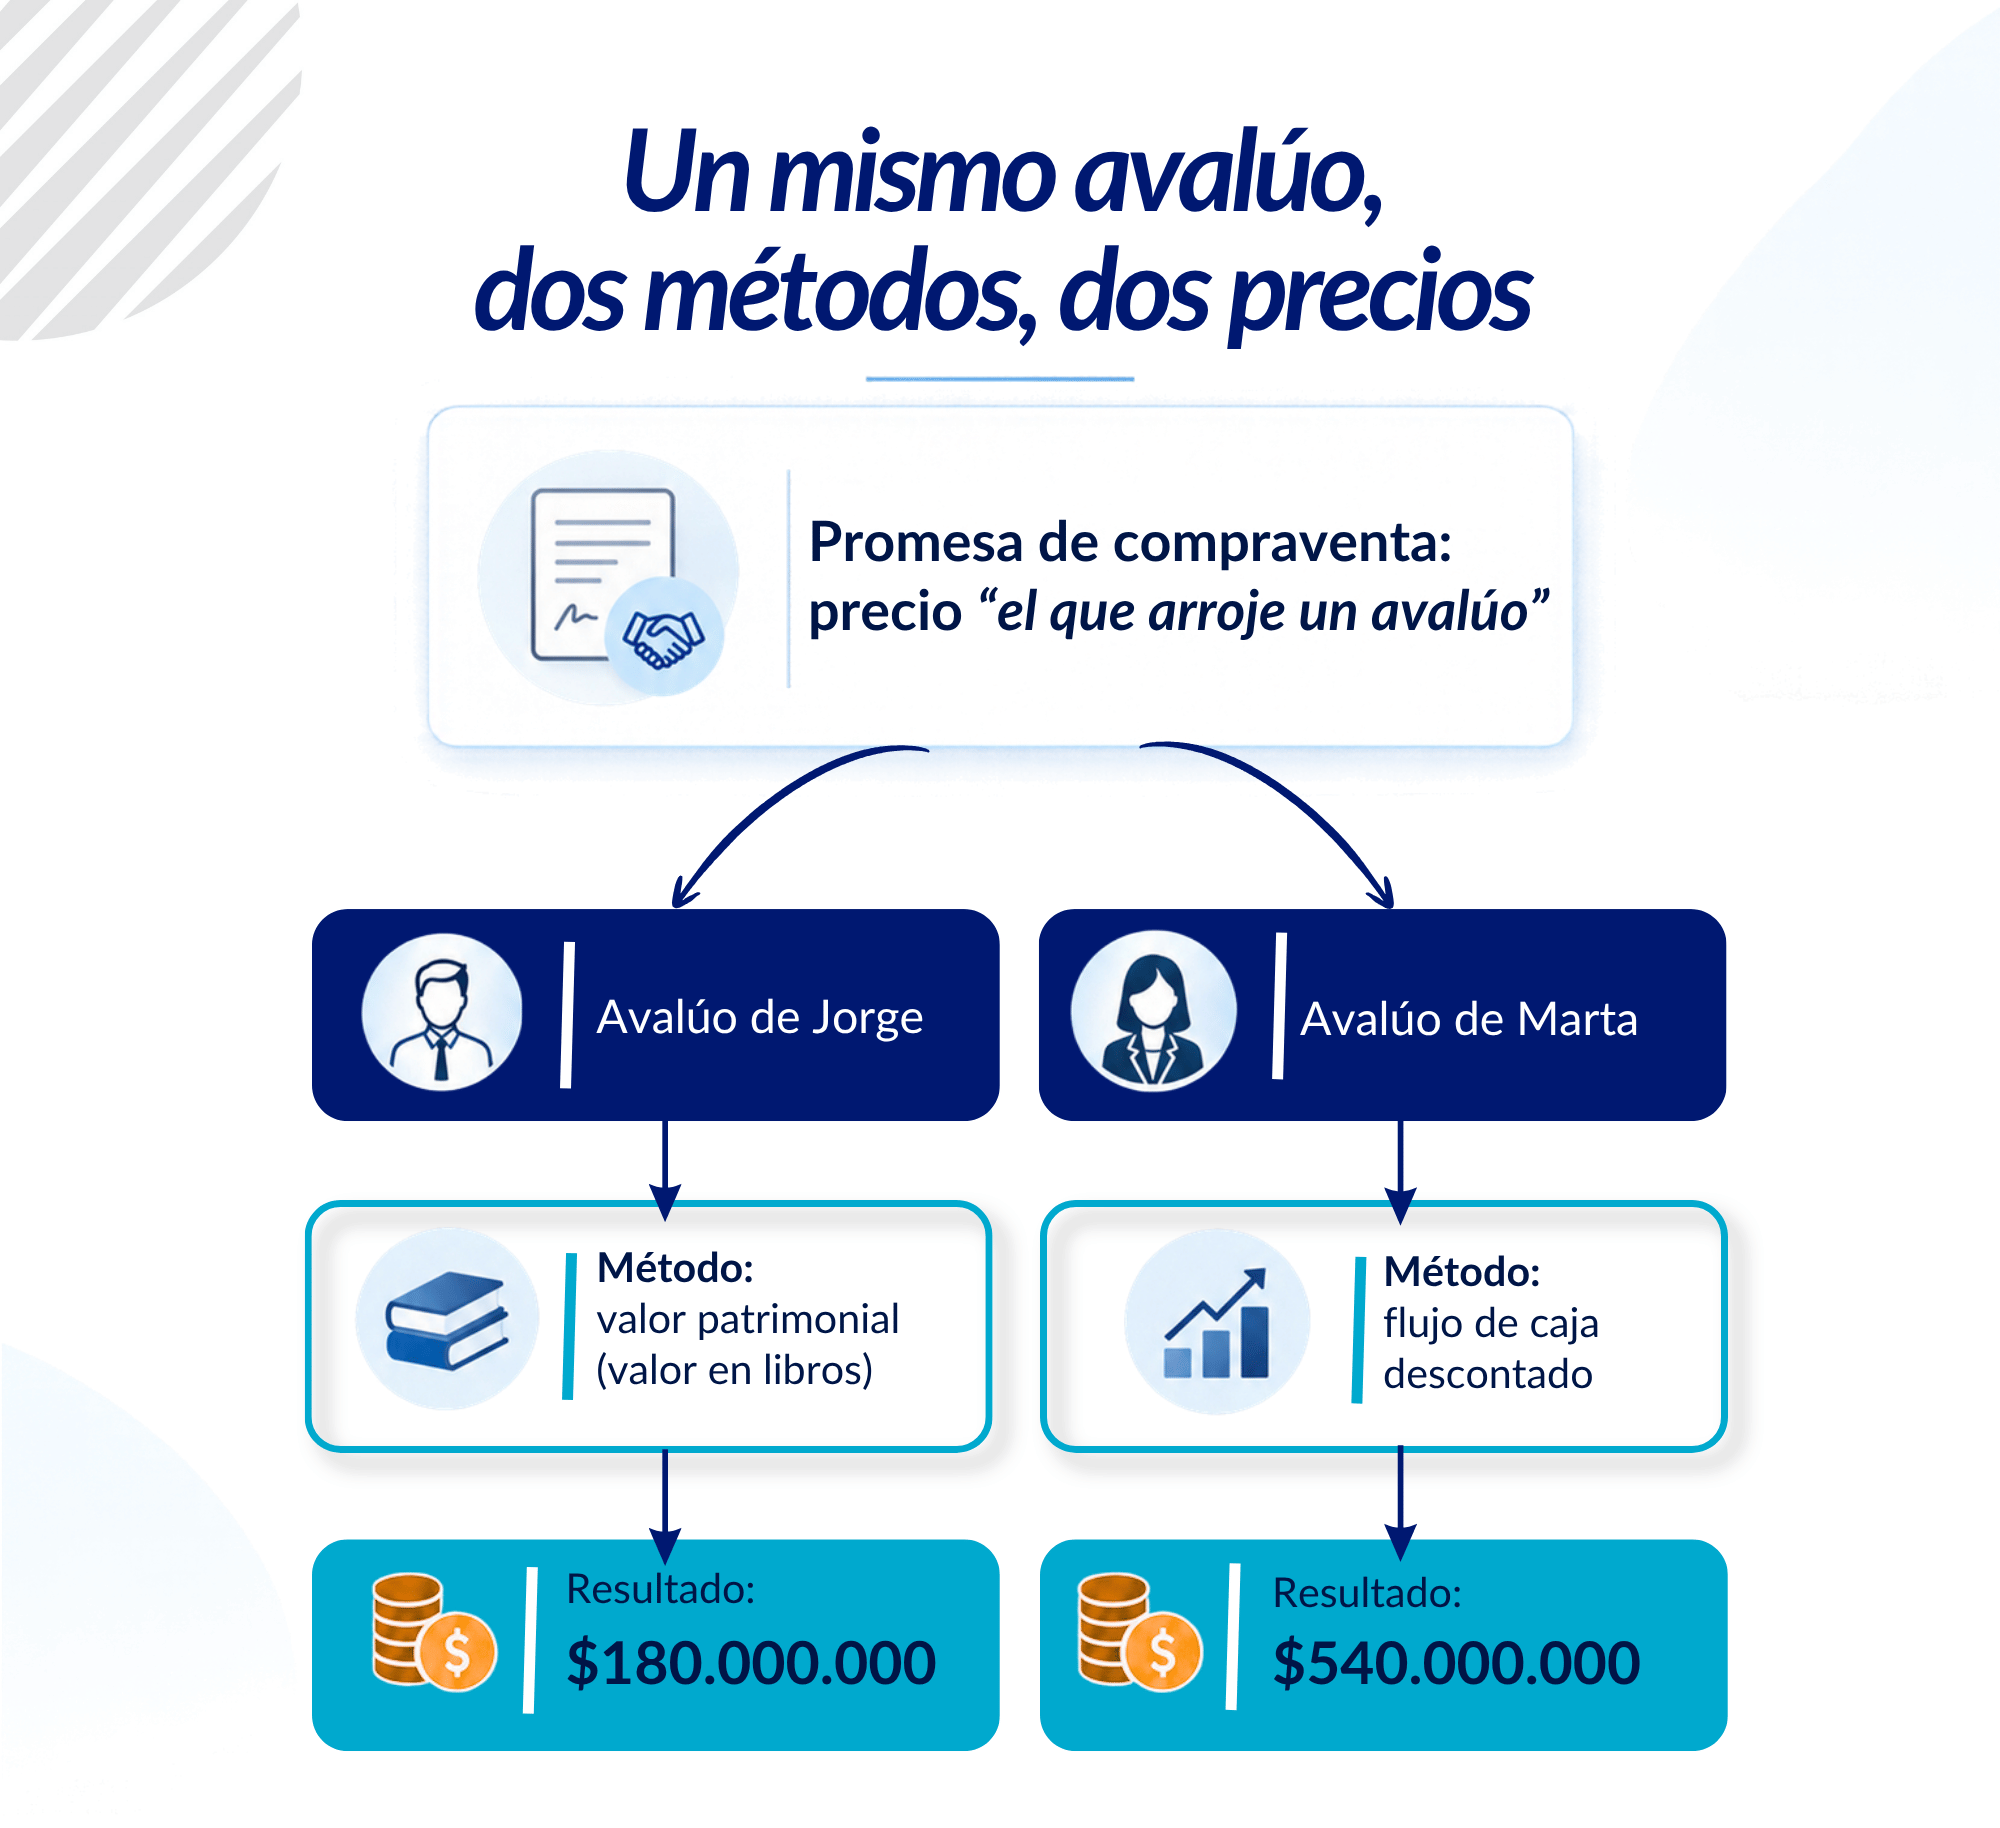
La diferencia es de tres a uno, ninguno cede, la venta se congela y el conflicto termina en un proceso ante la Superintendencia de Sociedades, porque el problema no es que exista un avalúo, sino que nadie fijó, desde el principio, el método a usar para hacerlo.
¿Por qué una cláusula de «según avalúo» no basta para fijar el precio?
El artículo 920 del Código de Comercio determina que no hay compraventa si las partes no acuerdan el precio, tampoco si no acuerdan la manera de determinarlo, de manera que, en teoría, decir «el precio será el que arroje un avalúo» ya cumple con ese requisito, pues las partes sí pactaron una manera de fijarlo.
Sin embargo, la norma no exige que esa manera sea precisa, y ahí está la disyuntiva, porque una cláusula que solo menciona «un avalúo», sin especificar el método a aplicar, deja abierta la puerta a que cada parte termine buscando el experto que más le convenga, como el caso de Marta y Jorge, cuya cláusula sexta cumplía el artículo 920, pero en la práctica no evitó el conflicto por haber omitido la metodología a usar.
¿Qué métodos de valoración acepta la Superintendencia de Sociedades?
La Superintendencia de Sociedades lo aclaró desde el Concepto 220-069200 del 2 de diciembre de 2005, que reconoce que las partes tienen libertad para escoger el método de valoración de una empresa, aunque esa libertad no es absoluta, pues el método elegido debe tener reconocimiento técnico, ser adecuado a la naturaleza del negocio y estar orientado a valorar la empresa como negocio en marcha, esto es, asumiendo que seguirá operando y que no se va a liquidar.
El mismo concepto menciona el valor patrimonial o valor en libros, método usado por Jorge en nuestro caso, que consiste en dividir el patrimonio de la empresa, según sus estados financieros, entre el número de acciones en circulación, aunque la Superintendencia ha sido clara en que, como regla general, este método no es adecuado para valorar una empresa completa, tal como lo explica el Concepto 220-223040 del 14 de noviembre de 2020.
El valor en libros representa un valor teórico de liquidación, no refleja la capacidad de la empresa de generar utilidades futuras y con frecuencia se aleja del valor comercial real, de manera que solo se acepta usarlo de forma excepcional, por ejemplo, cuando todo el capital pertenece a un mismo beneficiario final o cuando todos los socios hacen parte del mismo grupo empresarial, y aun en esos casos exige avalúos técnicos recientes de los activos fijos, con una antigüedad no mayor a un año.
Frente a ese método, la Superintendencia de Sociedades ha reiterado algo distinto en el Oficio 220-135199 del 3 de septiembre de 2018, donde señala que el método de mayor aceptación en la práctica financiera moderna es el de flujo de caja libre descontado, que calcula el valor presente de las utilidades futuras de la empresa, normalmente proyectadas entre cinco y diez años, aplicándoles una tasa que refleja el riesgo del negocio. Es el método usado por Marta en nuestro caso. De manera que la diferencia entre $180.000.000 y $540.000.000 no ha sido un error de cálculo, sino dos métodos legítimos, pensados para dos escenarios distintos, que se aplicaron al mismo activo.
¿Cuándo la ley exige el avalúo?
Hay un escenario en el que la ley no deja la puerta abierta a la discusión, el derecho de retiro, regulado en los artículos 12 a 16 de la Ley 222 de 1995, que protege al socio ausente o disidente frente a tres operaciones: la transformación, la fusión y la escisión de la sociedad.
Procede cuando cualquiera de esas operaciones le impone al socio una responsabilidad mayor a la que tenía, cuando desmejora sus derechos patrimoniales, por ejemplo, bajando su porcentaje de participación en el capital, o cuando la sociedad cancela voluntariamente su inscripción en la bolsa de valores, y el procedimiento para ejercerlo es estricto, pues el artículo 13 exige que los documentos de la operación estén disponibles quince días hábiles antes de la reunión.
La convocatoria debe informar, de manera expresa, que existe la posibilidad de ejercer el retiro, y si se omite ese aviso, la decisión queda ineficaz, mientras que el socio que quiere retirarse debe comunicarlo por escrito al representante legal, con un plazo de ocho días contados desde la decisión, según el artículo 14.
El retiro produce efectos frente a la sociedad desde que se recibe esa comunicación, y frente a terceros, desde su inscripción en el registro mercantil, y aquí llega la parte que más le habría servido a Marta y a Jorge, ya que el artículo 16 dispone que el valor de reembolso se fija primero de mutuo acuerdo entre las partes.
Si no hay acuerdo, entra a jugar un tercero, pues el avalúo lo hacen peritos designados por la Cámara de Comercio del domicilio social, y ese avalúo es obligatorio para ambas partes, que deben pagarlo dentro de los dos meses siguientes, con posibilidad de prórroga si el pago afecta la estabilidad económica de la empresa.
La ley no permite que cada parte busque su propio experto, de manera que, cuando no hay acuerdo, un tercero técnico e independiente decide y su decisión se acata.
¿Cambia algo si Insumos del Valle fuera una sociedad anónima en vez de una SAS?
La respuesta es no, al menos en el derecho de retiro, ya que el artículo 30 de la Ley 1258 de 2008 dispone que las normas sobre transformación, fusión y escisión de la Ley 222 de 1995 también se aplican a la sociedad por acciones simplificada, lo que incluye el derecho de retiro de sus artículos 12 a 16.
De manera que si Insumos del Valle fuera una sociedad anónima tradicional, regida directamente por el Código de Comercio, la conclusión no cambiaría, pues el mecanismo de avalúo obligatorio por peritos de la Cámara de Comercio funcionaría exactamente igual.
Donde aparece una diferencia real es en la exclusión de socios, ya que el artículo 39 de la Ley 1258 de 2008 permite que los estatutos de una SAS prevean causales para excluir a un accionista, herramienta que no está disponible con la misma flexibilidad para la sociedad anónima tradicional bajo el Código de Comercio.
La Superintendencia de Sociedades, en el Oficio 220-132532 del 26 de mayo de 2022, precisó un límite importante, esto es, que esa exclusión solo procede si la causal quedó pactada previamente en los estatutos, y si estos no la contemplan, hay que hacer una reforma estatutaria que exige el voto favorable del 100% de las acciones suscritas, de manera que no basta con que la mayoría esté de acuerdo en excluir a alguno de los accionistas.
Lo interesante es que, cuando la SAS excluye a un accionista por una causal estatutaria, el mismo artículo 39 remite al procedimiento de reembolso de los artículos 14 a 16 de la Ley 222 de 1995, esto es, al mismo avalúo obligatorio por peritos de Cámara de Comercio que aplica en el derecho de retiro, porque la ley conecta a propósito ambas figuras.
Si Marta y Jorge hubieran incluido en los estatutos de Insumos del Valle una causal de exclusión con esta remisión expresa, su historia habría sido distinta, ya que su conflicto se habría resuelto con un perito designado por la Cámara de Comercio, no con dos avalúos enfrentados.
La lección para cualquier acuerdo de accionistas o promesa de compraventa es la misma, pues el artículo 24 de la Ley 1258 de 2008 permite pactar reglas de compra, venta y preferencia sobre las acciones en un acuerdo de accionistas, válido hasta por diez años y prorrogable, que es el espacio para fijar previamente el método de valoración. No se recomienda dejarlo para cuando ya exista un conflicto, porque en ese momento cada parte tiene un interés económico para defender el método que más le convenga.
Como quedó evidenciado en el caso de Marta y Jorge, un avalúo, por sí solo, no cierra ninguna discusión sobre el precio de una participación societaria, pues, como se explicó, la Superintendencia de Sociedades acepta distintos métodos de valoración, desde el valor patrimonial hasta el flujo de caja descontado, y cada uno puede arrojar cifras muy distintas para el mismo negocio.
Asimismo, la ley sí resuelve ese vacío en el derecho de retiro y en la exclusión estatutaria de accionistas en la SAS, donde el avalúo por peritos de la Cámara de Comercio es obligatorio y no queda a discreción de las partes.
En definitiva, toda promesa de compraventa de acciones o cuotas que remita a «un avalúo» deberá incluir, desde el primer borrador, el método que se va a usar, quién lo practica y qué sucede si alguna de las partes no está de acuerdo con el resultado.
¿Tu promesa de compraventa o tu acuerdo de accionistas especifica el método de avalúo a aplicar?
Preguntas frecuentes:
¿Qué método de valoración debe usarse para vender acciones de una empresa?
Las partes pueden escoger el método de valoración, pero el artículo señala que debe tener reconocimiento técnico, adecuarse a la naturaleza del negocio y estar orientado a valorar la empresa como negocio en marcha.
¿Es suficiente indicar que el precio de las acciones se determinará mediante un avalúo?
Puede establecer una manera de determinar el precio, pero dejar el método sin especificar puede generar conflictos si cada parte utiliza una metodología diferente y obtiene valoraciones distintas.
¿Cuál es la diferencia entre el valor en libros y el flujo de caja descontado?
El valor en libros parte del patrimonio registrado en los estados financieros, mientras que el flujo de caja libre descontado calcula el valor presente de las utilidades futuras proyectadas de la empresa aplicando una tasa que refleja el riesgo del negocio.
¿Qué debería definir una promesa de compraventa de acciones sobre el avalúo?
Según la conclusión del artículo, debería establecer desde el primer borrador el método que se utilizará, quién realizará la valoración y qué ocurrirá si alguna de las partes no está de acuerdo con el resultado.
Definir los métodos de valoración de empresas antes de negociar una participación accionaria puede aportar mayor claridad al proceso y reducir diferencias sobre la determinación del precio.
Si tu empresa está evaluando la venta de acciones, la entrada o salida de socios o necesita determinar técnicamente el valor del negocio, en Russell Bedford Colombia podemos acompañarte desde nuestra línea de Finanzas Corporativas con un análisis especializado para respaldar la toma de decisiones.
Contáctanos y conversemos sobre las necesidades de valoración de tu empresa.