El crédito fiscal del 50% ya no cierra la puerta a deducir su inversión en I+D+i

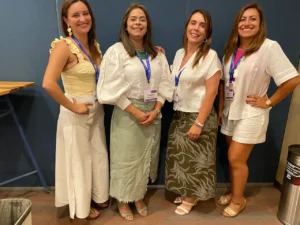
Profesional de Russell Bedford en actividad corporativa sobre inversión e innovación empresarial

Piensa en Andina Robótica S.A.S., un caso hipotético pero frecuente entre las mipymes de tecnología en Medellín, que en 2024 invirtió 800 millones de pesos en un proyecto de inteligencia artificial calificado por el Consejo Nacional de Beneficios Tributarios en Ciencia, Tecnología e Innovación (CNBT) como de investigación, desarrollo tecnológico e innovación, gracias a lo cual accedió al crédito fiscal del artículo 256-1 del Estatuto Tributario, que le devuelve el 50% del valor invertido, descontándolo directamente del impuesto de renta que debe pagar.

Hasta hace pocos meses, la DIAN (Dirección de Impuestos y Aduanas Nacionales) le habría dicho a Andina Robótica que ahí terminaba el beneficio, ya que el otro 50% de la inversión no podía tratarse también como costo o gasto deducible ni podía amortizarse, esto es, repartirse como deducción durante varios años.

El 27 de mayo de 2026, la DIAN cambió esa posición mediante el Concepto 012495 int. 962 de 2026, con reglas nuevas que benefician directamente a Andina Robótica y a cientos de mipymes reales que ya usan el artículo 256-1 del Estatuto Tributario.

¿Qué dice el nuevo concepto de la DIAN?

El Concepto 012495 int. 962 de 2026 resuelve una solicitud de reconsideración que un contribuyente le hizo a la DIAN sobre el Concepto 001047 int. 131 del 30 de enero de 2026, el cual había reiterado lo dicho en el Oficio 904626 del 21 de mayo de 2021.

La doctrina de 2021 y la de enero de 2026 decían lo mismo, esto es, que la inversión que da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario nunca podía tratarse como costo o deducción amortizable, posición que el nuevo concepto reconsidera, pues ahora la DIAN admite que la inversión sí puede capitalizarse, esto es, registrarse como un activo en la contabilidad y no como un gasto inmediato.

También admite que la inversión puede amortizarse, es decir, deducirse poco a poco durante varios años, en los términos de los artículos 74-1, 107 y 142 del Estatuto Tributario, pero solo bajo una condición precisa, que se explica más adelante.

¿Por qué anteriormente la DIAN prohibía sumar los dos beneficios?

La prohibición anterior venía del artículo 1.8.2.4.13 del Decreto 1625 de 2016, adicionado por el Decreto 1011 de 2020, que dice que el crédito fiscal del artículo 256-1 del Estatuto Tributario no puede coexistir con otros beneficios tributarios y que, de forma expresa, tampoco puede tratarse como costo o deducción.

La antigua doctrina de la DIAN interpretaba esa prohibición de forma amplia, ya que el crédito fiscal equivale al 50% del valor invertido, pero para calcularlo se toma como base el 100% de la inversión, de manera que entendía que toda la inversión quedaba contaminada por la prohibición, no solo el 50% que se recupera como crédito, y que ninguna parte de esa inversión podía tratarse como costo, deducción o amortización.

Bajo esa lectura, Andina Robótica tenía solo un camino disponible, el crédito fiscal, y nada más.

¿Qué cambia con la nueva tesis de la DIAN?

El contribuyente que pidió la reconsideración distinguió dos cosas:

  1. El crédito fiscal en sí, que equivale al 50% de la inversión, y
  2. El valor total de la inversión, que sirve de base para calcular ese crédito.

Su argumento fue que la prohibición del Decreto 1625 de 2016 busca evitar que se use dos veces el mismo beneficio, no bloquear cualquier otro tratamiento tributario sobre el resto de la inversión, argumento que la DIAN acogió, pero con un límite claro.

Ese límite viene del artículo 23 de la Ley 383 de 1997, que regula la concurrencia de beneficios tributarios y fue modificado por el artículo 84 de la Ley 2277 de 2022, el cual dispone que un mismo hecho económico no puede generar más de un beneficio tributario para el mismo contribuyente, salvo que la ley lo permita de forma expresa.

Esa norma solo prohíbe la concurrencia de beneficios en casos puntuales. El primero, una deducción sin relación directa de causalidad con la renta, seguido de los descuentos tributarios, las rentas exentas, los ingresos no gravados y las reducciones de tarifa, siendo esa relación de causalidad, precisamente, un requisito general de toda deducción, previsto en el artículo 107 del Estatuto Tributario, que significa que el gasto debe tener una conexión directa con la actividad que genera los ingresos gravados de la empresa.

Si la inversión de Andina Robótica cumple ese requisito, no hay concurrencia prohibida de beneficios, de manera que la empresa puede quedarse con el crédito fiscal del 50% y, además, capitalizar y amortizar la inversión completa.

¿Qué pasa si la inversión no tiene relación de causalidad con la renta?

La tesis de la DIAN tiene una segunda mitad, menos favorable, ya que si la inversión no tiene relación de causalidad directa con la renta, se activa la prohibición del artículo 23 de la Ley 383 de 1997, caso en el cual la inversión únicamente da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario, sin costo ni deducción adicional sobre el resto del valor invertido.

La diferencia entre uno y otro escenario ya no depende de si el proyecto fue calificado por el CNBT, sino de si esa inversión puede conectarse directamente con la actividad generadora de renta de la empresa, de manera que, volviendo al caso de Andina Robótica, si su proyecto de inteligencia artificial no tiene esa conexión directa, el 50% del crédito fiscal sigue siendo el único beneficio disponible.

Queda así la bifurcación completa bajo la nueva tesis de la DIAN:
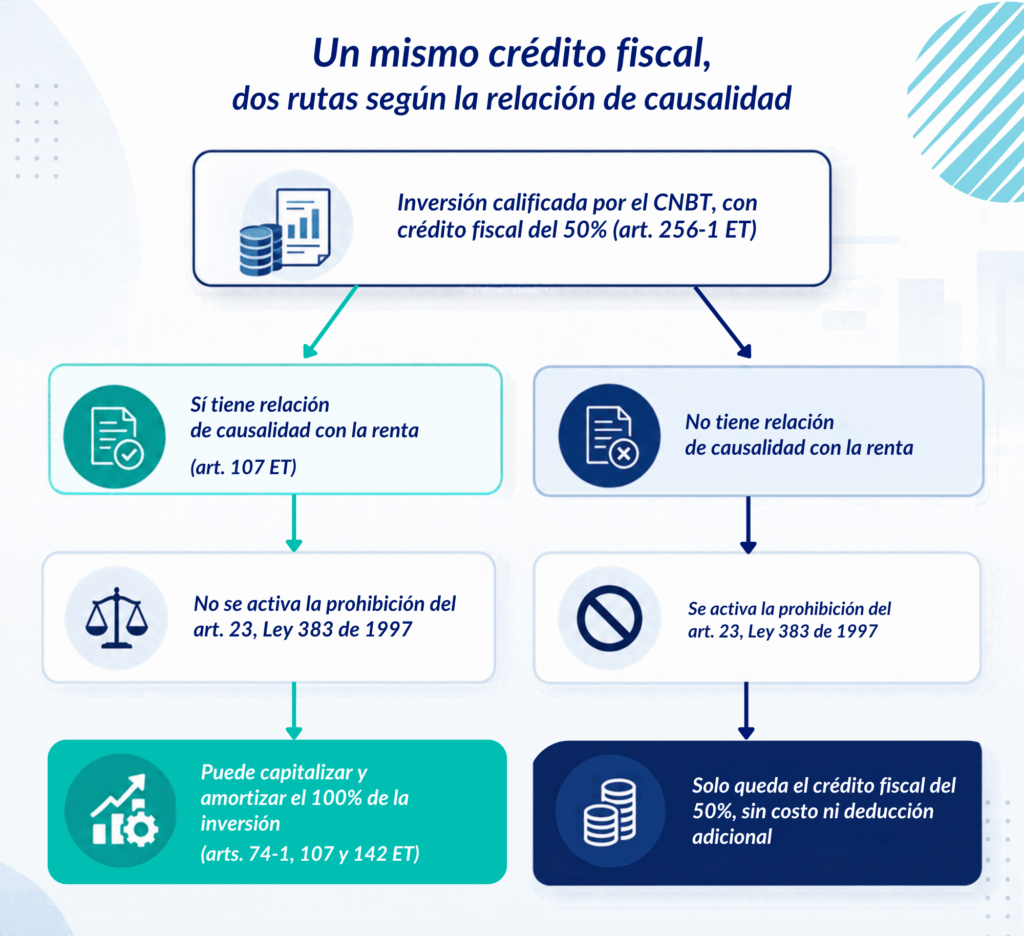
Infografía sobre crédito fiscal por inversión en I+D+i y relación de causalidad con la renta
Crédito fiscal por inversión en I+D+i: efectos tributarios según la relación de causalidad con la renta.

¿Qué debe verificar su empresa antes de aplicar esto?

El concepto no cambia una obligación que ya existía anteriormente, prevista en un parágrafo aparte del artículo 1.8.2.4.13 del Decreto 1625 de 2016, que trata un tema distinto al de los costos y las deducciones, y que obliga a las mipymes a escoger, desde que postulan el proyecto ante el CNBT, entre dos modalidades, el crédito fiscal o el esquema de deducción y descuento, sin poder cambiar de modalidad una vez asignado el beneficio.

Además, vale recordar que las referencias del Decreto 1625 de 2016 al artículo 158-1 del Estatuto Tributario ya no tienen efecto, porque ese artículo fue derogado por el artículo 96 de la Ley 2277 de 2022, de manera que, antes de aplicar la nueva tesis de la DIAN, la empresa debe documentar por qué su inversión tiene relación directa con la renta que genera, con soportes como un contrato, un estudio de factibilidad o el destino comercial del proyecto.

Conclusión

Como quedó evidenciado con el caso de Andina Robótica, el Concepto 012495 int. 962 de 2026 de la DIAN cambia una regla que llevaba vigente desde el Oficio 904626 de 2021, pues la inversión que da derecho al crédito fiscal del artículo 256-1 del Estatuto Tributario cambia de estatus, pues ya no queda excluida, de forma automática, de tratarse también como costo o deducción amortizable.

Asimismo, esta nueva tesis traslada la discusión hacia un terreno probatorio, de manera que ya no basta con que el CNBT haya calificado el proyecto como de investigación, desarrollo tecnológico o innovación, sino que la empresa debe estar en capacidad de demostrar que esa inversión tiene relación directa de causalidad con la renta que genera, pues de eso depende que conserve solo el crédito fiscal o si, además, puede capitalizar y amortizar el valor invertido.

En definitiva, el crédito fiscal del 50% dejó de ser el único beneficio disponible por invertir en investigación, desarrollo tecnológico e innovación, y esto aplica para las mipymes con inversiones bien sustentadas.

¿Está tu empresa en capacidad de demostrar que su inversión en investigación, desarrollo tecnológico o innovación tiene relación directa con la renta que genera?

Preguntas frecuentes: 

¿Qué es el crédito fiscal por inversión en I+D+i?

De acuerdo con el artículo, es el beneficio previsto en el artículo 256-1 del Estatuto Tributario que permite a las mipymes acceder a un crédito fiscal equivalente al 50 % del valor de las inversiones calificadas en investigación, desarrollo tecnológico e innovación.

¿Una inversión que genera crédito fiscal también puede deducirse?

Según la nueva tesis de la DIAN explicada en el artículo, la inversión puede capitalizarse y amortizarse cuando existe relación directa de causalidad con la renta que genera la empresa.

¿Qué ocurre si la inversión en I+D+i no tiene relación de causalidad con la renta?

En ese escenario, según el artículo, la inversión únicamente da derecho al crédito fiscal del artículo 256-1, sin costo ni deducción adicional sobre el resto del valor invertido.

¿Qué debe demostrar una empresa para aplicar el nuevo criterio de la DIAN?

Debe poder documentar por qué la inversión tiene relación directa con la renta que genera. El artículo menciona como posibles soportes un contrato, un estudio de factibilidad o el destino comercial del proyecto.
 

Banner de Russell Bedford sobre crédito fiscal por inversión en I+D+i
Servicios Legales de Russell Bedford: Análisis empresarial del crédito fiscal por inversión en I+D+i.


El nuevo criterio de la DIAN abre una oportunidad relevante para las mipymes que realizan inversiones en investigación, desarrollo tecnológico e innovación, pero su aplicación exige evaluar y sustentar adecuadamente la relación de causalidad de la inversión con la actividad generadora de renta.

En Russell Bedford Colombia, acompañamos a las empresas en el análisis y estructuración tributaria de sus proyectos de I+D+i para identificar los beneficios aplicables y respaldar su adecuado tratamiento fiscal.
Contáctanos y evalúa con nuestro equipo de Consultoría Tributaria cómo aplicar estos beneficios en tu empresa.

Escrito por: Ángel Felipe Santos. Asistente Junior Legal. Russell Bedford Bogotá

Angel Felipe Santos Uribe.

Semi Senior Legal.

Russell Bedford Bogotá.

Comparte este boletín

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.