La exoneración de aportes parafiscales en Colombia permite a determinadas empresas dejar de pagar los aportes al SENA y al ICBF por trabajadores que cumplan las condiciones del artículo 114-1 del Estatuto Tributario. Sin embargo, calcular estos aportes sobre el devengo total, sin diferenciar los pagos salariales de los no salariales, puede generar sobrecostos. En este artículo explicamos cuándo procede la exoneración, cómo determinar la base de liquidación y qué deben revisar las empresas para evitar errores en su nómina.
En muchas empresas, la liquidación de los aportes parafiscales se realiza de manera automática; el software de nómina suma todos los pagos recibidos por cada trabajador y, sobre ese valor, calcula los aportes al SENA, al ICBF y a la Caja de Compensación Familiar. Sin embargo, el cumplimiento oportuno de estas obligaciones no garantiza que su liquidación sea correcta.
Esta práctica puede generar dos errores así:
- Realizar aportes al SENA y al ICBF por trabajadores sobre los cuales la empresa está exonerada conforme al artículo 114-1 del Estatuto Tributario.
- Calcular los aportes sobre la totalidad de los pagos recibidos por el trabajador, desconociendo que la base legal corresponde a la nómina de salarios.
Ambos errores parten de una misma confusión: considerar que todo pago recibido por el trabajador constituye salario.
A continuación, se explica cuándo procede la exoneración, cómo se determina el límite para su aplicación y qué conceptos deben integrar la base de liquidación.
¿Quién está exonerado y de qué?
El artículo 114-1 del Estatuto Tributario exonera a las sociedades y personas jurídicas contribuyentes declarantes del impuesto sobre la renta del pago de los aportes al SENA (2%), al ICBF (3%) y de la cotización a salud a cargo del empleador (8,5%), sobre los trabajadores que devenguen, individualmente considerados, menos de diez (10) salarios mínimos mensuales. El beneficio también cobija a las personas naturales empleadoras que tengan dos o más trabajadores.
Con el salario mínimo de 2026 en $1.750.905, el tope es de $17.509.050. La norma dice “menos de”, así que un trabajador que gane exactamente diez salarios mínimos ya no está cobijado.
Hay tres precisiones importantes para tener en cuenta:
- La exoneración se analiza trabajador por trabajador, no sobre la nómina total de la empresa.
- Se verifica mes a mes, de modo que un trabajador puede estar exonerado un mes y no el siguiente.
- No cobija la Caja de Compensación Familiar; esta se paga por todos los trabajadores sin excepción.
¿Qué se entiende por devengo para efectos de la exoneración tributaria?
La DIAN, en el Concepto 008380 (956) de 2024, precisó que el término “devengar” del artículo 114-1 se refiere únicamente al salario mensual. Los pagos pactados válidamente como no salariales no se suman para establecer si el trabajador supera los diez salarios mínimos.
Esto significa que un trabajador puede recibir en el mes más de $17.509.050 y, aun así, la empresa estar exonerada sobre este, siempre que la parte salarial se mantenga por debajo del tope.
De igual manera, puede ocurrir que un trabajador tenga un salario inferior a $17.509.050, pero que, durante determinado mes, reciba comisiones, horas extras o bonificaciones habituales constitutivas de salario que eleven su remuneración salarial por encima de dicho límite. En ese caso, la empresa no podrá aplicar la exoneración tributaria durante ese período.
Cabe resaltar, además, que los trabajadores con salario integral, cuyo monto mínimo es de trece salarios mínimos, quedan por regla general fuera de la exoneración.
Casos prácticos:
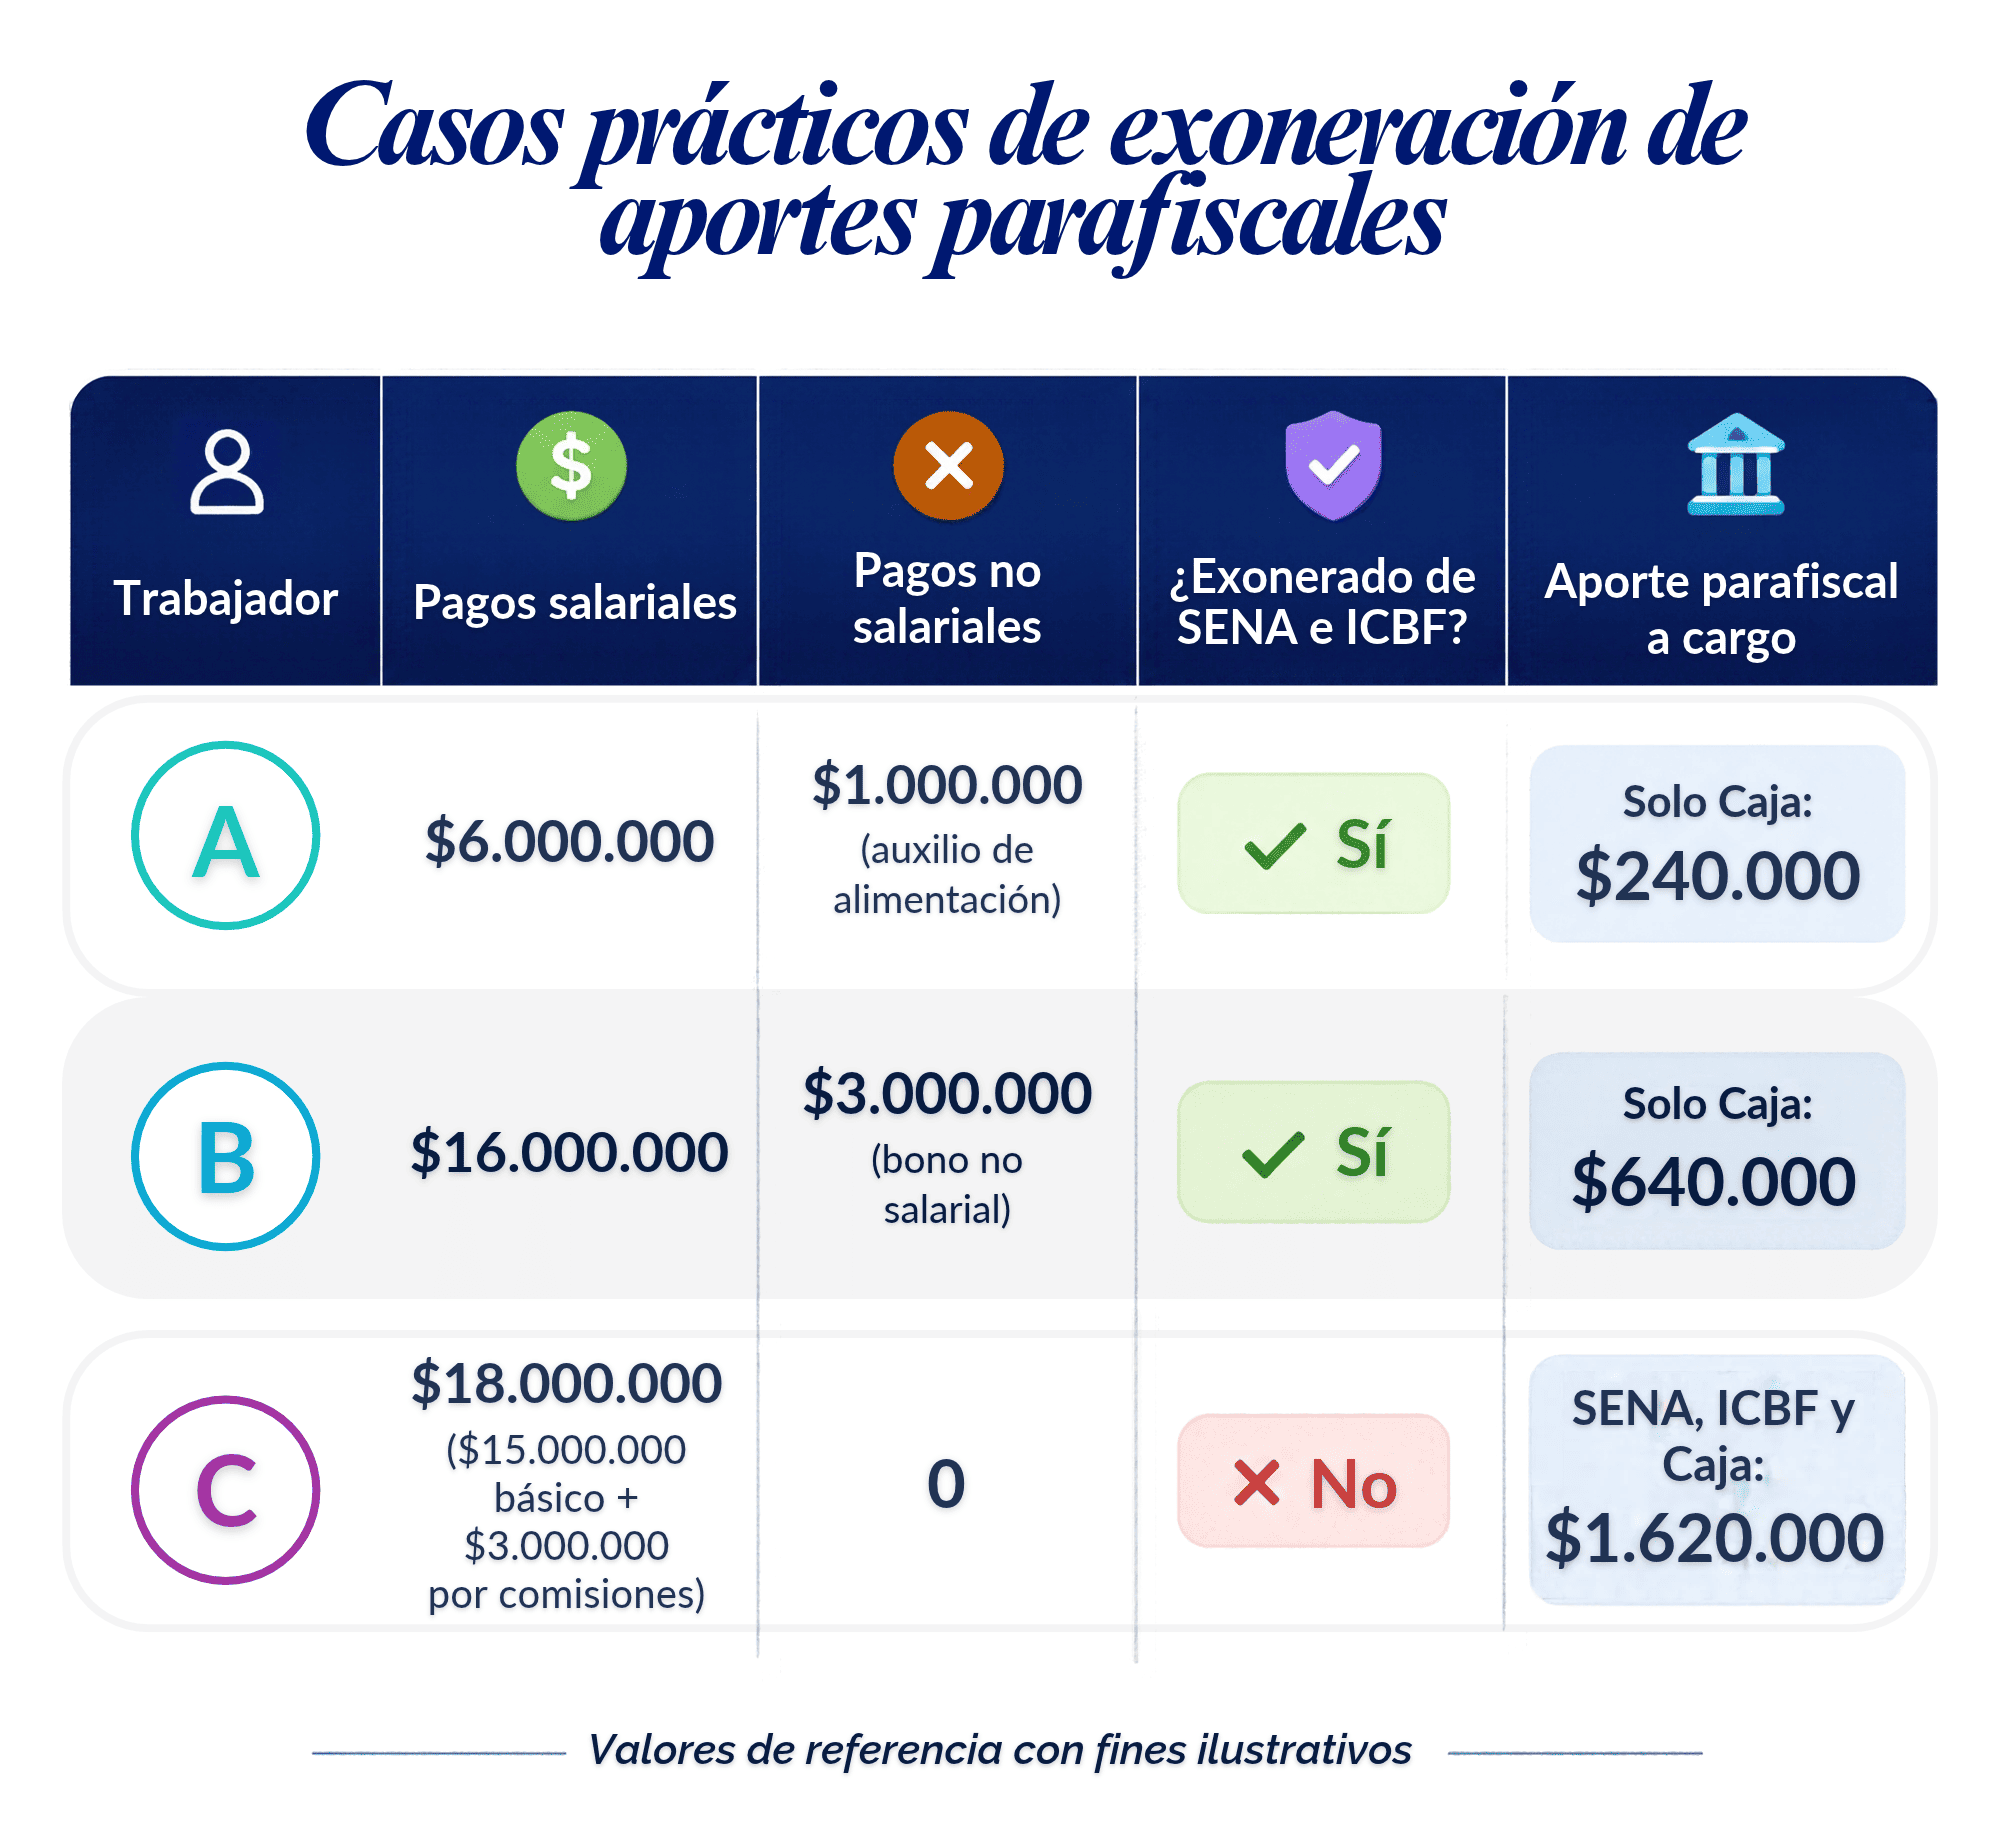
El trabajador A es el caso más común. Gana menos de diez salarios mínimos, la empresa no paga SENA ni ICBF, y la Caja se liquida sobre los $6.000.000, no sobre los $7.000.000 que recibe.
El trabajador B es el que suele liquidarse mal. Recibe $19.000.000 por mes, pero su salario es de $16.000.000 y está por debajo del tope, así que la empresa está exonerada. Si la nómina toma el devengo total, lo saca de la exoneración y liquida el 9% sobre $19.000.000, es decir, $1.710.000. Lo correcto son $640.000. La diferencia es de $1.070.000 en un solo mes y en un solo trabajador, sin contar los $1.360.000 de cotización a salud del empleador que tampoco debía pagarse.
El trabajador C ilustra el caso contrario. Su básico es de $15.000.000, pero las comisiones del mes llevan su salario a $18.000.000. Ese mes no hay exoneración y la empresa debe pagar SENA, ICBF y Caja. Si en el mes siguiente las comisiones bajan y el salario vuelve a quedar por debajo de $17.509.050, la exoneración se recupera.
¿Qué pagos integran la base de liquidación de los aportes parafiscales?
Para los aportes que deben realizarse, tanto a la Caja de Compensación Familiar como al SENA y al ICBF cuando no procede la exoneración, la base de liquidación no corresponde a la totalidad de los pagos recibidos por el trabajador.
El artículo 17 de la Ley 21 de 1982 establece que la base corresponde a la nómina mensual de salarios, integrada por los pagos constitutivos de salario y los descansos remunerados legales, convencionales o contractuales. Por su parte, el artículo 17 de la Ley 344 de 1996 excluye los pagos no salariales previstos en el artículo 128 del Código Sustantivo del Trabajo y el auxilio de transporte. Esta exclusión también comprende el auxilio de transporte extralegal, conforme a la Sentencia 22847 de 2019 del Consejo de Estado.
En consecuencia, integran la base:
- El salario básico.
- Las horas extras.
- Los recargos.
- Las comisiones.
- Las bonificaciones salariales.
- El salario en especie.
- Las vacaciones.
- Las licencias remuneradas.
También se incluyen las vacaciones compensadas en dinero, conforme a la Sentencia 27226 de 2023 del Consejo de Estado. Por el contrario, se excluyen las prestaciones sociales, el auxilio de transporte y los pagos que válidamente no constituyan salario. Tratándose de salario integral, la base corresponde al 70%, según el artículo 49 de la Ley 789 de 2002.
Finalmente, es importante precisar que el límite del 40% establecido en el artículo 30 de la Ley 1393 de 2010 no aplica a los aportes parafiscales, sino a las cotizaciones al Sistema de Seguridad Social Integral. Este criterio fue unificado por el Consejo de Estado en la Sentencia del 9 de diciembre de 2021 (radicado 25185) y acogido por la UGPP en el Concepto 153911 de 2024.
¿Qué condiciones deben cumplir los pagos no salariales?
Tanto la exoneración tributaria como la determinación de la base de liquidación dependen de que los pagos excluidos tengan una naturaleza realmente no salarial. Para ello, es importante contar con un pacto expreso y verificar que dichos pagos no constituyan una remuneración directa del servicio.
Por ejemplo, una bonificación habitual por el cumplimiento de funciones puede constituir salario, independientemente de lo pactado. Si la UGPP determina su naturaleza salarial, el trabajador podría superar el límite de la exoneración y la empresa tendría que asumir los aportes omitidos, junto con los intereses y sanciones correspondientes.
¿Qué sucede con los aportes pagados en exceso?
Cuando una empresa realiza aportes superiores a los legalmente exigidos, puede evaluar la posibilidad de recuperar dichos valores. Para ello, deberá identificar y cuantificar los pagos en exceso, verificar la procedencia de las correcciones en las planillas PILA y solicitar las devoluciones ante el SENA o ICBF, según los procedimientos y términos aplicables. Antes de iniciar este trámite, es fundamental verificar que los conceptos excluidos de la base de liquidación tengan una naturaleza efectivamente no salarial.
Conclusión.
Para determinar correctamente los aportes parafiscales, es fundamental distinguir entre la totalidad de los pagos recibidos por el trabajador y aquellos que constituyen salario. Esta diferencia permite establecer la procedencia de la exoneración prevista en el artículo 114-1 del Estatuto Tributario sobre los aportes al SENA y al ICBF, así como determinar la base sobre la cual deben liquidarse los aportes correspondientes.
Por ello, revisar la parametrización de la nómina, considerando las condiciones de cada trabajador y las variaciones mensuales de su remuneración, permite identificar posibles sobrecostos y optimizar el cumplimiento de las obligaciones legales.
En Russell Bedford Colombia, a través de nuestra línea de Servicios Legales Laborales, te acompañamos en la revisión de estos procesos para fortalecer el cumplimiento normativo y detectar posibles pagos en exceso.