¿Por qué el revisor fiscal no tiene el escudo que sí tiene un administrador?

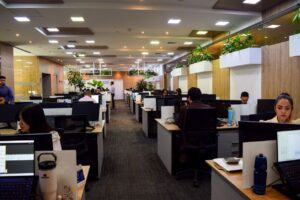
Oficinas de Russell Bedford Colombia, firma especializada en auditoría y revisoría fiscal para empresas.
EspecialistaRussell Bedford

¿Por qué la responsabilidad del revisor fiscal en Colombia es diferente a la de un administrador? Mientras los administradores pueden estar protegidos por la regla de discrecionalidad empresarial cuando toman decisiones de buena fe, los revisores fiscales responden por negligencia o dolo en el cumplimiento de sus funciones.

En este artículo analizamos las diferencias entre ambas figuras, sus fundamentos legales y las consecuencias civiles, penales y disciplinarias que pueden enfrentar los revisores fiscales.

El 12 de diciembre de 2014, el tribunal disciplinario de la Junta Central de Contadores profirió la Resolución 000-1633, mediante la cual canceló el registro profesional de la firma que ejercía la revisoría fiscal del grupo Interbolsa cuando la sociedad colapsó en 2012 y dejó miles de inversionistas con pérdidas, sanción que, confirmada en 2015 y con efectos desde el 21 de abril de ese año, fue la primera cancelación total del registro de una firma de auditoría en la historia de Colombia.

La misma decisión suspendió por doce meses las tarjetas profesionales de los contadores que firmaban como revisores fiscales encargados, después de que la Junta Central de Contadores concluyera que la firma no advirtió a tiempo un déficit de garantías del 89% en los préstamos que Interbolsa otorgaba a particulares, y que tampoco informó con oportunidad a las entidades de vigilancia sobre la gravedad de la situación financiera del grupo.

Esa sanción contrasta con lo que le habría pasado a un administrador de la misma compañía que se hubiera equivocado de buena fe en una decisión de negocios, ya que la regla de discrecionalidad, conocida en inglés como business judgment rule, le impide a un juez o a la Superintendencia de Sociedades juzgar el acierto de esa decisión, pues protege el proceso con el que se decidió y no el resultado económico final, protección que no alcanza al revisor fiscal porque este no toma decisiones de negocio, de manera que su responsabilidad es distinta, y en varios sentidos más severa, que la del administrador.

¿Qué debe hacer un revisor fiscal, según la ley?

El artículo 207 del Código de Comercio le atribuye al revisor fiscal diez funciones distintas, entre ellas cerciorarse de que las operaciones se ajusten a los estatutos y a las decisiones del máximo órgano social, colaborar con las entidades estatales de inspección y vigilancia, velar por que la contabilidad se lleve con regularidad, inspeccionar los bienes sociales, autorizar los balances con su firma y su dictamen, y reportar a la Unidad de Información y Análisis Financiero, la UIAF, las operaciones que le resulten sospechosas de lavado de activos.

Los artículos 208 y 209 completan ese marco, al exigirle que su dictamen exprese con claridad si los estados financieros reflejan razonablemente la situación de la empresa, conforme a las normas contables vigentes, y que su informe anual a la asamblea incluya sus conclusiones sobre el cumplimiento de las normas de prevención del lavado de activos.

Ninguna de esas obligaciones exige adivinar el futuro del negocio, ya que, a diferencia del administrador, que sí asume el riesgo de decidir si conviene expandirse a un mercado nuevo, el revisor fiscal verifica hechos que ya ocurrieron, de manera que su estándar de cumplimiento se parece más a revisar si siguió un protocolo verificable que a juzgar si acertó en una apuesta comercial.

¿Por qué la regla de discrecionalidad no lo protege?

La Superintendencia de Sociedades fijó el estándar de la regla de discrecionalidad en la Sentencia 801-072 del 11 de diciembre de 2013, donde se negó a juzgar si el representante legal había acertado con su política de precios, porque la ley protege el criterio empresarial de buena fe, no el resultado económico, una protección que nace del artículo 23, numeral 1, de la Ley 222 de 1995, que exige a los administradores obrar como «un buen hombre de negocios».

El revisor fiscal no participa de esa protección, porque su función no es fijar precios ni aprobar inversiones, sino verificar de manera técnica si la contabilidad refleja la realidad, si los controles internos funcionan y si hay indicios de fraude, de manera que su cumplimiento se mide por si hizo lo que la ley y la técnica contable le exigían hacer en ese momento, no por los resultados económicos de la empresa.

La siguiente tabla resume las diferencias:

Aspecto

Administrador (regla de discrecionalidad)

Revisor fiscal

¿Qué hace? Toma decisiones de negocio. Verifica y dictamina hechos ya ocurridos.
¿Qué protege la ley? El proceso de decisión de buena fe, no el resultado. Nada equivalente lo protege del resultado de su verificación.
Norma base del estándar Art. 23 núm. 1, Ley 222 de 1995 Arts. 207 a 211, Código de Comercio
¿Cuándo responde? Solo si hay ilegalidad, abuso o conflicto de interés. Con la sola negligencia en el cumplimiento de sus funciones

¿Cuándo responde civilmente el revisor fiscal?

El artículo 211 del Código de Comercio es la norma central de esta responsabilidad, al disponer que «el revisor fiscal responderá de los perjuicios que ocasione a la sociedad, a sus asociados o a terceros, por negligencia o dolo en el cumplimiento de sus funciones», de manera que basta la negligencia simple para que nazca la obligación de indemnizar, sin necesidad de probar mala fe.

Ese fue el fundamento con el que el liquidador de Interbolsa demandó civilmente al revisor fiscal, buscando que se le declarara responsable de los perjuicios causados a la masa de acreedores y que se le inhabilitara para ejercer actividades en el comercio y el cargo de revisor fiscal, en un proceso adicional e independiente de la sanción disciplinaria que la firma ya había perdido.

¿Y penalmente?

El artículo 43 de la Ley 222 de 1995 establece pena de prisión de uno a seis años para quien, a sabiendas, suministre a las autoridades datos contrarios a la realidad, pena que también aplica a quien ordene, tolere, haga o encubra falsedades en los estados financieros o en sus notas, y que se aplica exclusivamente a administradores, contadores y revisores fiscales de sociedades comerciales.

A esa responsabilidad especial se suma, según la doctrina, el riesgo de que un dictamen falso configure además el delito de falsedad en documento privado del artículo 289 del Código Penal, así el revisor fiscal sea un profesional independiente y no un servidor público, pese a que la ley le exija dar fe pública sobre la información que certifica.

A diferencia de la responsabilidad civil, que se activa con la simple negligencia, la responsabilidad penal exige que el revisor fiscal haya actuado a sabiendas, esto es, con conocimiento y voluntad de faltar a la verdad sobre la información que dictamina.

¿Qué pasa disciplinariamente?

El artículo 27 de la Ley 43 de 1990 le da a la Junta Central de Contadores la competencia exclusiva para sancionar disciplinariamente a los contadores públicos, incluidos quienes ejercen como revisores fiscales, mientras que el artículo 26 de la misma ley señala las causales de cancelación del registro profesional, entre ellas haber sido condenado por delitos contra la fe pública, la propiedad, la economía nacional o la administración de justicia.

Ese fue el camino disciplinario que recorrió el caso Interbolsa, en el que la Junta Central de Contadores canceló el registro de la firma revisora y suspendió por doce meses las tarjetas de los dos contadores involucrados, antes de que el liquidador siquiera iniciara la demanda civil.

La Ley 2195 de 2022, la reforma más reciente en materia de transparencia y lucha contra la corrupción, modificó el numeral 5 del artículo 26 de la Ley 43 de 1990 para reforzar la obligación del revisor fiscal de denunciar ante las autoridades penales, disciplinarias y administrativas los actos de corrupción de los que tenga conocimiento, precisando que el secreto profesional no lo exime de esa denuncia, de manera que callar ya no es una opción neutral, sino una fuente autónoma de responsabilidad disciplinaria.

Conclusiones

Como quedó evidenciado en el caso Interbolsa, al revisor fiscal no se le juzga por el resultado del negocio, sino por lo que dejó de verificar y de informar; es por ello que la decisión de la Junta Central de Contadores no se fundamentó en si las decisiones de Interbolsa fueron acertadas, sino en que no se advirtió oportunamente el déficit de garantías, ni se informó de manera oportuna a las entidades de vigilancia.

Asimismo, una misma omisión del revisor fiscal puede generar tres responsabilidades independientes: la civil, que nace de la sola negligencia según el artículo 211 del Código de Comercio; la penal, que exige haber faltado a la verdad a sabiendas según el artículo 43 de la Ley 222 de 1995; y la disciplinaria ante la Junta Central de Contadores, de manera que responder en una de ellas no lo libera de las otras dos.

En definitiva, mientras el administrador que comete un error de buena fe cuenta con el escudo de la regla de discrecionalidad, que impide juzgar el acierto de su decisión, el revisor fiscal no lo tiene, porque su función no es decidir, sino verificar, y quien no verifica correctamente responde por su negligencia aunque haya actuado de buena fe.
 

Banner de Auditoría Externa y Revisoría Fiscal de Russell Bedford Colombia sobre la responsabilidad del revisor fiscal.
En Russell Bedford Colombia estamos orientados al cumplimiento de las responsabilidades legales del revisor fiscal.


La responsabilidad del revisor fiscal en Colombia exige mucho más que verificar cifras: implica ejercer una vigilancia independiente, identificar oportunamente posibles irregularidades y cumplir rigurosamente las obligaciones legales y profesionales. Para las empresas, contar con una revisoría fiscal sólida es fundamental para fortalecer la transparencia y la confianza en su información financiera.

En Russell Bedford Colombia, acompañamos a las organizaciones mediante nuestros servicios de Auditoría y Revisoría Fiscal, con un enfoque técnico, independiente y orientado al cumplimiento normativo.
Contáctanos y conoce cómo podemos apoyar a tu empresa en el fortalecimiento de sus procesos de control y revisión financiera.


Escrito por: Ángel Felipe Santos. Asistente Junior Legal. Russell Bedford Bogotá

Ángel Felipe Santos Uribe.

Semi Senior Legal.

Russell Bedford Bogotá.

Comparte este boletín

Preguntas Frecuentes

El revisor fiscal debe verificar el cumplimiento de las obligaciones legales y estatutarias, revisar la información contable y financiera y reportar las irregularidades correspondientes. Según el artículo 211 del Código de Comercio, responde por los perjuicios que cause por negligencia o dolo en el cumplimiento de sus funciones.

Porque el revisor fiscal no toma decisiones de negocio, sino que verifica hechos y el cumplimiento de obligaciones legales y técnicas. A diferencia del administrador, su responsabilidad se evalúa según la diligencia con la que ejerce sus funciones.

Puede enfrentar responsabilidad civil por los perjuicios causados por negligencia o dolo, responsabilidad penal cuando incurre conscientemente en conductas sancionadas por la ley y responsabilidad disciplinaria por incumplir sus deberes profesionales.

El administrador toma decisiones empresariales y puede estar protegido por la regla de discrecionalidad cuando actúa de buena fe y cumple los requisitos legales. El revisor fiscal verifica y dictamina información, por lo que puede responder por negligencia en el ejercicio de sus funciones.

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.