¿Sobre qué valor se practica la retención en la fuente en contratos con AIU?

Oficina corporativa de Russell Bedford Colombia. Imagen principal del artículo sobre retención en la fuente sobre AIU
EspecialistaRussell Bedford

En los contratos con AIU de servicios de aseo, vigilancia y servicios temporales contemplados en el artículo 462-1 del Estatuto Tributario, la retención en la fuente se calcula sobre el AIU y no sobre el valor total de la factura, según el Concepto DIAN 016207 de 2026.

En este artículo explicamos cómo se determina la base de retención, qué tarifas se aplican y cómo pueden actuar las empresas frente a las retenciones practicadas en exceso.

El AIU, sigla de Administración, Imprevistos y Utilidad, es la porción de la factura que realmente le queda a la empresa que presta el servicio, mientras que el resto cubre sobre todo los salarios y prestaciones del personal que esa empresa pone a disposición del cliente, es decir, dinero que solo pasa por sus manos. En una factura de vigilancia de $10.000.000 con un AIU del 12%, el AIU es de $1.200.000 y los $8.800.000 restantes corresponden a la nómina de los vigilantes.
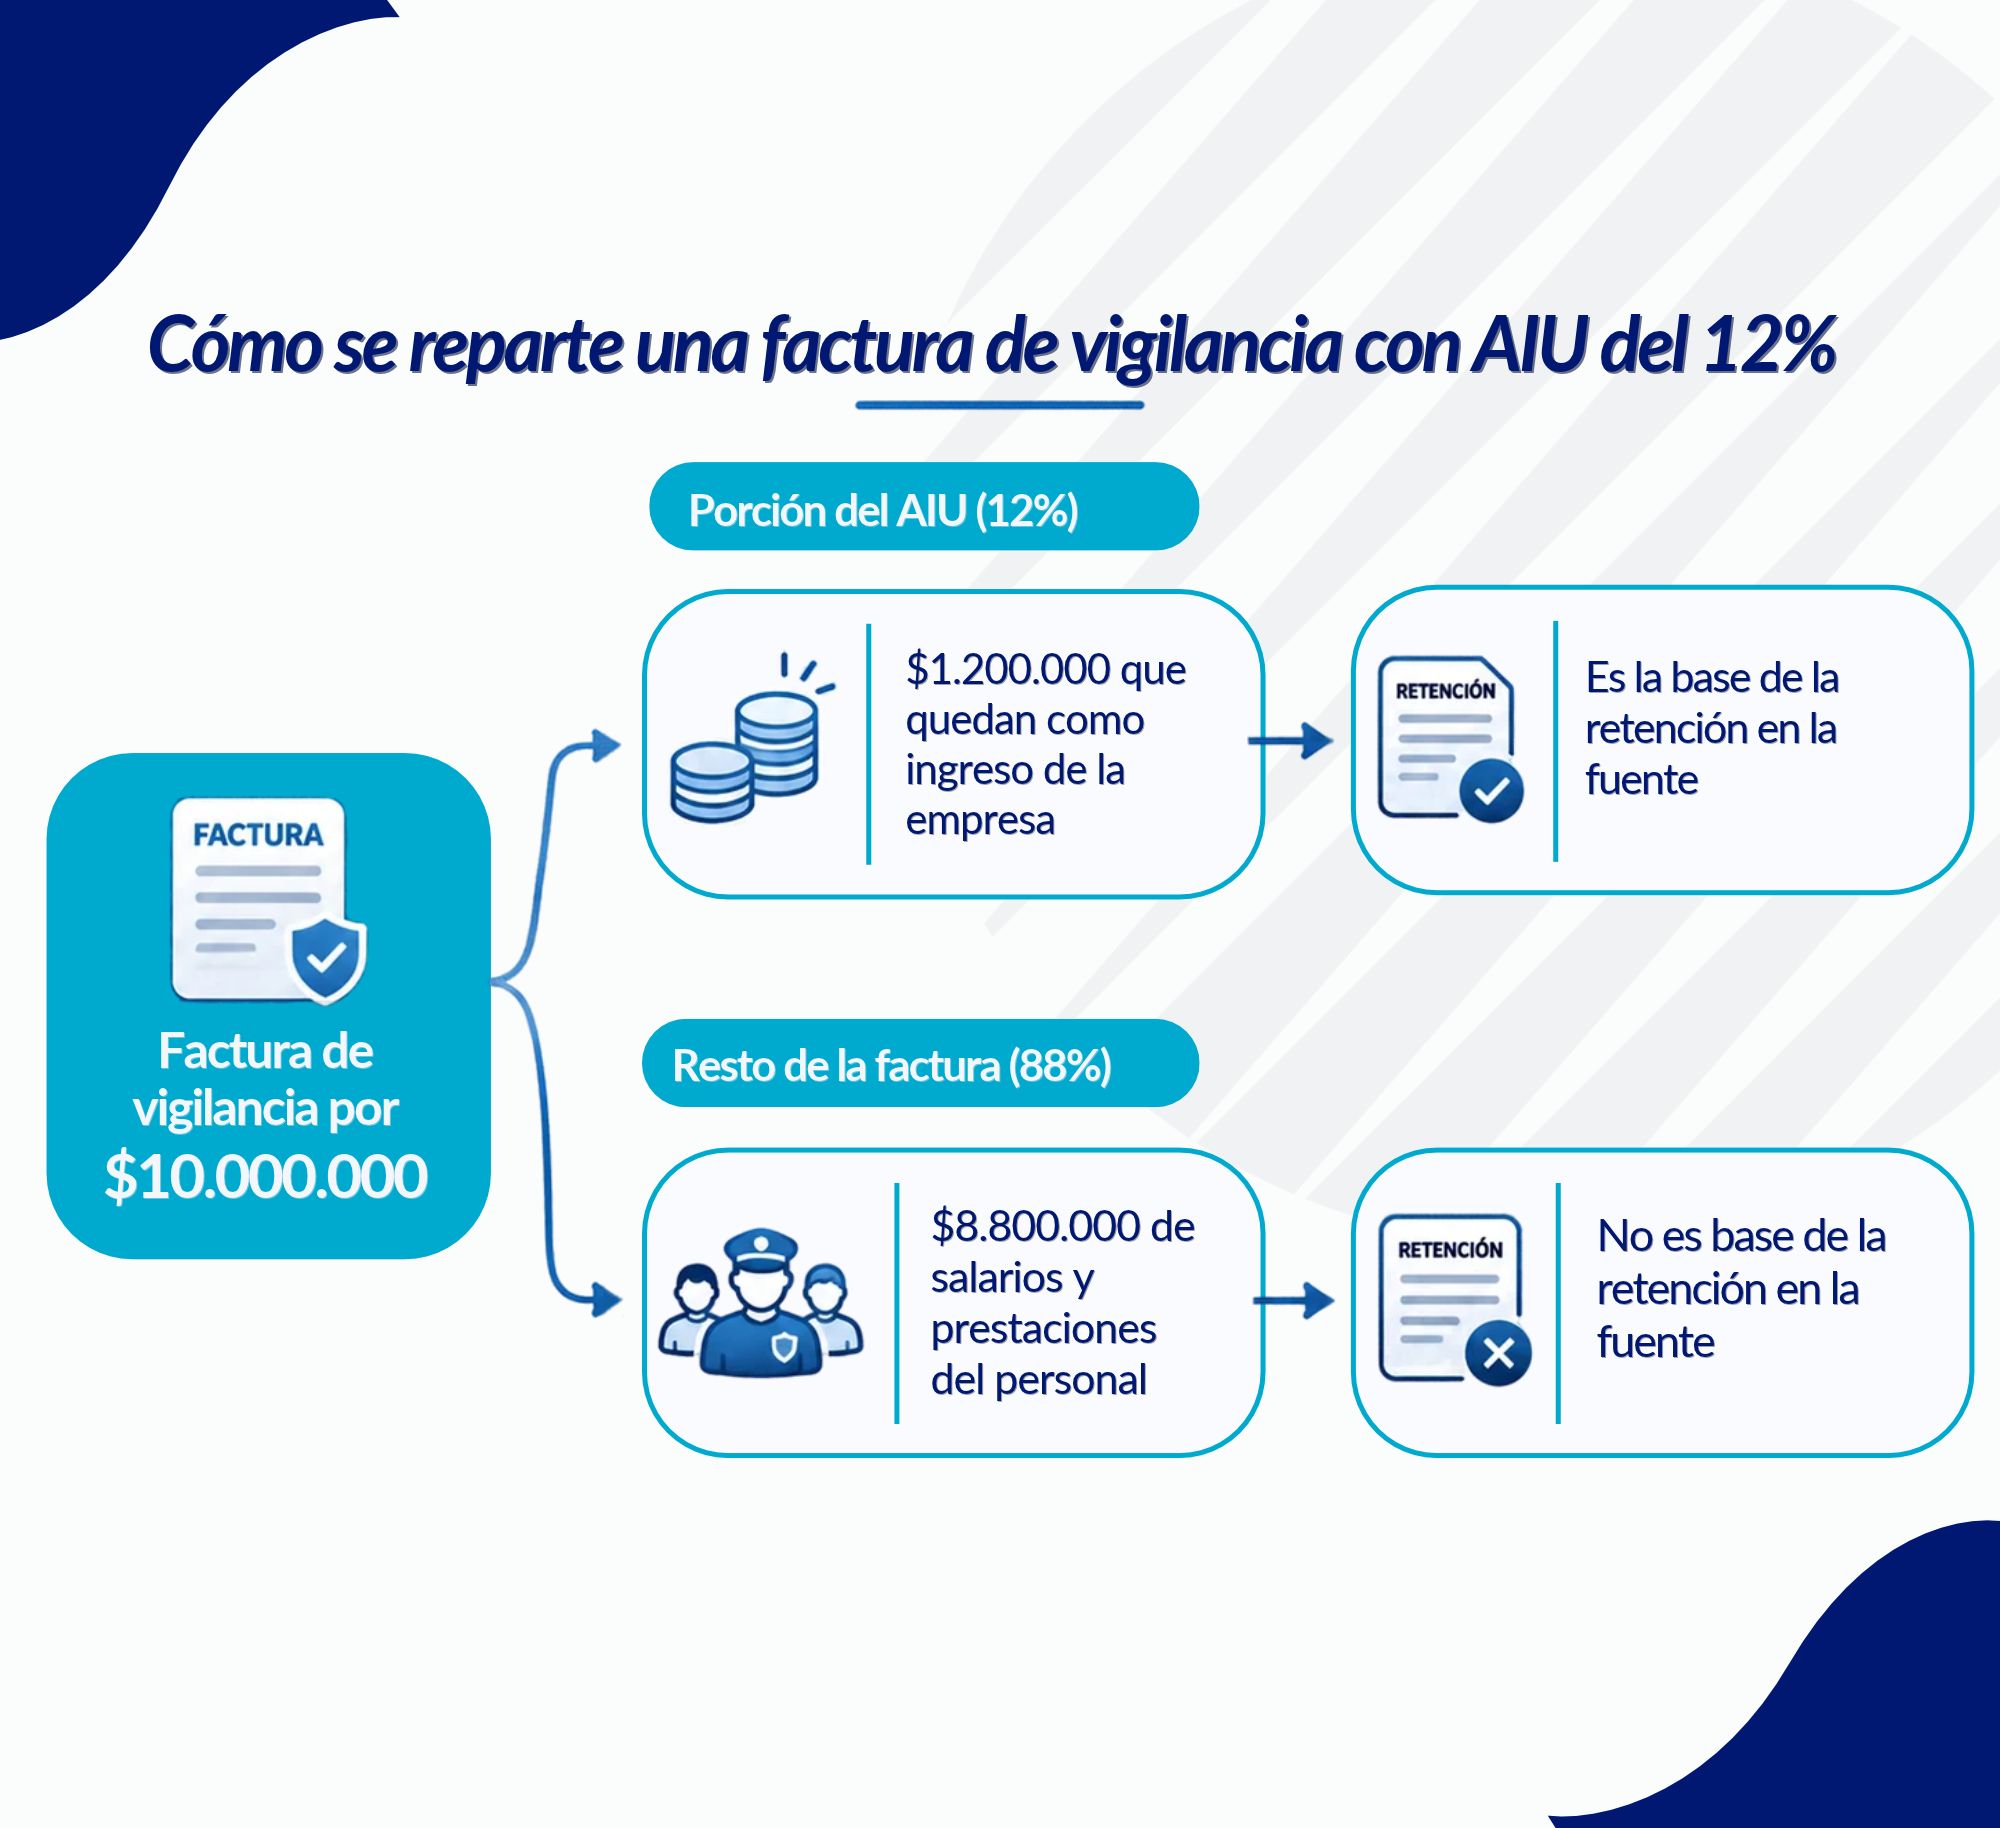
Infografía sobre retención en la fuente sobre AIU que muestra cómo se distribuye una factura de vigilancia y los costos del personal.
Ejemplo de cálculo de la retención en la fuente sobre AIU en un contrato de vigilancia.

El artículo 462-1 del Estatuto Tributario dispone que, en los servicios integrales de aseo y cafetería, de vigilancia autorizados por la Superintendencia de Vigilancia Privada, de empresas de servicios temporales autorizadas por el Ministerio del Trabajo y en los prestados por cooperativas y precooperativas de trabajo asociado, el IVA se liquida solo sobre el AIU, que no puede ser inferior al 10% del valor del contrato, siempre que el prestador esté al día con sus obligaciones laborales y de seguridad social.

Además, el parágrafo de ese mismo artículo, modificado por el artículo 182 de la Ley 1819 de 2016, extiende esa base especial a la retención en la fuente del impuesto de renta, a la retención de ICA y a los demás impuestos territoriales, de manera que la propia ley ya establecía sobre qué valor se retiene antes de que la DIAN se pronunciara en sentido contrario.

¿Por qué la DIAN había dicho lo contrario?

El 6 de abril de 2026, en los Conceptos 005224 y 010208, la DIAN sostuvo que el artículo 462-1 solo servía para el IVA, con el argumento de que el artículo 1.2.4.4.10 del Decreto 1625 de 2016 fija la tarifa de retención en el 1% para las empresas de servicios temporales y en el 2% para las de aseo y vigilancia, en ambos casos «del valor total del respectivo pago o abono en cuenta».

Con esa lectura, quien pagaba una factura de vigilancia debía retener sobre la totalidad del pago o abono en cuenta, aun cuando la ley ordenaba calcularlo sobre el AIU.

¿Qué dice ahora la DIAN?

El 30 de agosto de 2026, en el Concepto 016207, la DIAN reconoció que la ley y el decreto se contradicen en cuanto a la base de la retención y aplicó la regla de jerarquía, según la cual la norma de rango legal prevalece sobre el decreto reglamentario. Por eso el decreto conserva su efecto para fijar las tarifas, pero la base sobre la que se aplican es el AIU, que nunca puede ser inferior al 10% del valor del contrato, aunque las partes hayan pactado uno menor o no lo hayan pactado.
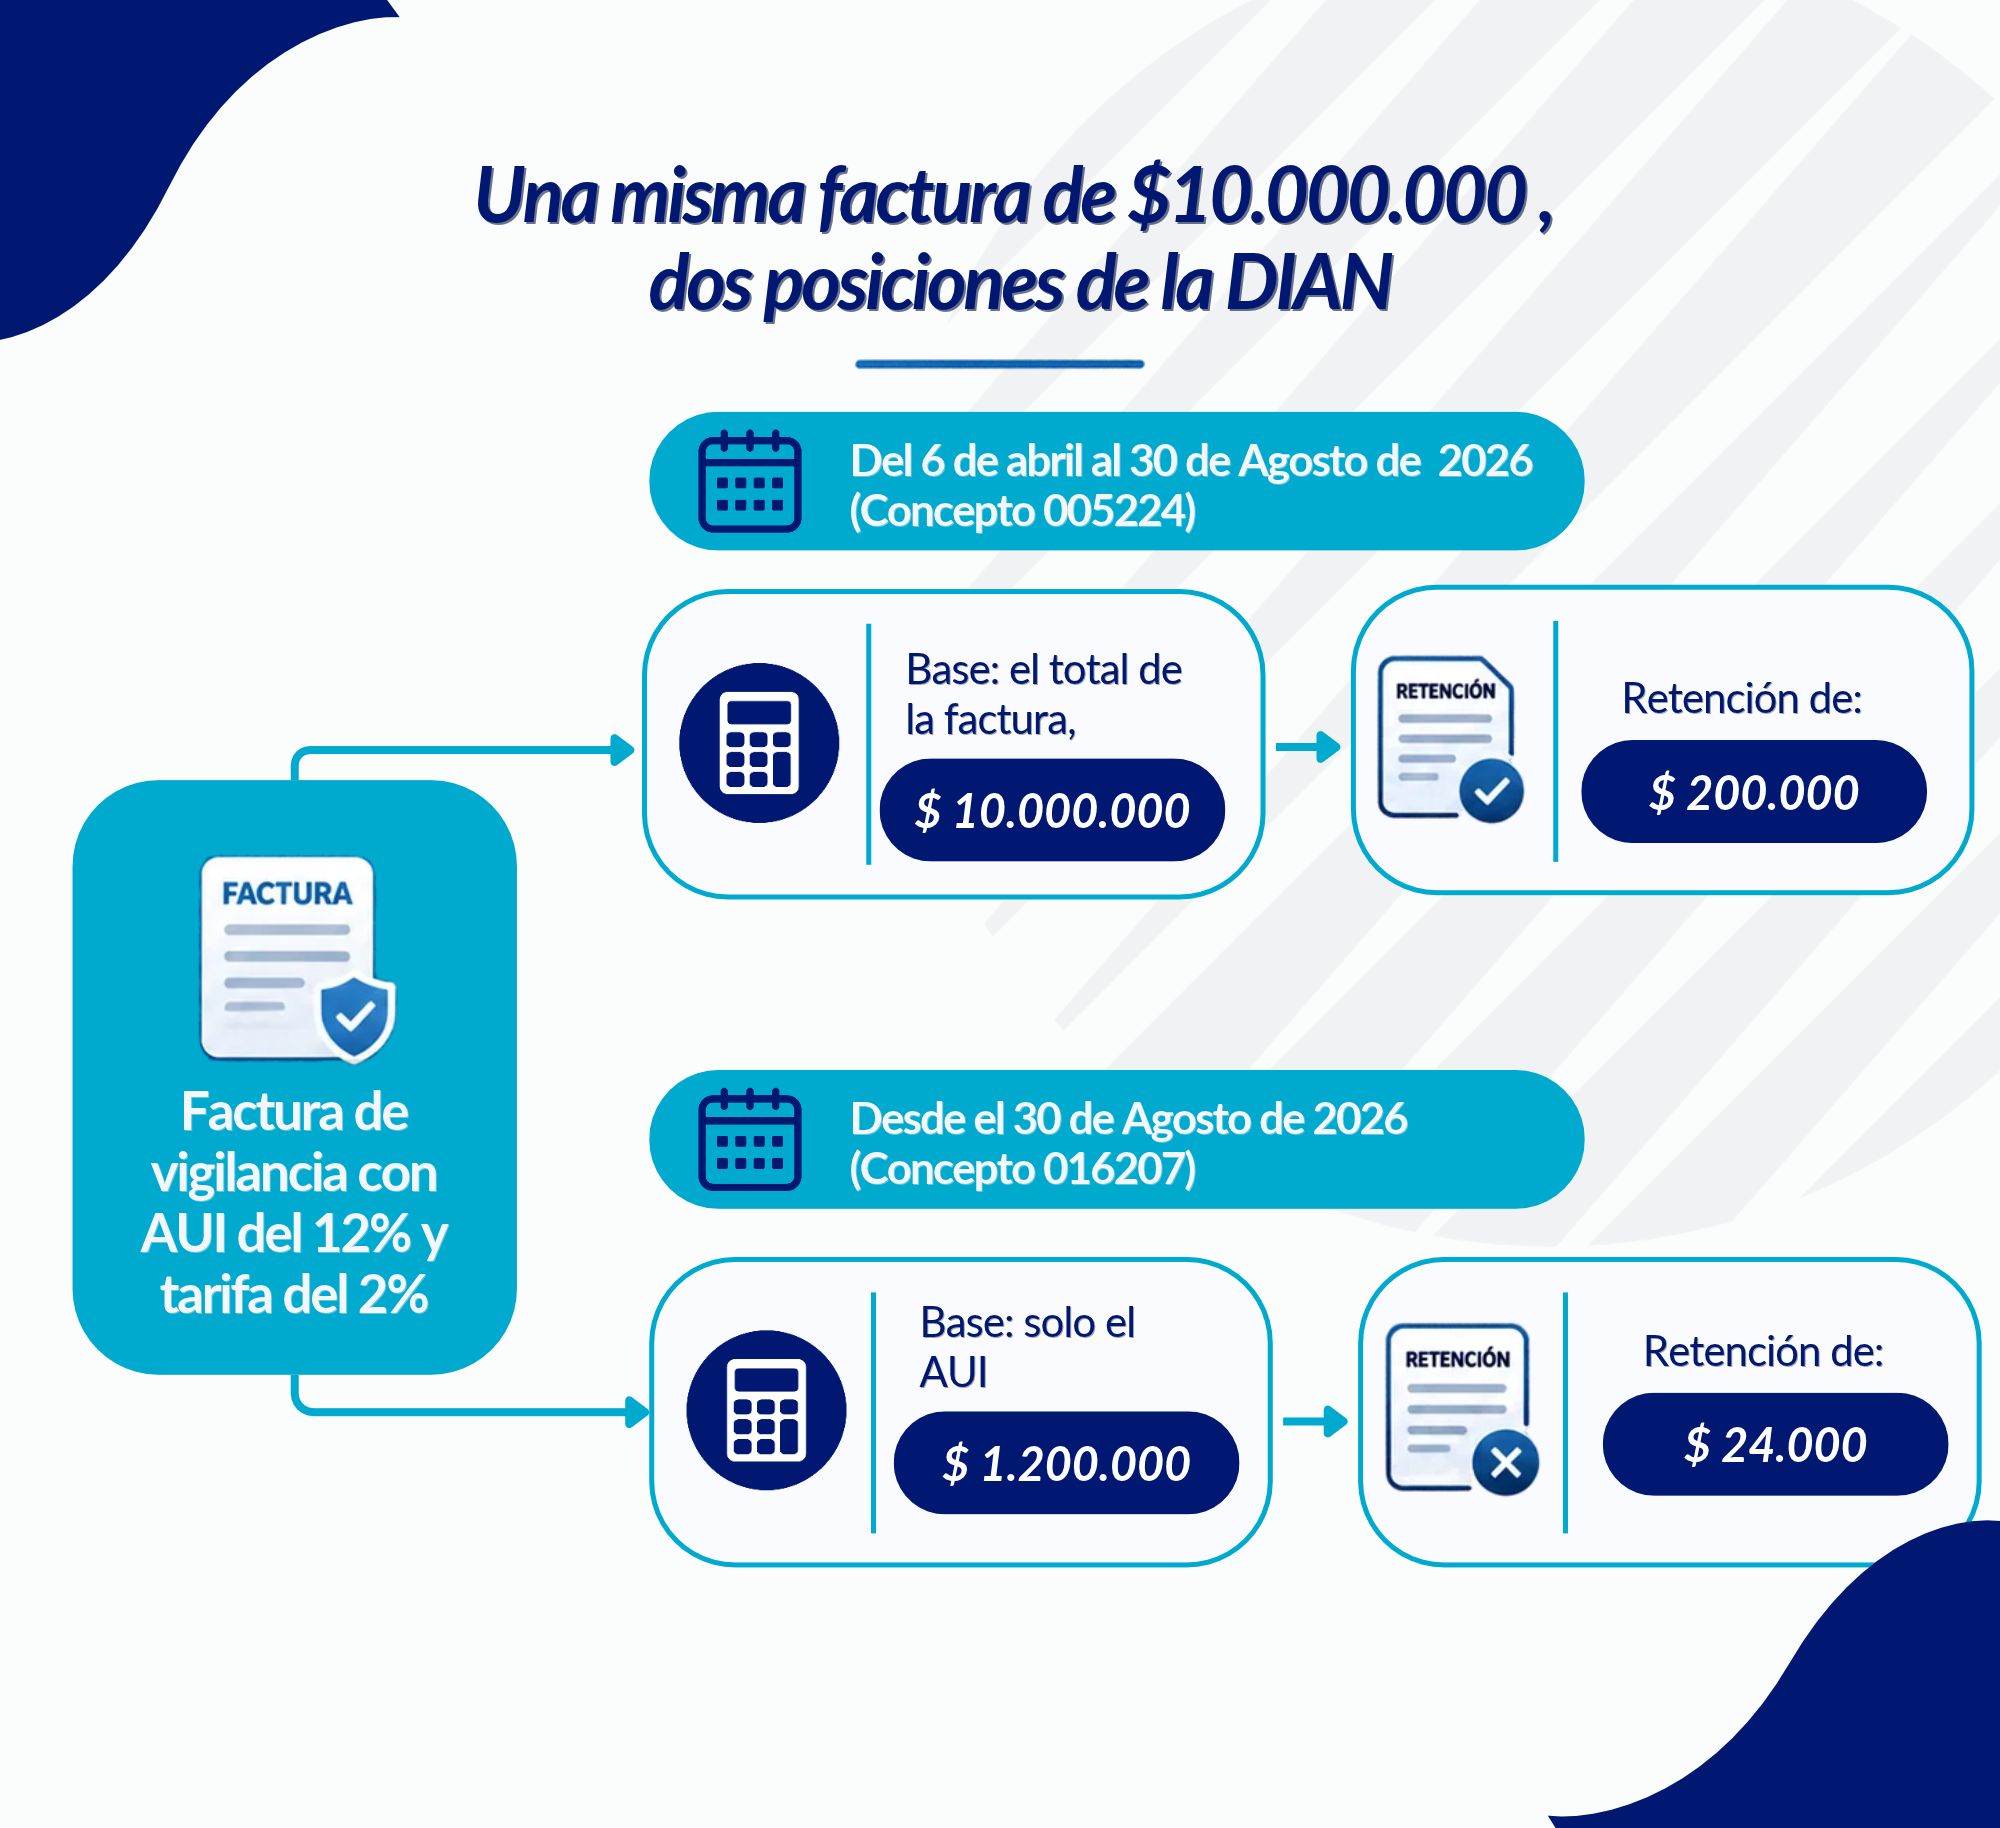
Infografía comparativa de la retención en la fuente sobre AIU según los conceptos DIAN 005224 y 016207 de 2026.
El Concepto DIAN 016207 de 2026 estableció que la retención en la fuente en contratos de vigilancia se calcula sobre el AIU y no sobre el valor total de la factura.

La DIAN también separó dos verificaciones que no deben confundirse. La primera es si el pago está sometido a retención, para lo cual la cuantía mínima de 2 UVT ($104.748 en 2026), prevista en el artículo 1.2.4.4.1 del Decreto 1625 de 2016, se compara con el valor total del pago y no con el AIU. La segunda es el valor sobre el cual se aplica la tarifa, que solo se define una vez superado ese mínimo y que es el AIU, de manera que el procedimiento queda reflejado en el siguiente esquema.
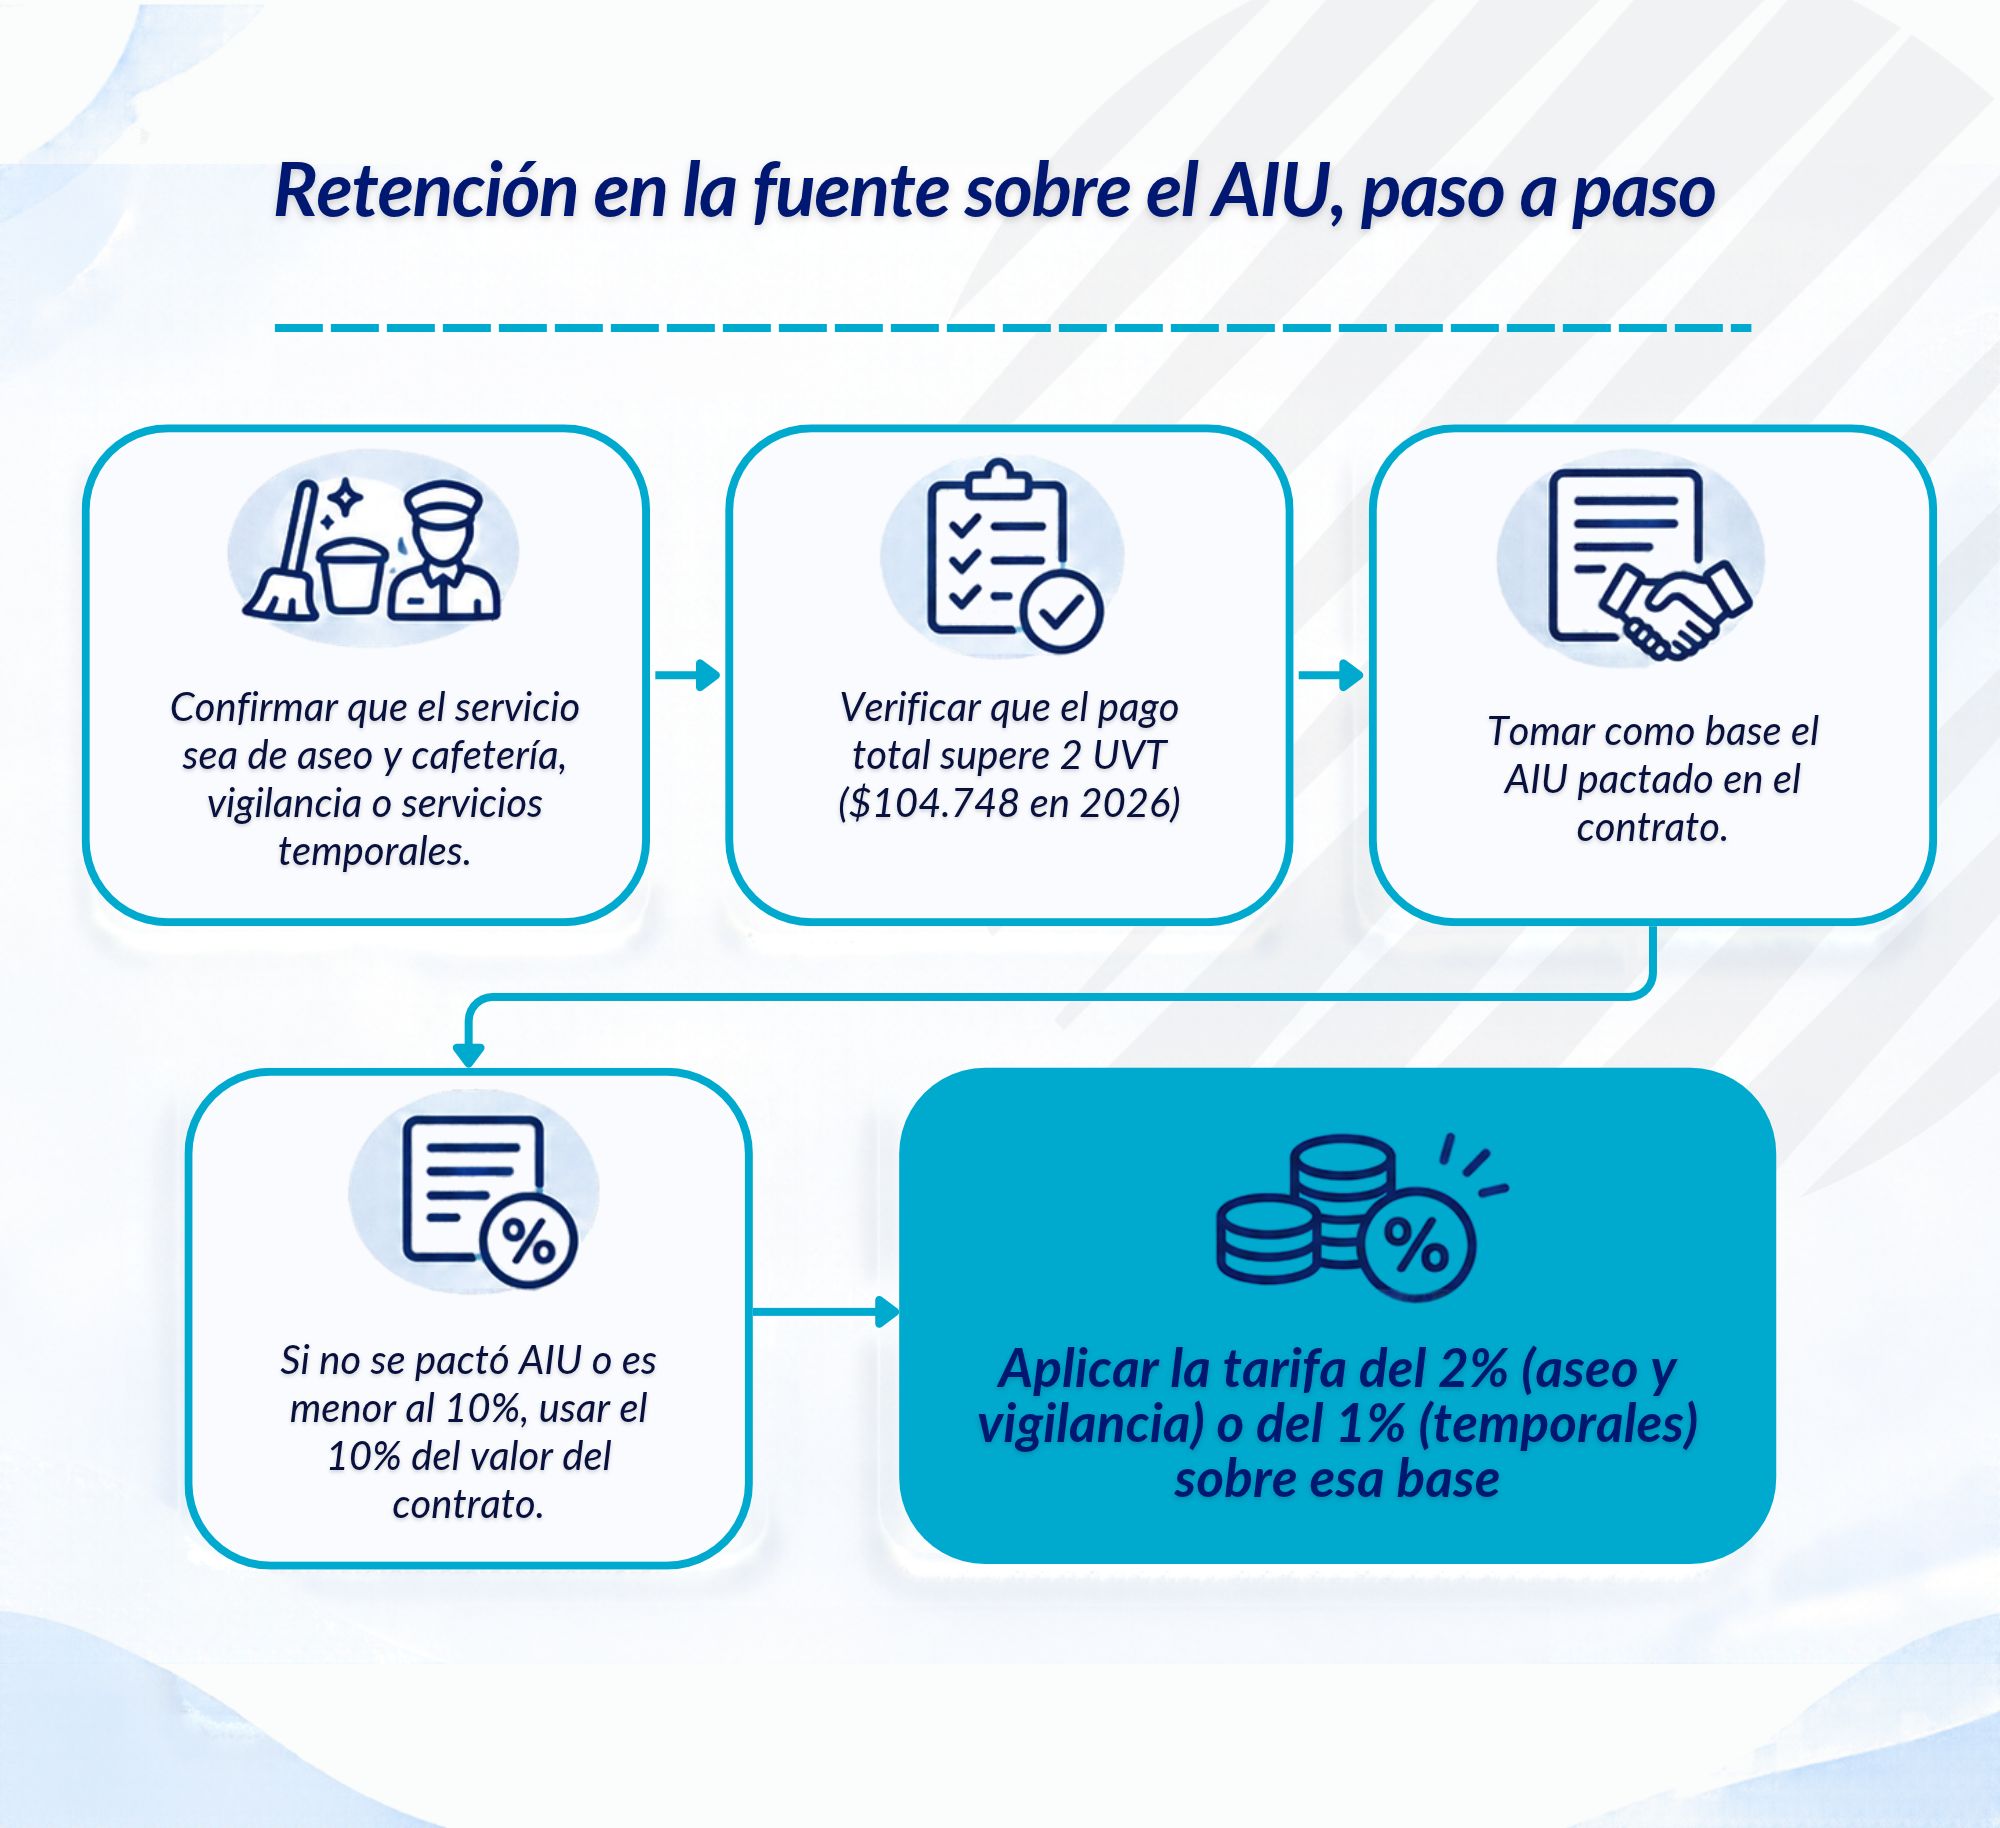
Infografía sobre retención en la fuente sobre AIU que explica paso a paso cómo calcular la base y aplicar la tarifa en servicios de aseo, vigilancia y servicios temporales.
Guía visual del proceso para calcular la retención en la fuente sobre AIU en contratos de aseo, vigilancia y servicios temporales, según la base mínima aplicable.

¿Qué sucede con lo retenido de más entre los meses de abril y agosto?

El Concepto 016207 no ordena devoluciones automáticas, de manera que el proveedor al que le retuvieron sobre el total debe solicitarle por escrito a su cliente, con los soportes del caso, que le reintegre el exceso. El artículo 1.2.4.16 del Decreto 1625 de 2016 permite al agente retenedor reintegrar lo retenido en exceso y descontarlo de las retenciones que declara en el mismo periodo o en los siguientes, siempre que anule el certificado de retención que ya hubiera expedido y conserve la solicitud escrita.

Si esa solicitud se presenta en 2027, es decir, en el año siguiente a aquel en que se practicó la retención, el proveedor debe además manifestar que esa retención no ha sido ni será imputada en su declaración de renta, y si el cliente no reintegra, el proveedor podrá imputar lo retenido en su declaración de renta de 2026, en donde se reflejará como un menor impuesto a pagar o como un saldo a favor.

Por último, como el parágrafo del artículo 462-1 cubre también la retención de ICA, conviene revisar si en los municipios donde la empresa actúa como agente retenedor se ha venido calculando esa retención sobre el total de la factura.

Conclusiones

Como quedó establecido en el Concepto 016207, la retención en la fuente en los servicios de aseo, vigilancia y temporales se calcula sobre el AIU, de manera que quien paga una factura de vigilancia de $10.000.000 con un AIU del 12% retiene $24.000 y no $200.000, que es lo que el parágrafo del artículo 462-1 del Estatuto Tributario dispone desde la Ley 1819 de 2016.

Asimismo, el cambio no corrige por sí solo lo ocurrido entre abril y agosto, por lo que las empresas que prestan estos servicios deberían revisar sus certificados de retención de 2026 y solicitar el reintegro a sus clientes, mientras que quienes los contratan deberían ajustar su sistema contable y atender esas solicitudes antes de cerrar el año.

En definitiva, el AIU no constituye únicamente la base gravable para efectos del IVA, sino que también puede ser relevante para la retención en la fuente, y la empresa que continúa haciendo la retención sobre el total de la factura afecta la liquidez del proveedor sin fundamento legal.
 

Banner de Consultoría Tributaria de Russell Bedford Colombia relacionado con la retención en la fuente sobre AIU.
Russell Bedford Colombia acompaña a las empresas en la correcta aplicación de la retención en la fuente sobre AIU.


La correcta aplicación de la retención en la fuente sobre AIU es fundamental para evitar descuentos indebidos y proteger la liquidez de las empresas que prestan servicios de aseo, vigilancia y servicios temporales.

En Russell Bedford Colombia, nuestro equipo de Consultoría Tributaria te acompaña en la revisión de estos procedimientos y en la aplicación de la normativa vigente.
Contáctanos y recibe asesoría especializada para fortalecer el cumplimiento tributario de tu empresa.


Escrito por: Ángel Felipe Santos. Asistente Junior Legal. Russell Bedford Bogotá

Ángel Felipe Santos Uribe.

Semi Senior Legal.

Russell Bedford Bogotá.

Comparte este boletín

Preguntas Frecuentes

En los servicios contemplados en el artículo 462-1 del Estatuto Tributario, la retención en la fuente se calcula sobre el AIU y no sobre el valor total de la factura, según el Concepto DIAN 016207 de 2026. La base no puede ser inferior al 10% del valor del contrato.

Según el artículo, la tarifa es del 1% para empresas de servicios temporales y del 2% para servicios de aseo y vigilancia. Estas tarifas se aplican sobre la base del AIU correspondiente.

La cuantía mínima de 2 UVT se verifica sobre el valor total del pago, no sobre el AIU. Una vez superado ese mínimo, la tarifa de retención se aplica sobre la base del AIU.

El proveedor debe presentar una solicitud escrita al cliente, acompañada de los soportes correspondientes. El agente retenedor puede reintegrar el exceso siguiendo el procedimiento establecido en el artículo 1.2.4.16 del Decreto 1625 de 2016.

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.