Fuero de maternidad en contratos de prestación de servicios: lo que cambia con la Sentencia T-014 de 2026

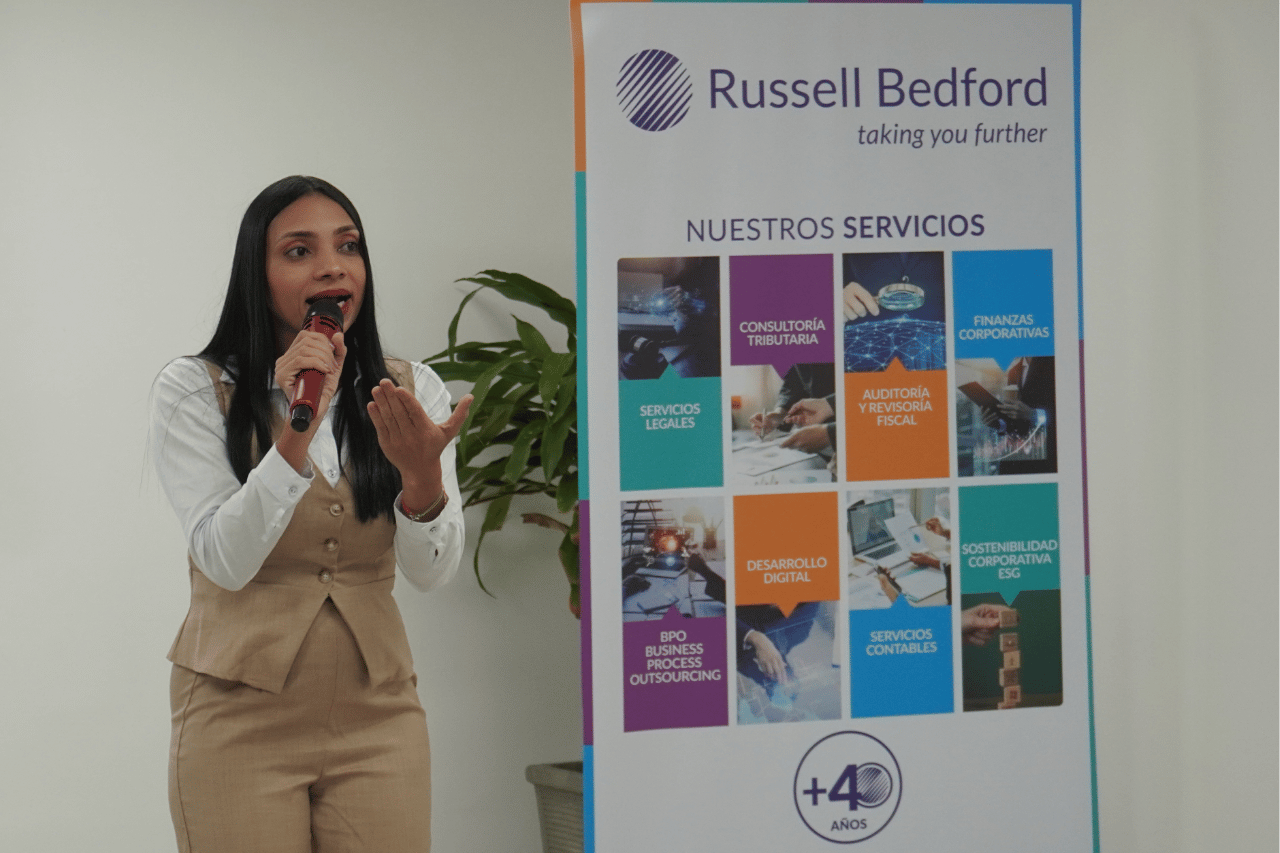
Profesional de Russell Bedford durante charla sobre fuero de maternidad en contratos de prestación de servicios

El fuero de maternidad es la protección que impide despedir a una trabajadora por razón de su embarazo o lactancia, y que en el contrato de trabajo obliga al empleador a pedir autorización previa al Ministerio del Trabajo antes de terminar el vínculo laboral. Lo que muchas empresas y entidades siguen asumiendo es que esa protección desaparece cuando el vínculo no es un contrato de trabajo, por ejemplo, un contrato de prestación de servicios o una relación de libre nombramiento y remoción. La Sentencia T-014 de 2026 de la Corte Constitucional puso fin a esa suposición.

¿Qué resolvió la Corte?

La Sala Tercera de Revisión, con ponencia de la magistrada Lina Marcela Escobar Martínez, acumuló tres expedientes de tutela (T-11.277.273, T-11.294.181 y T-11.308.580) promovidos por mujeres cuyo vínculo terminó durante su estado de embarazo o en período de lactancia. Los tres casos tenían un elemento en común: ninguna de las accionantes estaba vinculada mediante un contrato de trabajo típico a término indefinido.

Una de las accionantes prestaba servicios para la Alcaldía de Santiago de Cali mediante un contrato de prestación de servicios. Otra prestaba servicios para el SENA Regional Santander, también por prestación de servicios. La tercera estaba vinculada mediante un contrato a término fijo con una empresa privada. En los tres casos, la entidad o empresa terminó el vínculo mientras la mujer estaba embarazada o en lactancia.

La regla que fija la sentencia

La Corte reiteró que la protección constitucional derivada de la maternidad no se limita al contrato de trabajo, ni depende de la subsistencia formal de un vínculo contractual. Esa protección se extiende también a los contratos de prestación de servicios y a otras formas de vinculación, siempre que se acredite que la entidad contratante conocía el estado de embarazo o el período de lactancia antes de terminar la relación.

En otras palabras, el nombre que las partes den al vínculo, ya sea contrato de trabajo, contrato de prestación de servicios o cualquier otra modalidad, no determina por sí solo si existe o no protección constitucional por maternidad. Lo determinante es si la entidad conocía la condición de la mujer antes de tomar la decisión de dar por terminada la relación.

¿Por qué esta protección constitucional no es lo mismo que el fuero de maternidad del Código Sustantivo del Trabajo?

Es importante diferenciar dos protecciones que conviven, pero que no son iguales. El fuero de maternidad de los artículos 239 y 240 del Código Sustantivo del Trabajo aplica al contrato de trabajo y exige autorización previa del Ministerio del Trabajo para terminar el vínculo durante el embarazo y hasta las dieciocho semanas posteriores al parto.

La protección que reitera la Sentencia T-014 de 2026 tiene alcance a otras formas de vinculación aparte del contrato de trabajo formal. Esto no significa que toda terminación de un contrato de prestación de servicios de una mujer embarazada sea automáticamente inconstitucional; significa que la entidad contratante tiene la obligación de demostrar que la terminación obedeció a una causa objetiva y ajena al embarazo o la lactancia, y que, si conocía esa condición, actuó con especial cuidado antes de decidir.

¿Qué deben revisar las empresas que contratan por prestación de servicios o a término fijo?

  1. No asumir que un contrato de prestación de servicios queda por fuera de cualquier riesgo constitucional por maternidad.
  2. Documentar siempre la causa objetiva de terminación de un contrato, especialmente cuando la contratista está embarazada o en lactancia, sin importar que el vínculo no sea laboral.
  3. Registrar si la entidad conocía o no el estado de embarazo o lactancia al momento de decidir terminar el contrato. Ese hecho, como ya señalamos también respecto del fuero de maternidad ordinario, suele ser determinante en cualquier controversia posterior.
  4. Revisar los contratos a término fijo con personal gestante o en lactancia con el mismo cuidado que un contrato indefinido. El vencimiento del plazo no es, por sí solo, una causa suficiente frente a esta línea jurisprudencial.
  5. Consultar antes de terminar cualquier vínculo, sea laboral o no, cuando exista conocimiento de un estado de embarazo o lactancia. El costo de una asesoría previa es menor que el de una tutela que ordene el restablecimiento del vínculo.

¿Aplica también a entidades del sector público?

Vale la pena aclarar este punto, porque dos de los tres casos acumulados en la Sentencia T-014 de 2026 no involucraban empresas privadas, sino entidades estatales, la Alcaldía de Santiago de Cali y el SENA Regional Santander, ambas vinculadas a las accionantes mediante contrato de prestación de servicios. Lo anterior confirma que la regla no está pensada solo para el sector privado.

En la práctica, esto es especialmente relevante para entidades públicas que contratan personal por prestación de servicios de forma recurrente, un esquema común en la administración pública para cubrir necesidades que no siempre se formalizan como de planta. La Corte no distinguió entre naturaleza pública o privada del contratante al fijar la regla; lo determinante sigue siendo el conocimiento previo del estado de embarazo o lactancia, sin importar si quien contrata es un municipio, una entidad descentralizada o una empresa privada.

Las áreas jurídicas y de contratación de entidades públicas que manejan contratos de prestación de servicios deben entonces aplicar el mismo criterio recomendado para el sector privado. Eso implica documentar la causa objetiva de no renovación o terminación, y registrar si existía conocimiento previo del embarazo o la lactancia antes de tomar esa decisión.

Conclusión

La Sentencia T-014 de 2026 amplía, por vía de tutela, el alcance real del fuero de maternidad y de la protección constitucional por lactancia más allá del contrato de trabajo, alcanzando también la prestación de servicios y otras modalidades atípicas, tanto en el sector privado como en entidades públicas. Para quien contrata bajo estas figuras, esto significa que el tipo de vínculo ya no es, por sí solo, una defensa frente a una reclamación por maternidad. Conocer esta línea jurisprudencial y documentar adecuadamente cada decisión de terminación es hoy una medida de gestión de riesgo, no un formalismo adicional.

Preguntas frecuentes

¿El fuero de maternidad aplica a contratos de prestación de servicios?

Sí. De acuerdo con la Sentencia T-014 de 2026, la protección constitucional por maternidad también puede extenderse a contratos de prestación de servicios cuando la entidad contratante conocía el embarazo o la lactancia antes de terminar la relación.

¿Una empresa puede terminar el contrato de prestación de servicios de una mujer embarazada?

No toda terminación es automáticamente inconstitucional. La empresa o entidad debe poder acreditar que la decisión responde a una causa objetiva ajena al embarazo o la lactancia y actuar con especial cuidado si conocía previamente esa condición.

¿El vencimiento del contrato a término fijo permite terminar el vínculo de una trabajadora embarazada?

No necesariamente. El artículo explica que el vencimiento del plazo, por sí solo, no debe asumirse como una causa suficiente cuando existe protección derivada del embarazo o la lactancia.

¿La protección por maternidad en prestación de servicios también aplica al sector público?

Sí. Dos de los casos estudiados en la Sentencia T-014 de 2026 involucraron contratos de prestación de servicios con entidades públicas, por lo que el análisis también resulta relevante para sus áreas jurídicas y de contratación.
 

Servicios legales de Russell Bedford sobre fuero de maternidad en contratos de prestación de servicios
Servicios Legales de Russell Bedford Colombia: Orientación empresarial frente al fuero de maternidad en contratos de prestación de servicios.


En Russell Bedford Colombia brindamos acompañamiento a las empresas y entidades en la evaluación de riesgos frente a la terminación de contratos de prestación de servicios, contratos a término fijo y otros vínculos atípicos con personal en estado de embarazo o lactancia.

Contáctanos para recibir asesoría especializada.
 

Escrito por: Natalia Michel Sánchez Villafaña. Senior Legal. Russell Bedford Bogotá.

Natalia Sánchez Villafaña.

Senior laboralista.

Russell Bedford Bogotá.

Comparte este boletín

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.