Aportes parafiscales y exoneración tributaria: Porqué el devengo total no es la medida correcta.

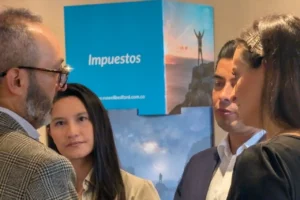
Profesional durante una presentación sobre beneficios tributarios, imagen que acompaña el artículo de Russell Bedford Colombia sobre exoneración de aportes parafiscales.
EspecialistaRussell Bedford

La exoneración de aportes parafiscales en Colombia permite a determinadas empresas dejar de pagar los aportes al SENA y al ICBF por trabajadores que cumplan las condiciones del artículo 114-1 del Estatuto Tributario. Sin embargo, calcular estos aportes sobre el devengo total, sin diferenciar los pagos salariales de los no salariales, puede generar sobrecostos. En este artículo explicamos cuándo procede la exoneración, cómo determinar la base de liquidación y qué deben revisar las empresas para evitar errores en su nómina.

En muchas empresas, la liquidación de los aportes parafiscales se realiza de manera automática; el software de nómina suma todos los pagos recibidos por cada trabajador y, sobre ese valor, calcula los aportes al SENA, al ICBF y a la Caja de Compensación Familiar. Sin embargo, el cumplimiento oportuno de estas obligaciones no garantiza que su liquidación sea correcta.

Esta práctica puede generar dos errores así:

  1. Realizar aportes al SENA y al ICBF por trabajadores sobre los cuales la empresa está exonerada conforme al artículo 114-1 del Estatuto Tributario.
  2. Calcular los aportes sobre la totalidad de los pagos recibidos por el trabajador, desconociendo que la base legal corresponde a la nómina de salarios.

Ambos errores parten de una misma confusión: considerar que todo pago recibido por el trabajador constituye salario.

A continuación, se explica cuándo procede la exoneración, cómo se determina el límite para su aplicación y qué conceptos deben integrar la base de liquidación.

¿Quién está exonerado y de qué?

El artículo 114-1 del Estatuto Tributario exonera a las sociedades y personas jurídicas contribuyentes declarantes del impuesto sobre la renta del pago de los aportes al SENA (2%), al ICBF (3%) y de la cotización a salud a cargo del empleador (8,5%), sobre los trabajadores que devenguen, individualmente considerados, menos de diez (10) salarios mínimos mensuales. El beneficio también cobija a las personas naturales empleadoras que tengan dos o más trabajadores.

Con el salario mínimo de 2026 en $1.750.905, el tope es de $17.509.050. La norma dice “menos de”, así que un trabajador que gane exactamente diez salarios mínimos ya no está cobijado.

Hay tres precisiones importantes para tener en cuenta:

  • La exoneración se analiza trabajador por trabajador, no sobre la nómina total de la empresa.
  • Se verifica mes a mes, de modo que un trabajador puede estar exonerado un mes y no el siguiente.
  • No cobija la Caja de Compensación Familiar; esta se paga por todos los trabajadores sin excepción.

¿Qué se entiende por devengo para efectos de la exoneración tributaria?

La DIAN, en el Concepto 008380 (956) de 2024, precisó que el término “devengar” del artículo 114-1 se refiere únicamente al salario mensual. Los pagos pactados válidamente como no salariales no se suman para establecer si el trabajador supera los diez salarios mínimos.

Esto significa que un trabajador puede recibir en el mes más de $17.509.050 y, aun así, la empresa estar exonerada sobre este, siempre que la parte salarial se mantenga por debajo del tope.

De igual manera, puede ocurrir que un trabajador tenga un salario inferior a $17.509.050, pero que, durante determinado mes, reciba comisiones, horas extras o bonificaciones habituales constitutivas de salario que eleven su remuneración salarial por encima de dicho límite. En ese caso, la empresa no podrá aplicar la exoneración tributaria durante ese período.

Cabe resaltar, además, que los trabajadores con salario integral, cuyo monto mínimo es de trece salarios mínimos, quedan por regla general fuera de la exoneración.

Casos prácticos:
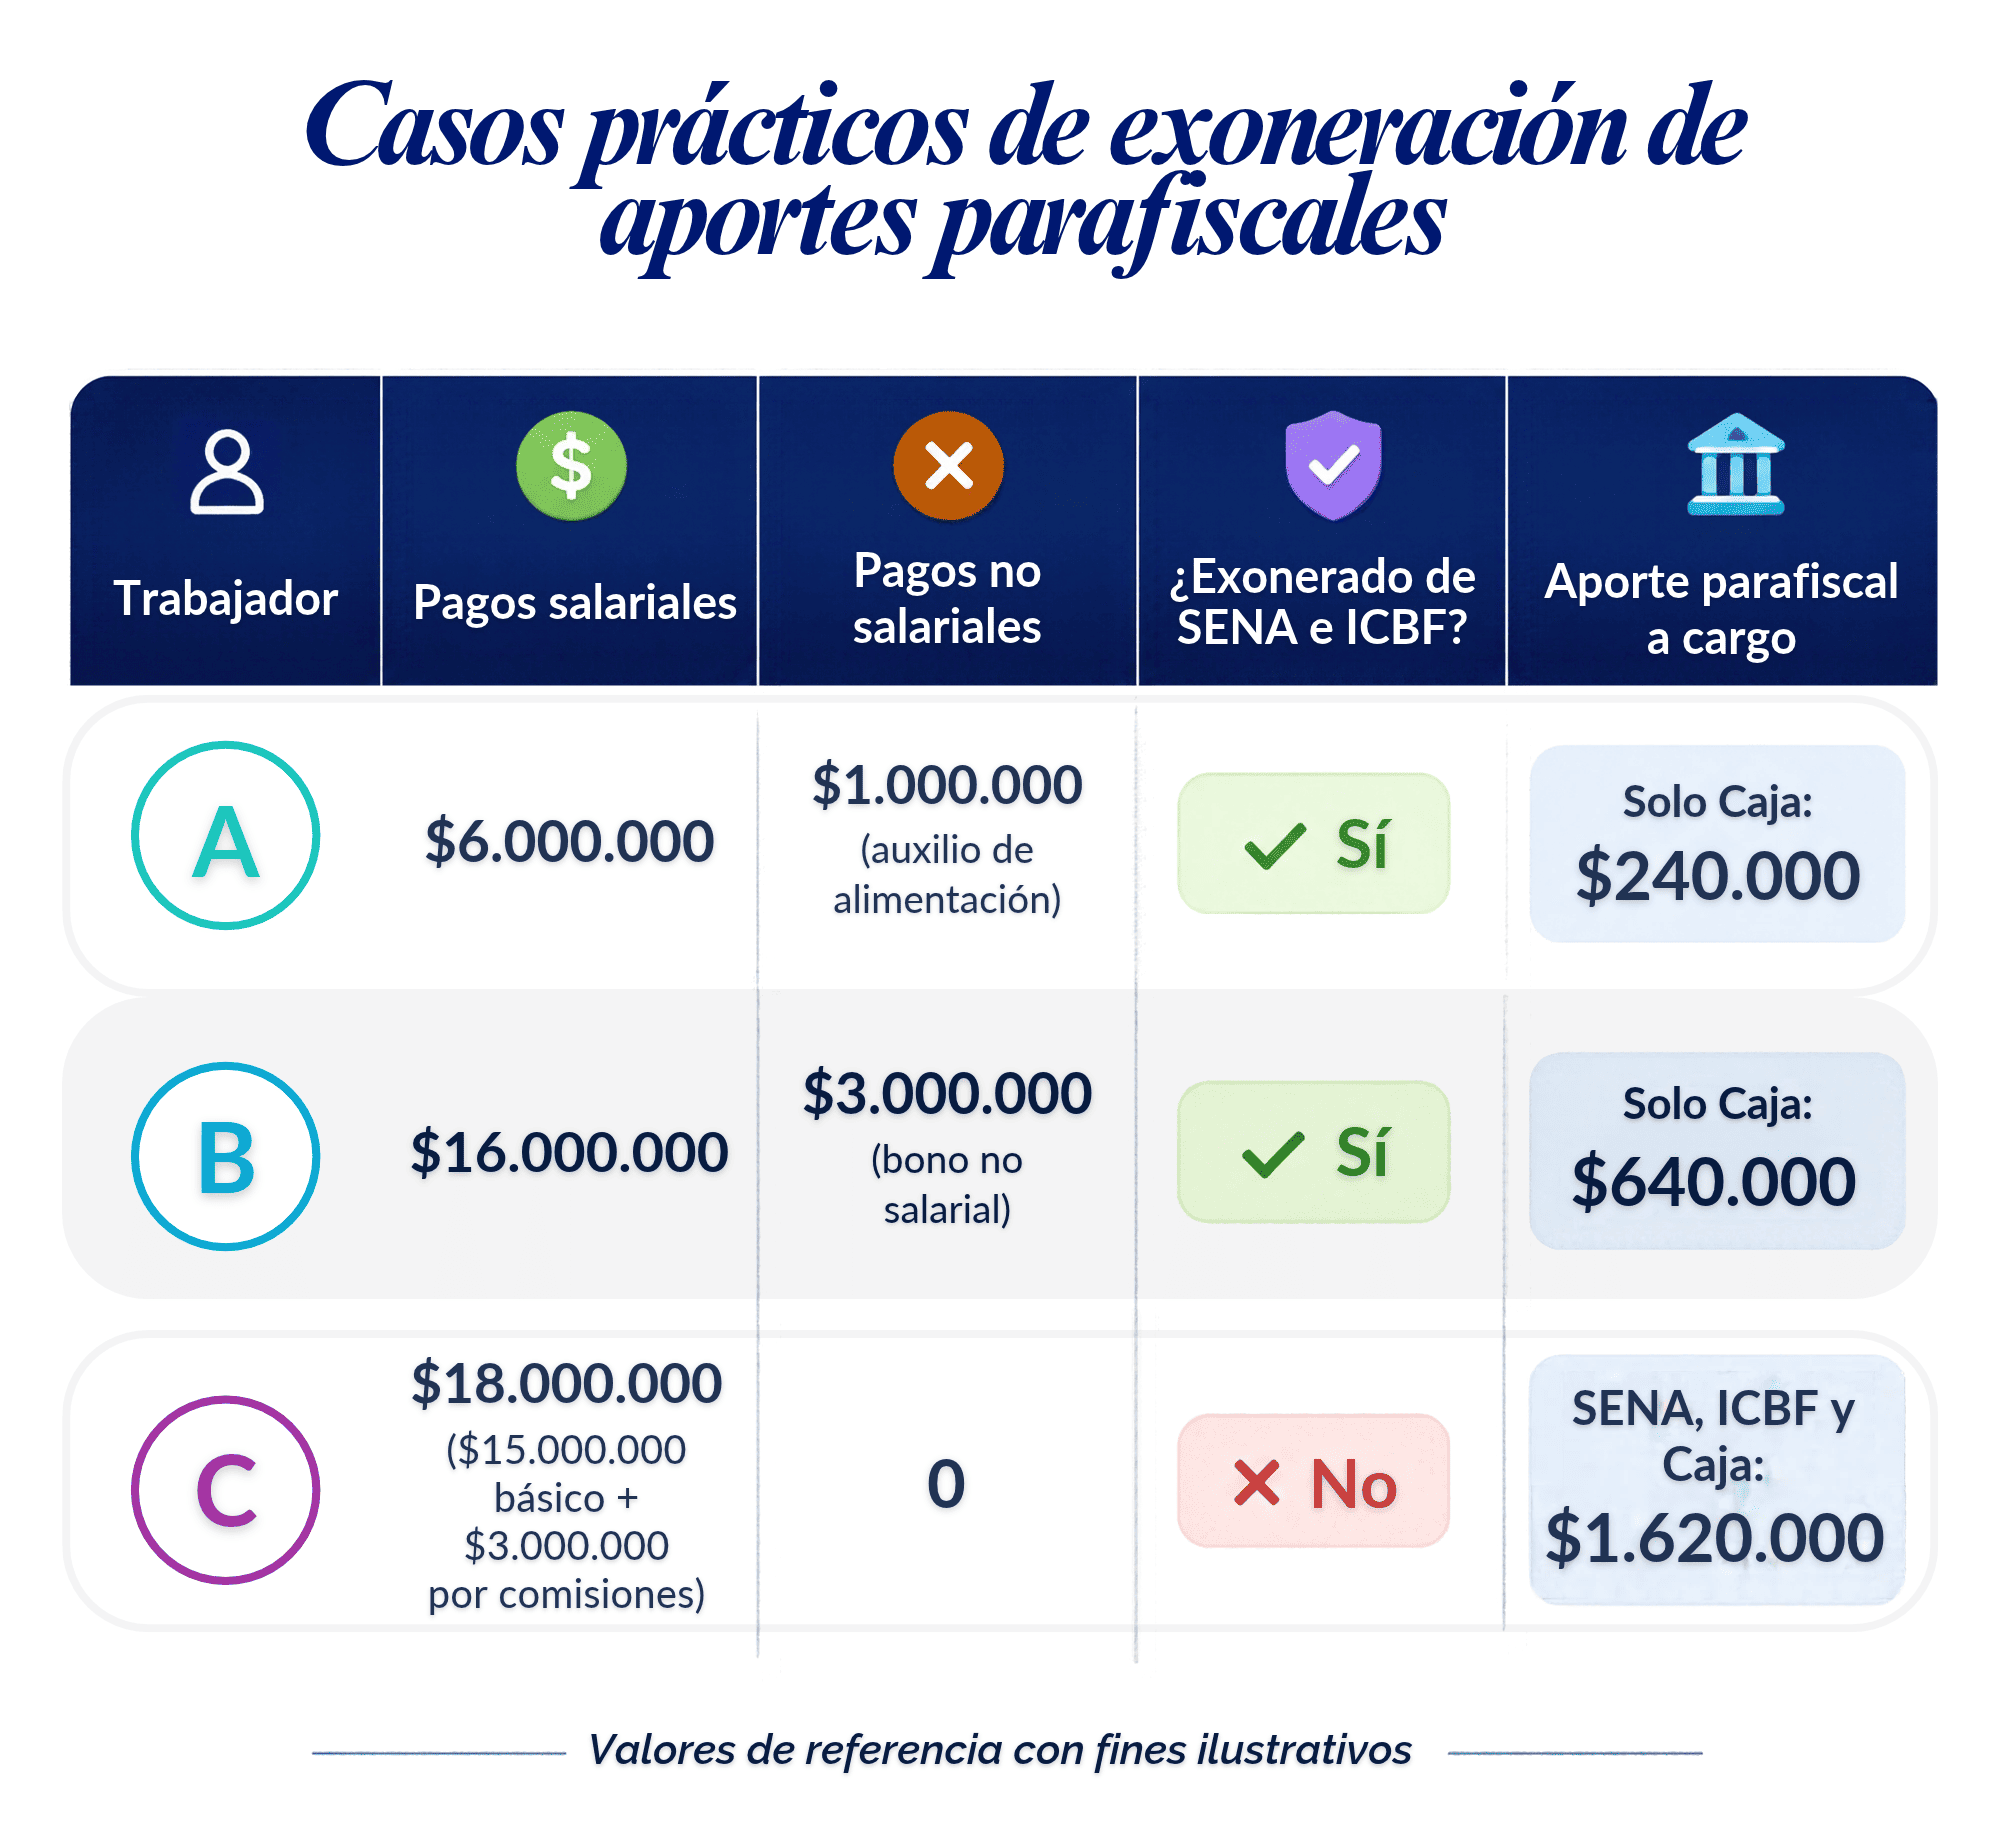
Infografía con tres casos de exoneración de aportes parafiscales, comparando pagos salariales, no salariales y aportes al SENA, ICBF y Caja de Compensación.
Russell Bedford Colombia explica las diferencias que deben considerar las empresas para evitar sobrecostos en su nómina.


El trabajador A es el caso más común. Gana menos de diez salarios mínimos, la empresa no paga SENA ni ICBF, y la Caja se liquida sobre los $6.000.000, no sobre los $7.000.000 que recibe.

El trabajador B es el que suele liquidarse mal. Recibe $19.000.000 por mes, pero su salario es de $16.000.000 y está por debajo del tope, así que la empresa está exonerada. Si la nómina toma el devengo total, lo saca de la exoneración y liquida el 9% sobre $19.000.000, es decir, $1.710.000. Lo correcto son $640.000. La diferencia es de $1.070.000 en un solo mes y en un solo trabajador, sin contar los $1.360.000 de cotización a salud del empleador que tampoco debía pagarse.

El trabajador C ilustra el caso contrario. Su básico es de $15.000.000, pero las comisiones del mes llevan su salario a $18.000.000. Ese mes no hay exoneración y la empresa debe pagar SENA, ICBF y Caja. Si en el mes siguiente las comisiones bajan y el salario vuelve a quedar por debajo de $17.509.050, la exoneración se recupera.

¿Qué pagos integran la base de liquidación de los aportes parafiscales?

Para los aportes que deben realizarse, tanto a la Caja de Compensación Familiar como al SENA y al ICBF cuando no procede la exoneración, la base de liquidación no corresponde a la totalidad de los pagos recibidos por el trabajador.

El artículo 17 de la Ley 21 de 1982 establece que la base corresponde a la nómina mensual de salarios, integrada por los pagos constitutivos de salario y los descansos remunerados legales, convencionales o contractuales. Por su parte, el artículo 17 de la Ley 344 de 1996 excluye los pagos no salariales previstos en el artículo 128 del Código Sustantivo del Trabajo y el auxilio de transporte. Esta exclusión también comprende el auxilio de transporte extralegal, conforme a la Sentencia 22847 de 2019 del Consejo de Estado.

En consecuencia, integran la base:

  • El salario básico.
  • Las horas extras.
  • Los recargos.
  • Las comisiones.
  • Las bonificaciones salariales.
  • El salario en especie.
  • Las vacaciones.
  • Las licencias remuneradas.

También se incluyen las vacaciones compensadas en dinero, conforme a la Sentencia 27226 de 2023 del Consejo de Estado. Por el contrario, se excluyen las prestaciones sociales, el auxilio de transporte y los pagos que válidamente no constituyan salario. Tratándose de salario integral, la base corresponde al 70%, según el artículo 49 de la Ley 789 de 2002.

Finalmente, es importante precisar que el límite del 40% establecido en el artículo 30 de la Ley 1393 de 2010 no aplica a los aportes parafiscales, sino a las cotizaciones al Sistema de Seguridad Social Integral. Este criterio fue unificado por el Consejo de Estado en la Sentencia del 9 de diciembre de 2021 (radicado 25185) y acogido por la UGPP en el Concepto 153911 de 2024.

¿Qué condiciones deben cumplir los pagos no salariales?

Tanto la exoneración tributaria como la determinación de la base de liquidación dependen de que los pagos excluidos tengan una naturaleza realmente no salarial. Para ello, es importante contar con un pacto expreso y verificar que dichos pagos no constituyan una remuneración directa del servicio.

Por ejemplo, una bonificación habitual por el cumplimiento de funciones puede constituir salario, independientemente de lo pactado. Si la UGPP determina su naturaleza salarial, el trabajador podría superar el límite de la exoneración y la empresa tendría que asumir los aportes omitidos, junto con los intereses y sanciones correspondientes.

¿Qué sucede con los aportes pagados en exceso?

Cuando una empresa realiza aportes superiores a los legalmente exigidos, puede evaluar la posibilidad de recuperar dichos valores. Para ello, deberá identificar y cuantificar los pagos en exceso, verificar la procedencia de las correcciones en las planillas PILA y solicitar las devoluciones ante el SENA o ICBF, según los procedimientos y términos aplicables. Antes de iniciar este trámite, es fundamental verificar que los conceptos excluidos de la base de liquidación tengan una naturaleza efectivamente no salarial.

Conclusión.

Para determinar correctamente los aportes parafiscales, es fundamental distinguir entre la totalidad de los pagos recibidos por el trabajador y aquellos que constituyen salario. Esta diferencia permite establecer la procedencia de la exoneración prevista en el artículo 114-1 del Estatuto Tributario sobre los aportes al SENA y al ICBF, así como determinar la base sobre la cual deben liquidarse los aportes correspondientes.

Por ello, revisar la parametrización de la nómina, considerando las condiciones de cada trabajador y las variaciones mensuales de su remuneración, permite identificar posibles sobrecostos y optimizar el cumplimiento de las obligaciones legales.
 

Banner de Servicios legales Laborales de Russell Bedford Colombia relacionado con la exoneración de aportes parafiscales.
La correcta aplicación de la exoneración de aportes parafiscales requiere revisar los conceptos salariales y la liquidación de nómina | Russell Bedford.


En Russell Bedford Colombia, a través de nuestra línea de Servicios Legales Laborales, te acompañamos en la revisión de estos procesos para fortalecer el cumplimiento normativo y detectar posibles pagos en exceso.
Contáctanos y evalúa con nuestros especialistas si tu empresa está liquidando correctamente sus aportes parafiscales.


Escrito por: Natalia Michel Sánchez Villafaña. Senior Legal. Russell Bedford Bogotá.

Natalia Michel Sánchez Villafaña.

Abogada senior laboralista.

Russell Bedford Bogotá.

Comparte este boletín

Preguntas Frecuentes

Según el artículo 114-1 del Estatuto Tributario, determinadas sociedades y personas jurídicas contribuyentes declarantes de renta, así como personas naturales empleadoras con dos o más trabajadores, pueden acceder a la exoneración respecto de trabajadores que devenguen menos de diez salarios mínimos mensuales, bajo las condiciones legales aplicables.

No. Según el criterio de la DIAN citado en el artículo, los pagos válidamente considerados no salariales no se suman para determinar si el trabajador supera el límite de diez salarios mínimos mensuales.

No. La exoneración contemplada en el artículo 114-1 comprende los aportes al SENA, al ICBF y determinadas cotizaciones a salud a cargo del empleador, pero no elimina la obligación de aportar a las cajas de compensación familiar.

Sí, puede evaluar su recuperación mediante la identificación y cuantificación de los valores pagados en exceso, la verificación de posibles correcciones en la PILA y la solicitud de devolución ante la entidad correspondiente, conforme a los procedimientos y términos aplicables.

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.