Employer of Record en Colombia: Lo que su empresa debe saber antes de delegar la nómina en el exterior

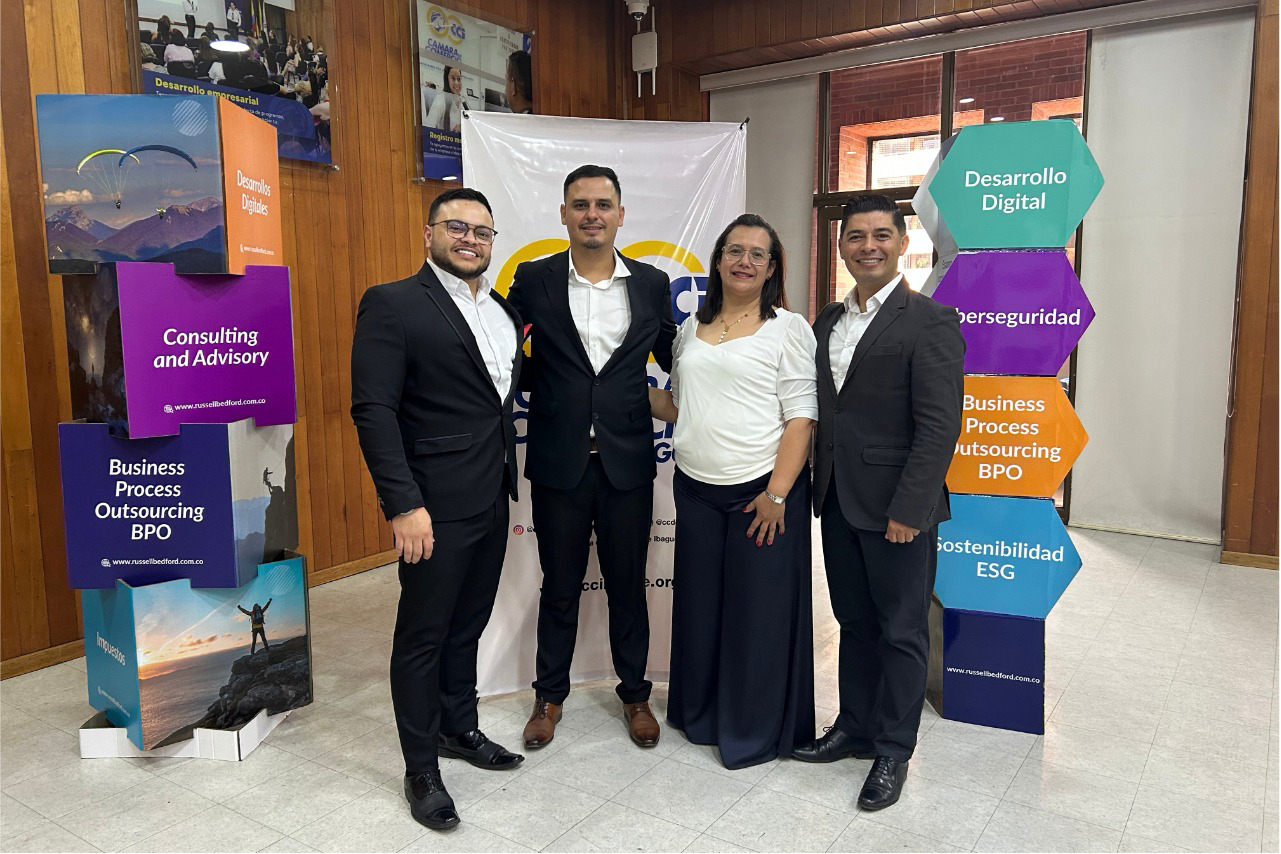
Equipo profesional de Russell Bedford en un evento empresarial sobre servicios corporativos y Employer of Record en Colombia

Contratar talento sin fronteras ya no es una práctica exclusiva de las multinacionales con presencia global. Hoy, por ejemplo, una empresa colombiana mediana que quiere vincular a un desarrollador que vive en otro país, sin abrir sucursal ni tramitar nómina propia allá, recurre a un tercero que en el papel figura como su empleador formal, una figura conocida como Employer of Record. La solución parece resolver un problema logístico, pero esconde un riesgo laboral que muchas empresas todavía no han evaluado.

¿Qué es un Employer of Record y por qué no está regulado en Colombia?

Un Employer of Record es un tercero que figura como empleador formal de una persona que, en la práctica, presta sus servicios día a día a una empresa diferente, generalmente ubicada en otro país. La empresa que realmente se beneficia del trabajo no abre una sucursal, no tramita una nómina propia y no asume directamente las obligaciones laborales. El Employer of Record cumple ese papel por ella.

Esta figura no tiene ninguna ley, decreto o concepto oficial en Colombia que la mencione por su nombre, lo que no significa que quede en un vacío jurídico, sino que su tratamiento debe hacerse por analogía con figuras que sí están reguladas, principalmente el simple intermediario del artículo 35 del Código Sustantivo del Trabajo y el régimen de tercerización laboral ilegal.

Ese vacío no es, sin embargo, una novedad para el derecho laboral colombiano, pues la Sala de Casación Laboral de la Corte Suprema de Justicia ya ha señalado, en sentencias como la SL4479-2020 y la SL467-2019, que cuando un intermediario no tiene una estructura empresarial propia y solo sirve para suministrar personal a otra empresa, el verdadero empleador no es el intermediario, sino quien realmente ejerce la subordinación. Un Employer of Record que se presenta como el único empleador del desarrollador de nuestro ejemplo, sin revelar que quien dirige el trabajo día a día es la empresa colombiana, enfrenta exactamente ese riesgo.

¿Qué dice el artículo 35 del Código Sustantivo del Trabajo sobre esta figura?

El artículo 35 del Código Sustantivo del Trabajo define como simples intermediarios a quienes contratan servicios de otras personas para ejecutar trabajos en beneficio y por cuenta exclusiva de un empleador, y dispone que quien actúe como tal debe declarar esa calidad y manifestar el nombre del verdadero empleador ante el trabajador. Si no lo hace, la norma ordena que responda solidariamente con el empleador real por todas las obligaciones respectivas.

Volvamos al desarrollador contratado mediante un Employer of Record. Si la empresa colombiana sigue siendo quien le asigna tareas, le fija metas y decide cuándo termina el vínculo, el Employer of Record encaja exactamente en ese supuesto, así el contrato entre las partes lo llame de otra manera.

¿Por qué no basta con compararlo con una empresa de servicios temporales?

La Ley 50 de 1990 reguló una figura parecida, la empresa de servicios temporales, pero con límites que un Employer of Record no respeta. El artículo 77 de esa ley solo permite el envío de trabajadores en misión para labores ocasionales, reemplazos de personal o picos de producción; y, para este último supuesto, por un término máximo de seis (6) meses prorrogables hasta por seis (6) meses más.

El Decreto 4369 de 2006 dispone, además, que la empresa de servicios temporales debe contar con autorización del Ministerio del Trabajo y un capital social mínimo de trescientos (300) salarios mínimos legales mensuales vigentes.

Un Employer of Record, en cambio, no tiene autorización estatal en Colombia, no tiene ese límite temporal y suele prestar el servicio de forma permanente e indefinida. Esto es justo lo que la Ley 50 de 1990 prohíbe hacer a una empresa de servicios temporales, y lo que el parágrafo segundo de su artículo 77 sanciona, convirtiendo a la empresa usuaria en el verdadero empleador cuando se excede ese límite.

La siguiente tabla compara las dos figuras:

Aspecto Empresa de Servicios Temporales (Ley 50/1990) Employer of Record
Autorización estatal Sí, ante el Ministerio del Trabajo. No existe en Colombia.
Límite temporal Máximo doce meses (12) Sin límite, suele ser indefinido.
Capital mínimo exigido Trescientos (300) SMLMV (Decreto 4369/2006) No aplica.
Declaración de intermediación Implícita en su régimen legal Depende de que cumpla el artículo 35 del CST.
Riesgo si se excede el límite o se oculta la intermediación La empresa usuaria se convierte en empleador real (art. 77, par. 2, Ley 50/1990). Responsabilidad solidaria bajo los artículos 34 y 35 del CST y el Decreto 0581 de 2026

¿Qué cambió con el Decreto 0581 de 2026?

El Decreto 0581 de 2026, expedido por el Ministerio del Trabajo el 5 de junio de 2026, actualizó el marco de la tercerización y la intermediación laboral ilegal en Colombia. El decreto establece una presunción de relación laboral cuando se ejecutan actividades permanentes de una empresa a través de un tercero, presunción que solo se desvirtúa si el contratante prueba que existe autonomía real en la ejecución del servicio.

Para este caso, el decreto señala dieciséis (16) indicios de subordinación, entre ellos quién imparte instrucciones diarias, quién fija el horario, quién suministra las herramientas de trabajo o el correo corporativo y quién decide sobre la desvinculación de la persona. Estos indicios no se pensaron para un Employer of Record extranjero, pero se aplican exactamente igual. Si la empresa que está en el exterior es quien da las instrucciones día a día, la carga de probar que existe autonomía real recae sobre ella, no sobre el trabajador.

Si se acredita la tercerización ilegal, el decreto ordena que la empresa beneficiaria responda solidariamente por las obligaciones laborales, prestacionales y de seguridad social. Para el desarrollador de nuestro ejemplo, significa que la empresa colombiana que realmente lo dirige no se libra de esa responsabilidad solo porque el Employer of Record figure como su empleador en el papel.

¿Qué debe revisar la empresa que ya usa o está evaluando un Employer of Record?

  1. Confirmar quién imparte instrucciones día a día al trabajador. Si es la empresa extranjera y no el Employer of Record, el riesgo de solidaridad es real.
  2. Verificar que el Employer of Record declare expresamente su calidad de intermediario ante el trabajador, conforme al artículo 35 del Código Sustantivo del Trabajo.
  3. Documentar dónde se presta materialmente el servicio, porque de ese lugar depende si aplica la seguridad social colombiana, no del país donde esté constituido el Employer of Record.
  4. Revisar si la relación tiene vocación de permanencia. Un esquema pensado para durar de forma indefinida se parece más a una tercerización ilegal que a un servicio temporal legítimo.
  5. Evaluar si la empresa colombiana pertenece a un grupo empresarial, si el uso del Employer of Record podría leerse como una forma de ocultar la nómina real de la matriz frente a sus propios pasivos laborales.

Conclusión

Como se vio en el ejemplo con el desarrollador contratado a través de un Employer of Record, dar instrucciones día a día sigue siendo, para la ley colombiana, el hecho que decide quién es el verdadero empleador, independiente de lo estipulado en el contrato. Las sentencias SL4479-2020 y SL467-2019 lo confirman: no es un riesgo nuevo ni exclusivo de los esquemas internacionales, es la misma lógica que la Corte Suprema aplica desde hace años a cualquier forma de tercerización.

Delegar la nómina en el exterior no delega el riesgo laboral. La empresa que realmente dirige el trabajo sigue siendo, para todos los efectos legales colombianos, quien debe responder por él, tenga o no un Employer of Record de por medio.

Preguntas frecuentes:

¿Qué es un Employer of Record en Colombia?

Un Employer of Record es un tercero que figura formalmente como empleador de una persona que, en la práctica, presta sus servicios para otra empresa. En Colombia, esta figura no está regulada expresamente por su nombre, por lo que su tratamiento debe analizarse a partir de normas existentes sobre intermediación y tercerización laboral.

¿Es legal utilizar un Employer of Record en Colombia?

El artículo señala que el Employer of Record no cuenta con una regulación específica en Colombia. Su utilización debe evaluarse según las reglas laborales existentes, especialmente aquellas relacionadas con intermediación, subordinación y tercerización.

¿Qué riesgos laborales puede generar un Employer of Record?

Si la empresa beneficiaria es quien asigna tareas, fija metas, dirige el trabajo o decide sobre la terminación del vínculo, puede existir riesgo de que sea considerada el verdadero empleador y surjan responsabilidades laborales y de seguridad social.

¿Qué debe revisar una empresa antes de contratar mediante un Employer of Record?

Debe verificar quién dirige al trabajador, si el EOR declara su condición de intermediario, dónde se presta materialmente el servicio, si la relación tiene vocación de permanencia y cuál puede ser la exposición laboral de la estructura utilizada.
 

Servicios legales para analizar riesgos del Employer of Record en Colombia
Russell Bedford analiza los riesgos legales y laborales asociados al uso de un Employer of Record en Colombia.


En Russell Bedford Colombia evaluamos el riesgo laboral y de seguridad social de las estructuras de contratación internacional, incluidos los esquemas de Employer of Record, y acompañamos a grupos empresariales en la revisión de su exposición frente al Decreto 0581 de 2026.
Contáctanos y evaluemos tu esquema de contratación antes de que una contingencia laboral determine quién es el verdadero empleador.

Escrito por:Natalia Michel Sánchez Villafaña. Senior Legal. Russell Bedford Bogotá.

Natalia Sánchez Villafaña,

Abogada Senior Laboralista

Russell Bedford Bogotá. 

Comparte este boletín

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.