No todo pago no salarial cuenta para el límite del 40%: El nuevo criterio que deben revisar los empleadores.

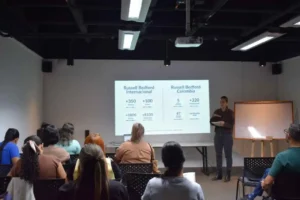
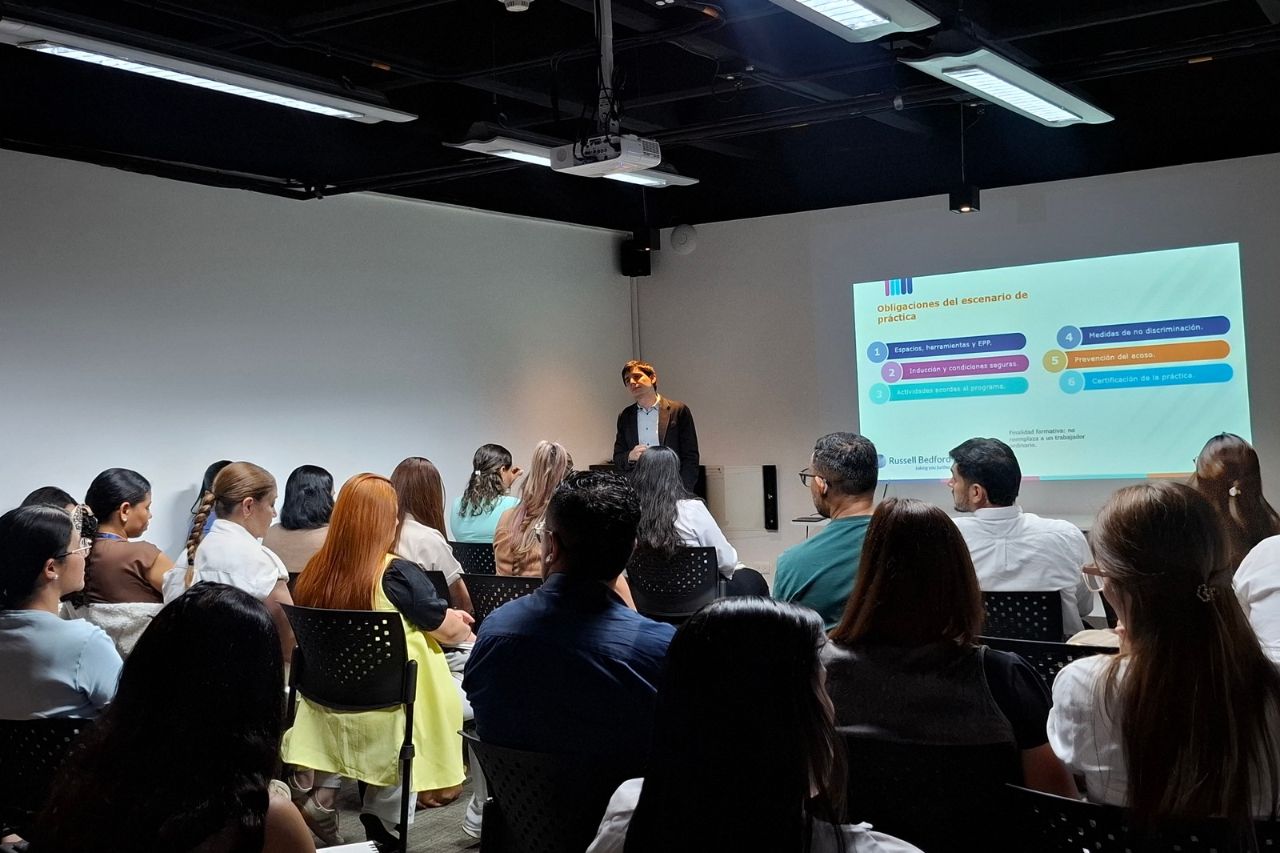
Capacitación presencial de Russell Bedford Colombia sobre obligaciones laborales, con un expositor y pagos no salariales.
EspecialistaRussell Bedford

No todos los pagos no salariales están sujetos al límite del 40% para calcular los aportes a seguridad social en Colombia. La Sentencia 30734 de 2026 del Consejo de Estado aclara cuáles deben incluirse en el ingreso base de cotización (IBC) y cuáles quedan excluidos por su naturaleza.

En este artículo explicamos qué cambia para los empleadores, cómo aplicar correctamente este criterio y qué deben revisar las empresas para evitar riesgos frente a la UGPP.

En un reciente pronunciamiento, el Consejo de Estado, a través de su Sección Cuarta, mediante la sentencia del 20 de agosto de 2026 con radicación 05001-23-33-000-2018-01392-01, número interno 30734, precisó la forma en que debe aplicarse el límite del 40% de los pagos no salariales previsto en el artículo 30 de la Ley 1393 de 2010.

Esta decisión tiene implicaciones directas para los empleadores, pues redefine qué pagos deben tenerse en cuenta al calcular el ingreso base de cotización (IBC) de los aportes al Sistema de Seguridad Social y exige una revisión cuidadosa de la naturaleza real de los auxilios y beneficios que se reconocen a los trabajadores.

¿Cómo se entendía el límite del 40% antes de esta providencia?

El artículo 30 de la Ley 1393 de 2010 dispone que, para determinar el IBC de los trabajadores particulares, los pagos laborales no constitutivos de salario no pueden superar el 40% del total de la remuneración. Si lo superan, el excedente debe incluirse en la base de cotización.

En sus procesos de fiscalización, la Unidad de Gestión Pensional y Parafiscales (UGPP) venía aplicando esta norma de forma amplia. Sumaba todos los pagos que el empleador no reportaba como salario, sin importar su naturaleza, y llevaba al IBC todo lo que excediera el 40%.

Bajo este criterio, un auxilio de movilidad para visitar clientes, un pago ocasional por mera liberalidad o un beneficio pactado en el contrato como no salarial recibían el mismo tratamiento. Todos se contaban dentro del tope, lo que con frecuencia aumentaba el valor de los aportes determinados por la entidad y generaba, además, sanciones por inexactitud.

¿Qué cambia con la sentencia 30734?

Con esta decisión, el Consejo de Estado confirmó que no todo pago no salarial debe contarse dentro del límite del 40%. En el caso analizado, la UGPP había reconocido que las bonificaciones por restaurante, educación, recreación, movilidad y vivienda entregadas por la empresa no retribuían el servicio y no eran habituales. Aun así, las incluyó en el cálculo del tope y llevó el excedente al IBC.

La Sala, apoyándose en la sentencia de unificación del 9 de diciembre de 2021, exp. 25185, concluyó que esa actuación fue indebida. Si un pago no constituye salario porque no retribuye el servicio prestado por el trabajador, no puede integrar el IBC ni estar sometido a límite legal alguno.

Según el Consejo de Estado, el legislador buscó frenar la desalarización, es decir, la práctica de pactar como no salariales pagos que en realidad remuneran el trabajo. Su propósito no fue gravar los medios que el trabajador necesita para desempeñar sus funciones ni los pagos ocasionales por mera liberalidad.

En consecuencia, a partir de esta providencia, los pagos se dividen en tres grupos:

  1. Salario: todo lo que retribuye directamente el servicio, cualquiera que sea su nombre. Cotiza en su totalidad.
  2. Pagos desalarizados por pacto: beneficios que las partes acuerdan expresamente excluir del salario. No cotizan hasta el 40%, y lo que exceda ese porcentaje sí cotiza.
  3. Pagos no salariales por su naturaleza: sumas ocasionales por mera liberalidad y medios para desempeñar las funciones, como auxilios de alimentación, movilidad, conectividad, entre otros. No cotizan y no se cuentan para el 40%.

¿Cómo se hace el cálculo?

Para entender el alcance de la decisión, veamos dos casos con cifras mensuales sencillas.

Ejemplo 1. Lo que cambia:

Un auxilio que es herramienta de trabajo:

Juan es asesor comercial y visita clientes diariamente. Gana un salario de $2.000.000 y recibe un auxilio de movilidad de $2.000.000 para cubrir esos desplazamientos. En total recibe $4.000.000.

  • Antes (criterio de la UGPP): El 40% de $4.000.000 es $1.600.000. Como el auxilio ($2.000.000) supera ese tope en $400.000, la UGPP sumaba ese excedente al salario. El IBC quedaba en $2.400.000.
  • Ahora (criterio de la sentencia): el auxilio no retribuye el trabajo de Juan, sino que le permite desplazarse para hacerlo. Por eso no se cuenta para el 40%. El IBC es solo su salario: $2.000.000.

Ejemplo 2. Lo que no cambia:

Un beneficio pactado como no salarial:

María gana un salario de $2.000.000 y recibe además un beneficio mensual de bienestar de $2.000.000, que en su contrato se pactó como no salarial. En total recibe $4.000.000.

En este caso, el límite sigue aplicando, porque se trata de un pago excluido del salario por acuerdo de las partes. El 40% de $4.000.000 es $1.600.000. El beneficio supera ese tope en $400.000, que deben cotizar. El IBC es $2.400.000, tanto antes como después de la sentencia.

La diferencia entre los dos casos no está en el valor ni en el nombre del pago, sino en su finalidad. El auxilio de Juan es un medio para trabajar. El beneficio de María es un pago que se excluyó del salario por voluntad de las partes, y a ese tipo de pagos es a los que la ley les impone el límite del 40%.

¿Basta con llamar «auxilio» a un pago o pactarlo como no salarial?

La respuesta es no. La sentencia no autoriza excluir del IBC cualquier pago que se denomine auxilio o bonificación. El artículo 53 de la Constitución Política consagra el principio de primacía de la realidad sobre las formalidades, y el artículo 127 del Código Sustantivo del Trabajo (CST) define como salario todo lo que retribuye directamente el servicio, sin importar el nombre que se le dé.

En la práctica, esto significa que, si un pago remunera el trabajo y enriquece el patrimonio del trabajador, es salario, aunque el contrato diga lo contrario. En esos casos, el pago queda por fuera del beneficio de la sentencia y tampoco le aplica el límite del 40%, porque debe cotizar en su totalidad.

Ejemplo 3. Un auxilio que en realidad es salario:

Pedro trabaja desde su casa todos los días y gana un salario de $2.000.000. La empresa le paga cada mes un «auxilio de movilidad» de $1.000.000, pactado como no salarial, aunque Pedro nunca se desplaza por razones de trabajo.

En realidad, ese pago no cubre ningún desplazamiento; por lo tanto, es salario, y el IBC correcto es $3.000.000. Si el empleador cotiza solo sobre $2.000.000, se expone a que la UGPP determine la diferencia y le imponga una sanción por inexactitud. Además, el trabajador podría reclamar que ese valor se tenga en cuenta para liquidar sus prestaciones sociales, vacaciones, aportes en pensión e indemnizaciones.

La misma lógica aplica a otros beneficios frecuentes:

  • Un auxilio de vivienda es un medio de trabajo si compensa un traslado exigido por la empresa, pero es salario si se paga a toda la planta como complemento del sueldo.
  • Un bono de alimentación es un beneficio si atiende la jornada o el lugar de trabajo, pero se acerca al salario si es un saldo de libre destinación que reemplaza parte del aumento salarial.
  • Una bonificación por mera liberalidad deja de ser ocasional si se paga todos los meses o depende del cumplimiento de metas. En el caso analizado, la UGPP la aceptó como no salarial porque se pagó dos o tres veces en el año.

Un efecto que también afecta al Sistema de Seguridad Social.

Una lectura equivocada de esta sentencia no solo genera riesgos para el empleador. También perjudica al Sistema de Seguridad Social, que deja de recibir las cotizaciones correspondientes, y al propio trabajador.

Volvamos al caso de Pedro. Si el empleador cotiza sobre $2.000.000 en lugar de $3.000.000, deja de cotizar a pensión el 16% sobre $1.000.000, es decir, $160.000 al mes. En un año, son $1.920.000 que no ingresan al sistema por un solo trabajador. Si esta práctica se repite en toda la nómina, el impacto en el recaudo es considerable.

Para el trabajador, un IBC más bajo significa que su pensión se calculará sobre un ingreso menor al que realmente recibió. Lo mismo ocurre con las incapacidades, las licencias de maternidad y paternidad y las prestaciones económicas del sistema de riesgos laborales, que se liquidan con base en lo cotizado.

Precisamente para evitar esta erosión de la base de cotización se expidió el artículo 30 de la Ley 1393 de 2010. Por eso, la sentencia debe leerse en su justa medida, toda vez que corrige un exceso en la aplicación del límite, pero no habilita la desalarización de pagos que sí remuneran el trabajo.

Implicaciones prácticas para los empleadores.

El criterio adoptado por el Consejo de Estado implica que los empleadores deban replantear la forma en que clasifican y documentan los pagos que reconocen a sus trabajadores y verificar la finalidad real de cada uno de ellos.

En la práctica, esto exige realizar un inventario de los conceptos de nómina e identificar a cuál de los tres grupos pertenece cada uno. Para los auxilios, resulta indispensable conservar los soportes que demuestren para qué se entregan; esto puede ser a través de políticas internas, relación con el cargo, criterios de asignación y, cuando aplique, legalización del gasto. También es importante verificar la periodicidad de las bonificaciones, pues un pago mensual difícilmente puede defenderse como ocasional.

Adicionalmente, el cálculo del límite debe hacerse en dos pasos:

  1. Se excluyen los pagos no salariales por su naturaleza.
  2. Luego se aplica el 40% solo a los pagos desalarizados por pacto.

Las empresas que hoy enfrentan procesos de fiscalización deben revisar si la UGPP incluyó en el tope pagos que no retribuyen el servicio, pues esta providencia constituye un argumento sólido para su defensa.

La sentencia del Consejo de Estado devuelve el límite del 40% a su propósito original y exige a las empresas una gestión más cuidadosa y documentada de sus pagos no salariales. Identificar correctamente la naturaleza de cada auxilio y beneficio, y soportarla con pruebas, resulta clave para mitigar riesgos frente a la UGPP y frente a eventuales reclamaciones laborales.
 

Banner de Servicios Laborales de Russell Bedford Colombia relacionado con su artículo que habla sobre la revisión de pagos no salariales.
Russell Bedford Colombia acompaña a las empresas en la revisión de pagos no salariales y su correcta clasificación para el cálculo de aportes a seguridad social.


La correcta clasificación de los pagos no salariales es fundamental para que las empresas apliquen adecuadamente el límite del 40%, calculen sus aportes a seguridad social y reduzcan riesgos frente a la UGPP.

En Russell Bedford Colombia, nuestro equipo de Servicios Legales te acompaña en la revisión de los conceptos de nómina, los acuerdos laborales y sus implicaciones jurídicas, para que tu organización tome decisiones respaldadas por la normativa y la jurisprudencia aplicables.

Contáctanos y fortalece la seguridad jurídica de tu gestión laboral.
 

Escrito por: Natalia Michel Sánchez Villafaña. Senior Legal. Russell Bedford Bogotá.

Natalia Sánchez Villafaña.

Abogada senior laboralista.

Russell Bedford Bogotá.

Comparte este boletín

Preguntas Frecuentes

No. Según el criterio expuesto en la Sentencia 30734, los pagos que no remuneran el servicio por su naturaleza no se incluyen en ese límite. La restricción aplica a los pagos excluidos del salario mediante pacto entre las partes.

La sentencia precisa que los pagos no salariales por su naturaleza no deben incluirse en el cálculo del límite del 40%. Los pagos desalarizados por pacto continúan sujetos a ese porcentaje y su excedente integra el IBC.

Depende de su finalidad real. Si cubre desplazamientos necesarios para desempeñar las funciones laborales, no constituye salario. Si en realidad remunera el trabajo, debe incluirse en el ingreso base de cotización.

Deben clasificar sus conceptos de nómina, verificar la finalidad de los auxilios, documentar los soportes correspondientes y aplicar el límite únicamente a los pagos desalarizados por pacto.

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.