Las cuantías mínimas sí aplican a la autorretención especial: análisis e implicaciones de la Sentencia 30246 de 2026 del Consejo de Estado

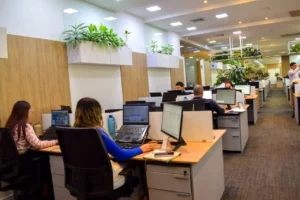
Profesionales conversan en un encuentro tributario de Russell Bedford Colombia a cerca de la autorretención especial.
EspecialistaRussell Bedford

Las cuantías mínimas de retención en la fuente sí aplican a la autorretención especial, según la Sentencia 30246 del 25 de septiembre de 2026 del Consejo de Estado, que anuló dos pronunciamientos de la DIAN que sostenían lo contrario. Esta decisión tiene implicaciones para las empresas colombianas, que deberán revisar sus bases de cálculo y procedimientos tributarios.

En este artículo analizamos el alcance del fallo, sus fundamentos jurídicos y las precauciones para aplicarlo correctamente.

El Consejo de Estado, Sección Cuarta, mediante la Sentencia 30246 del 25 de septiembre de 2026, declaró la nulidad del Oficio DIAN 5622 de 2017 y del Concepto DIAN 5623 de 2023, en los cuales la administración tributaria sostenía que la autorretención especial a título del impuesto sobre la renta debía practicarse sobre el 100% de los pagos o abonos en cuenta, sin considerar las cuantías mínimas previstas para la retención en la fuente.

En términos prácticos, la sentencia concluyó que los umbrales o bases mínimas de retención sí resultan aplicables a la autorretención especial, dado que el artículo 1.2.6.7 del Decreto 1625 de 2016 remite expresamente a las reglas vigentes para calcular la retención en la fuente a título de renta.

La importancia de esta decisión va más allá de un ajuste operativo en la liquidación mensual de las autorretenciones. El fallo corrige una interpretación doctrinal de la DIAN que, a juicio del Consejo de Estado, restringía indebidamente el alcance de la norma reglamentaria e imponía una carga más gravosa para los contribuyentes.

En consecuencia, la sentencia no crea un beneficio nuevo, sino que ratifica un tratamiento que ya estaba previsto en la regulación. Si para determinados conceptos sujetos a retención existen cuantías mínimas, dichas reglas deben considerarse al momento de practicar la autorretención especial, salvo disposición expresa en contrario.

¿Por qué las cuantías mínimas aplican a la autorretención especial?

La controversia surgió porque la DIAN interpretó que, aunque el artículo 1.2.6.7 del Decreto 1625 de 2016 remitía a las bases aplicables para calcular la retención en la fuente, dicha remisión no comprendía las cuantías mínimas. Bajo esta postura, la autorretención especial debía practicarse sobre cualquier pago o abono en cuenta que constituyera ingreso gravado, sin importar su valor. Esta fue la posición adoptada en el Oficio 5622 de 2017 y posteriormente reiterada en el Concepto 5623 de 2023.

Sin embargo, el Consejo de Estado no compartió dicha interpretación. La Sala consideró que la expresión “las bases establecidas en las normas vigentes para calcular la retención del impuesto sobre la renta y complementario” no podía analizarse de manera aislada. Si las normas de retención regulan aspectos como los conceptos sujetos a retención, las cuantías mínimas, la base gravable y las tarifas aplicables, todos estos elementos integran el régimen de determinación de la retención.

Por ello, concluyó que la remisión normativa era suficiente y que no resultaba necesario que el Decreto 1625 reprodujera expresamente cada cuantía mínima existente.

Este aspecto es particularmente relevante, pues en la práctica tributaria suele diferenciarse entre conceptos como base gravable, cuantía mínima, tarifa o hecho generador de la retención. No obstante, todos ellos forman parte del proceso integral de determinación del tributo.

En primer lugar, se identifica si el pago o abono está sujeto a retención; posteriormente, se verifica si supera la cuantía mínima aplicable; luego se determina la base gravable y, finalmente, se aplica la tarifa correspondiente. La autorretención especial debe seguir esta misma lógica, salvo que una norma establezca expresamente un tratamiento diferente.

A manera de ejemplo, si una compañía obligada a practicar autorretención especial recibe un ingreso derivado de un servicio cuyo valor no supera la cuantía mínima prevista para ese concepto, bajo la doctrina anulada debía practicar autorretención en todo caso. Conforme al criterio acogido por el Consejo de Estado, primero deberá verificarse si el ingreso supera el umbral correspondiente. Si no lo hace, no existiría obligación de practicar la autorretención especial.

Implicaciones de la Sentencia 30246 de 2026 para las empresas

No obstante, la sentencia no debe interpretarse como una autorización general para dejar de practicar autorretenciones. Por el contrario, exige un análisis más riguroso de cada ingreso, del concepto de retención aplicable, de la cuantía mínima correspondiente y de los soportes que respalden la operación.

Una clasificación incorrecta podría generar diferencias frente a la DIAN, especialmente en operaciones recurrentes, contratos de ejecución sucesiva o ingresos con características mixtas.

En este contexto, resulta recomendable que las compañías revisen y concilien las bases utilizadas para la autorretención especial con la información contable, fiscal y documental disponible, incluyendo facturación, cuentas por cobrar, declaraciones tributarias y declaración de renta.

Asimismo, debe considerarse el alcance del artículo 1.2.4.6 del Decreto 1625 de 2016, disposición que permite no aplicar las cuantías mínimas por razones de control o manejo administrativo. Dependiendo de la política adoptada por cada contribuyente, esta norma podría sustentar la continuidad de prácticas históricas de autorretención aun después de la sentencia.

¿Qué deben tener en cuenta las empresas al aplicar la autorretención especial?

Igualmente, es indispensable evaluar posibles riesgos relacionados con el fraccionamiento de operaciones. La existencia de cuantías mínimas no puede utilizarse para dividir artificialmente negocios jurídicos con el fin de evitar la práctica de la autorretención. En estos casos, la administración tributaria podría privilegiar la realidad económica de la operación sobre su forma jurídica, analizando aspectos como la unidad del contrato, la periodicidad de los pagos, la facturación y los acuerdos comerciales involucrados.

La decisión también tiene una dimensión institucional relevante. El Consejo de Estado recordó que la finalidad recaudatoria no puede modificar el contenido de una norma jurídica. Aunque la DIAN argumentó que la aplicación de cuantías mínimas podría afectar el flujo de recursos destinados al financiamiento del SENA, el ICBF y el sistema de salud, la Sala precisó que dicha destinación recae sobre el impuesto de renta y no sobre los mecanismos de recaudo anticipado.

En consecuencia, la necesidad de asegurar el recaudo no constituye una justificación válida para desconocer los límites previstos en la normatividad.

En nuestra opinión, la Sentencia 30246 de 2026 fortalece la seguridad jurídica al armonizar el régimen de autorretención especial con las reglas generales de retención en la fuente. La decisión reconoce que la autorretención no es un mecanismo aislado, sino una modalidad de recaudo anticipado que debe interpretarse sistemáticamente con las disposiciones que regulan la retención en la fuente del impuesto sobre la renta.

El principal reto para las compañías no será simplemente dejar de practicar autorretención en determinados pagos, sino implementar adecuadamente este criterio. Ello implica revisar parametrizaciones contables y tributarias, validar la clasificación de ingresos, conciliar bases de cálculo, documentar posiciones técnicas y evaluar posibles riesgos de fiscalización.

En síntesis, el Consejo de Estado no modificó la normatividad vigente. Lo que hizo fue corregir una interpretación administrativa que limitaba el alcance de las disposiciones reglamentarias existentes. Por ello, la aplicación de esta sentencia exige un análisis técnico, documentado y prudente, que permita adoptar el criterio jurisprudencial con el debido soporte y minimizar contingencias frente a la administración tributaria.
 

Banner de Consultoría Tributaria de Russell Bedford Colombia sobre autorretención especial y aplicación de cuantías mínimas.
Russell Bedford Colombia acompaña a las empresas en el análisis técnico de la autorretención especial y sus implicaciones tributarias.


La aplicación de las cuantías mínimas en la autorretención especial exige que las empresas revisen sus procedimientos tributarios, validen las bases de cálculo y documenten adecuadamente los criterios adoptados para evitar contingencias frente a la DIAN.

En Russell Bedford Colombia, nuestro equipo de Consultoría Tributaria te acompaña en la evaluación de las implicaciones de la Sentencia 30246 de 2026 y en la revisión de tus procesos de autorretención.
Contáctanos y conoce cómo podemos ayudarte a implementar este criterio con seguridad jurídica y respaldo técnico.

Escrito por:Victor Andres Borda Escobar Gerente de Aseguramiento Tributario

Víctor Andrés Borda Escobar.

Gerente de Aseguramiento Tributario.

Russell Bedford Bogotá.

Comparte este boletín

Preguntas Frecuentes

Sí. Según la Sentencia 30246 de 2026 del Consejo de Estado, las cuantías mínimas previstas para la retención en la fuente también son aplicables a la autorretención especial, salvo que exista una disposición expresa que establezca un tratamiento diferente.

El Consejo de Estado declaró la nulidad del Oficio DIAN 5622 de 2017 y del Concepto DIAN 5623 de 2023, que sostenían que la autorretención especial debía practicarse sin considerar las cuantías mínimas de retención.

No. Deben evaluar cada ingreso, identificar el concepto de retención aplicable y verificar la cuantía mínima correspondiente. La sentencia no autoriza a suspender indiscriminadamente las autorretenciones.

Deben revisar las parametrizaciones contables y tributarias, la clasificación de ingresos, las bases de cálculo, los soportes documentales y los posibles riesgos de fiscalización asociados a la aplicación de cuantías mínimas.

TRABAJEMOS JUNTOS

Asesoría y Consultoría

Nuestras soluciones integrales abarcan ampliamente cualquier sector del mercado actual. Lo acompañamos en la exploración de nuevos horizontes apoyándolo con talento humano de calidad y tecnología de punta que nos permiten llevarlo más allá de sus proyecciones.

LÍDERES

Somos una de las 20 mejores firmas prestadoras de servicios de revisoría y consultoría empresarial a nivel mundial.

EXPERIENCIA

Más de 30 años proporcionando servicios de consultoría empresarial a los distintos sectores del mercado.

TECNOLOGÍA

Contamos con todos los recursos necesarios para optimizar la gestión de los requerimientos de nuestros clientes.

COBERTURA MUNDIAL

Tenemos presencia en más de 100 países alrededor del mundo, brindamos un servicio de alta calidad en toda ocasión.

APOYO INTEGRAL

Especialistas en la prestación de servicios de revisoría fiscal, auditoría, consultoría contable, tributaria, legal y financiera.

ATENCIÓN PERSONALIZADA

Nuestros profesionales le brindarán acompañamiento integral en cada uno sus procesos empresariales.

Suscríbete a nuestro boletín

Recibe directamente en tu correo todas las novedades y actualizaciones que tenemos para ti.
Alexandra Arbeláez CardonaSOCIA IMPUESTOS, LEGAL Y PRECIOS EN RUSSELL BEDFORD RBG

Profesional de la Contaduría Pública especializada en Derecho Tributario, con fortaleza en los temas de consultoría, precios de transferencia, auditoria y planeación tributaria producto de una experiencia profesional de más de 15 años. Se ha desempeñado como Consultora y Auditora de Impuestos así como de Revisora Fiscal en diferentes compañías de los sectores de: Sísmica, hotelero, hidrocarburos, Informático y Comunicaciones, Industrial, Inmobiliario, Comercial, Consultoría, Veterinario, Corporaciones sin ánimo de lucro, Entretenimiento entre otros.

Didier Sánchez ReinosoSOCIO FUNDADOR / CEO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en auditoria. Especialización en revisoría fiscal y contraloría, certificado en auditoria internacional por el ACCA, NIIF Plenas y formación académica continua a través de diplomados, cursos y seminarios.

35 años de experiencia en diferentes sectores de la economía colombiana: comercial, educativo, construcción, eclesiástico, salud, industrial, servicios, corporaciones, fundaciones, ONG, PH, proyectos de cooperación internacional, entre otros. También ha sido consultor y asesor en más de 500 organizaciones en temas de implementación NIIF y auditorías internas y externas.

Carolina MontesSOCIA RUSSELL BEDFORD MCA


Certificada en NIIF y NICSP ante el Instituto de Contadores Públicos de Londres y Gales (ICAEW y ACCA), Certificada Internacionalmente en Normas Internacionales de Auditoría (NIAS).

Experiencia de más de 20 años en firmas multinacionales de Auditoría y Consultoría, amplia experiencia en los sectores: Manufacturero, Agroindustrial, Construcción, Salud, Financiero, Servicios y otros.

Docente Universitario en los programas de Especialización y Maestría de: Universidad ICESI, Universidad del Valle, Pontificia Universidad Javeriana, Universidad del Norte, Universidad Santo Tomas, Universidad Jorge Tadeo Lozano, entre otras.

Miembro de la Junta Directiva de ACOPI Valle del Cauca.

Miembro del Comité Técnico de NIIF del Instituto Colombiano de Contadores Públicos (INCP).

Gloria Stella Castaño ToroSOCIA FUNDADORA DE RUSSELL BEDFORD GCT

Encargada de la dirección de Russell Bedford GCT, encargada del seguimiento y ejecución de los proyectos de las diferentes áreas de la firma. Cuenta con una amplia experiencia en Auditoría e Impuestos. Contadora Pública de la Universidad Autónoma Latinoamericana, especialista en Revisoría Fiscal, con estudios complementarios en Impuestos, NIIF y NIAS, certificada internacional en NIIF Plenas por el ICAEW.

Rodrigo Augusto ValenciaSOCIO AUDITORÍA EN RUSSELL BEDFORD MCA

Contador público, MBA con énfasis en Finanzas, Certificación IFRS (NIIF) – ICAEW y ACCA, Certificación ISA (Normas Internacionales de Auditoría) – ACCA, 20 años de experiencia en firmas multinacionales de Auditoría y Consultoría, trayectoria internacional en revisiones de la práctica de auditoría, en países de Suramérica y el Caribe, sus principales áreas de competencia son: la auditoría de estados financieros, asesoría en implementación de IFRS, trabajos varios de aseguramiento y Due Diligence. Docente Universitario en los programas de Especialización y Maestría de Universidad ICESI y la Pontificia Universidad Javeriana de Cali.

Luis Carlos Robayo HigueraSOCIO DIRECTOR DE RUSSELL BEDFORD RBG

Miembro del comité de Russell Bedford Internacional. Profesional de la Contaduría Pública especialista en impuestos, con fortaleza en los temas de consultoría, auditoria y planeación tributaria producto de una experiencia profesional de más de 30 años, combinada con la práctica como docente de pre-grado y pos-grado en diferentes universidades de país, en temas como impuesto a la renta, retención en la fuente, planeación y auditoria tributaria. Con experiencia en planeación y dirección de proyectos de auditoria e implantación de sistemas de información financiera. Ha ejercido el cargo de Revisor Fiscal y consultor tributario en varias empresas del país.

Wilmer A. Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en Derecho Tributario, candidato a título de Derecho con fortaleza en los temas de consultoría, planeación tributaria, banca de inversión en proyecciones financieras y derecho societario a través de una experiencia de diez años. Consultor de Impuestos y finanzas, asesor en temas mercantiles en diferentes compañías en los sectores: naval, industrial, hotelero, construcción, entidades sin ánimo de lucro, PH, Inmobiliario, Comercial, Consultoría.

Roger Román SánchezSOCIO RUSSELL BEDFORD DSA

Profesional de la contaduría Pública, candidato a título de Derecho, certificado en IFRS FULL e IFRS para Pymes por el ICAEW de Londres Inglaterra. Diez años de experiencia como consultor en materia tributaria de importantes empresas de la zona norte de Colombia, docente con más de 400 horas de experiencia como conferencista para entidades como Cámara de Comercio de Barranquilla, Cartagena, Fenalco Magdalena, Atlántico, Acopi, INCP, Universidades, proyectos de cooperación internacional, escritor para la firma Russell Bedford DSA®

Carlos A. Linares VargasSOCIO AUDITORIA EN RUSSELL BEDFORD RBG

Contador Público especialista en Auditoría y control. Cuenta con más de 20 años de experiencia en los procesos de aseguramiento financiero, se desempeña actualmente como socio en la práctica de auditoria en la firma Russell Bedford Colombia SAS., de igual forma ha trabajado en diferentes firmas multinacionales de auditoria como Crowe Horwath CO S.A, Price Water House Copers, Arthur Andersen y firmas nacionales como Auditar Ltda., auditando empresas y organizaciones en diferentes sectores económicos. Trabajó en la Superintendencia Financiera de Colombia en el área de riesgo crediticio supervisando los niveles de riesgo cartera del sector financiero, participando como jefe de visita principalmente en los bancos: BBVA, CitiBank, y entidades Cooperativas en la ciudad de Medellín.

Daniel Eduardo Sánchez CastellarSOCIO RUSSELL BEDFORD DSA

Profesional de la Contaduría Pública con énfasis en impuestos y candidato a título de Derecho. Se ha desempeñado como analista financiero, asesor y consultor en materia tributaría para personas naturales y jurídicas tanto nacionales como extranjeras con seis años de experiencia en diversos sectores.

Norela Jiménez M.SOCIA RUSSELL BEDFORD COLOMBIA S.A.S.

Contadora Pública, especialista en Gestión de Riesgos Financieros, con certificación IFRS (NIIF) – ICAEW y certificación NIAS – ISAS (Normas Internacionales de Auditoría)–ACCA.

Su actividad académica comprende sesiones de aprendizaje con clientes, en instituciones gremiales y diplomados en Universidades donde se destaca la Universidad del Pacífico en Lima.

Socia de la Firma Russell Bedford, con más de 25 años de experiencia internacional en firmas multinacionales de Auditoría y Consultoría (Big Four), con amplia experiencia en: Banca Central, Banca Comercial, Seguros, Fiducia, Banca Multilateral, Sectores de Manufactura, Farmacéutico, Agricultura y de Servicios en Colombia y en Perú. Líder de la Industria Financiera para Región Andina.

Miembro del Comité Técnico de Asobancaria y del Colegio de Contadores Públicos de Lima. Sus principales áreas de competencia son: La auditoría de estados financieros, consultoría contable, trabajos varios de aseguramiento y Due Diligence, Procedimientos acordados y trabajos especiales de consultoría sobre mejora en rentabilidad.

David López CastañoSOCIO DE RUSSELL BEDFORD GCT

Líder administrativo de Russell Bedford GCT y de los proyectos del área Financiera, Banca de Inversión y BPO de la firma. Amplia experiencia en el área de Finanzas Corporativas, Valoración de Empresas e Intangibles y Valoración de Proyectos. Contador Público y Administrador de Negocios de la Universidad EAFIT, especialista y magister en Gerencia de Proyectos con estudios complementarios en Gerencia Financiera, docente de Finanzas en la Universidad Autónoma Latinoamericana.